PARA PRÉSTAMOS/BNPL - puntuación cCD2
El cumplimiento de la CCD2 comienza con datos en los que puedes confiar
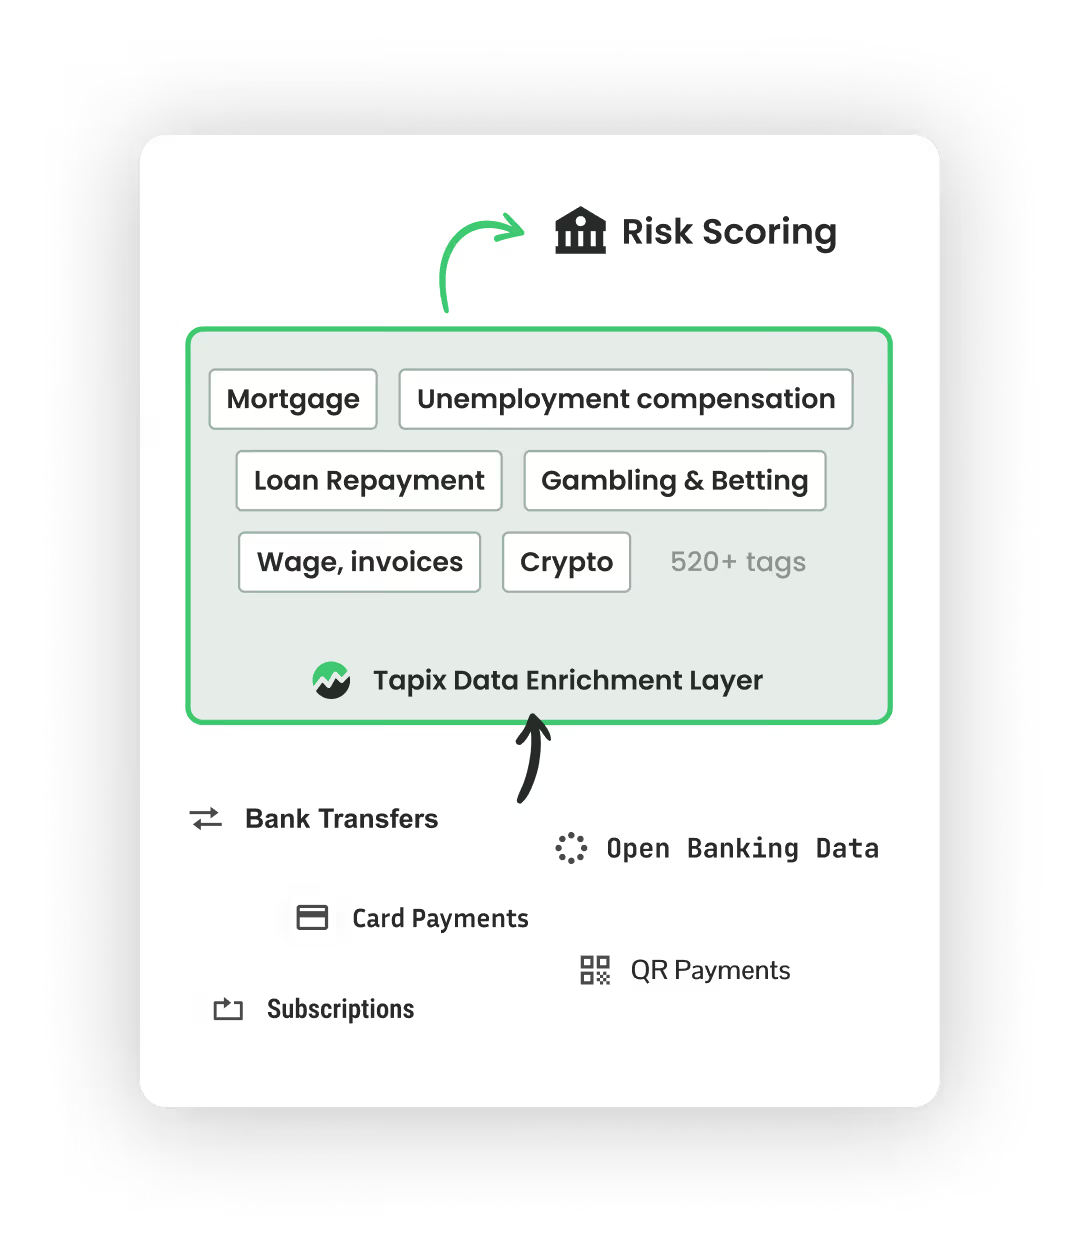
Tapix convierte los datos brutos de transacciones PSD2 en ingresos verificados, gastos categorizados y señales de riesgo identificadas, proporcionando a tu motor de puntuación existente los datos que la CCD2 realmente exige.






La CCD2 exige ingresos verificados y gastos categorizados para cada solicitante, incluidos los microcréditos de menos de 200 €. Sin una categorización automatizada, tu equipo clasifica manualmente cientos de transacciones por caso.
Los indicadores de riesgo se ocultan en cadenas crípticas. El juego, los préstamos rápidos y las transferencias de criptomonedas son señales de alerta decisivas para la CCD2. En los datos brutos de la banca abierta, aparecen como "CRV*OPTMOBLCOFI.HU". Tu modelo de puntuación no puede señalar lo que no puede leer.
Tapix aporta calidad bancaria a los datos de banca abierta
Llevamos el enriquecimiento de transacciones bancarias, perfeccionado a lo largo de más de 60 mil millones de transacciones enriquecidas, al mundo de la banca abierta, convirtiendo las fuentes PSD2 en bruto en las señales estructuradas que tu motor de puntuación realmente necesita.
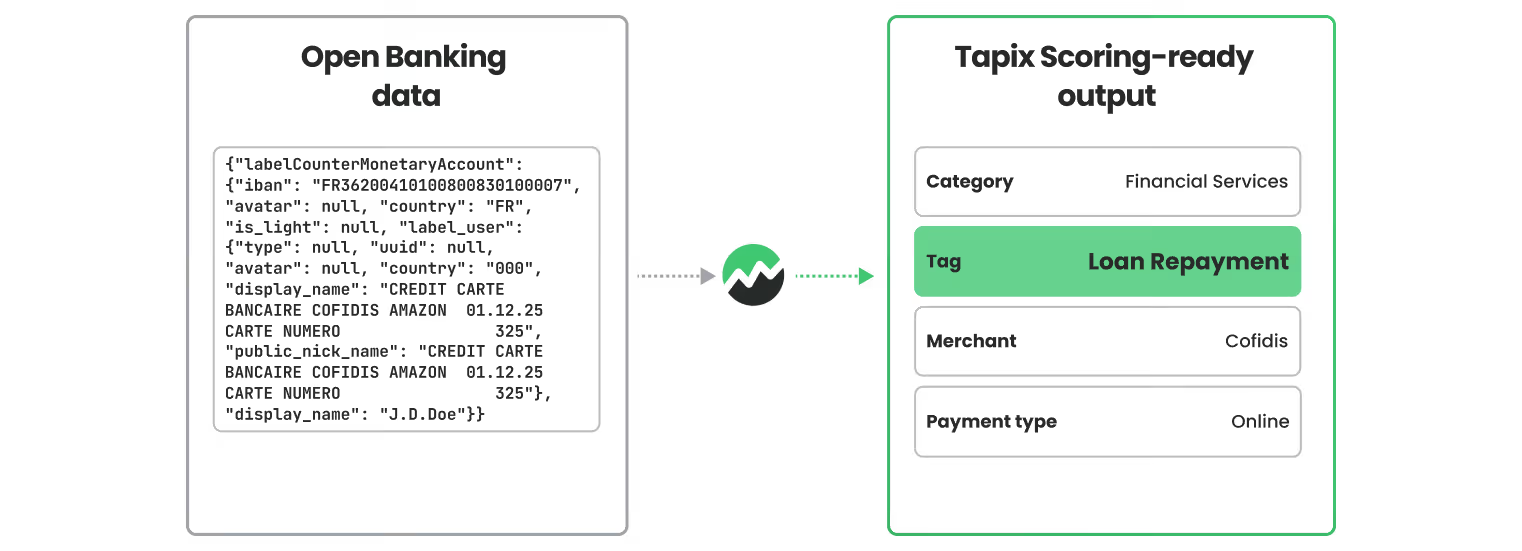
De la fuente PSD2 en bruto a entradas listas para la puntuación en una sola llamada a la API
Con una sola llamada a la API, Tapix transforma la descripción no estructurada de las transacciones en segmentos estructurados de ingresos, gastos y riesgos que tus modelos actuales pueden utilizar realmente.


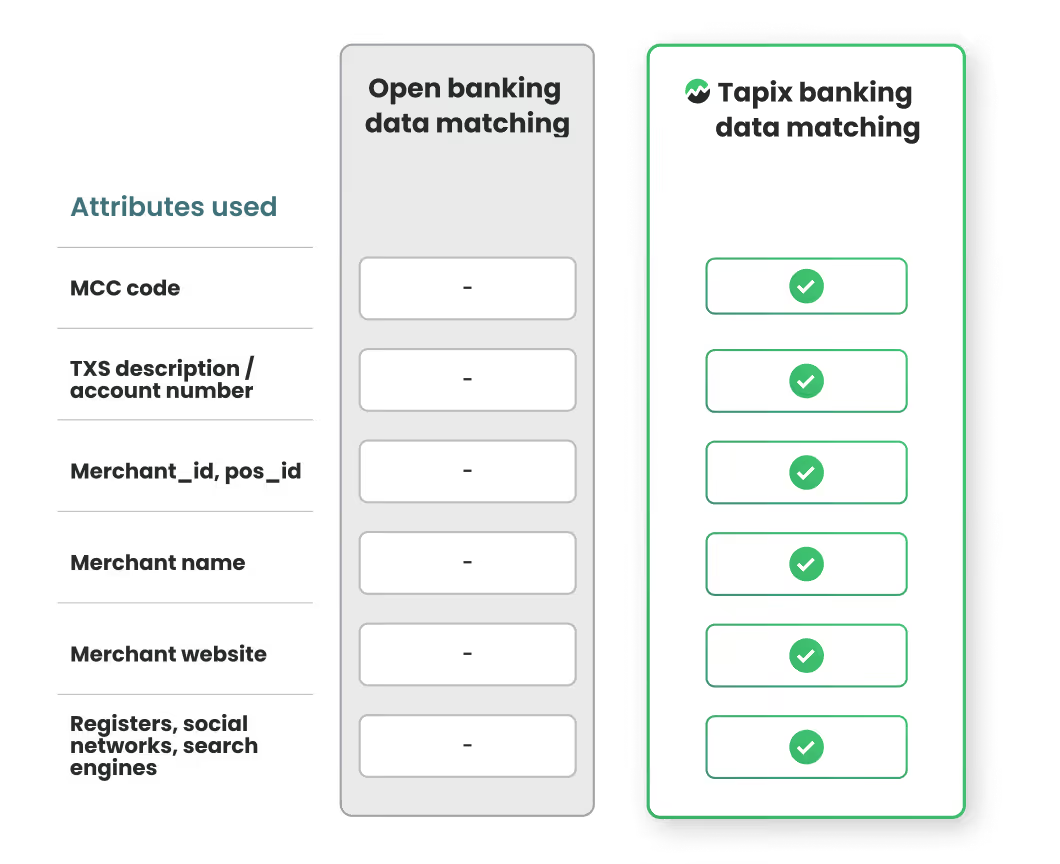
Haz coincidir seis atributos clave por transacción

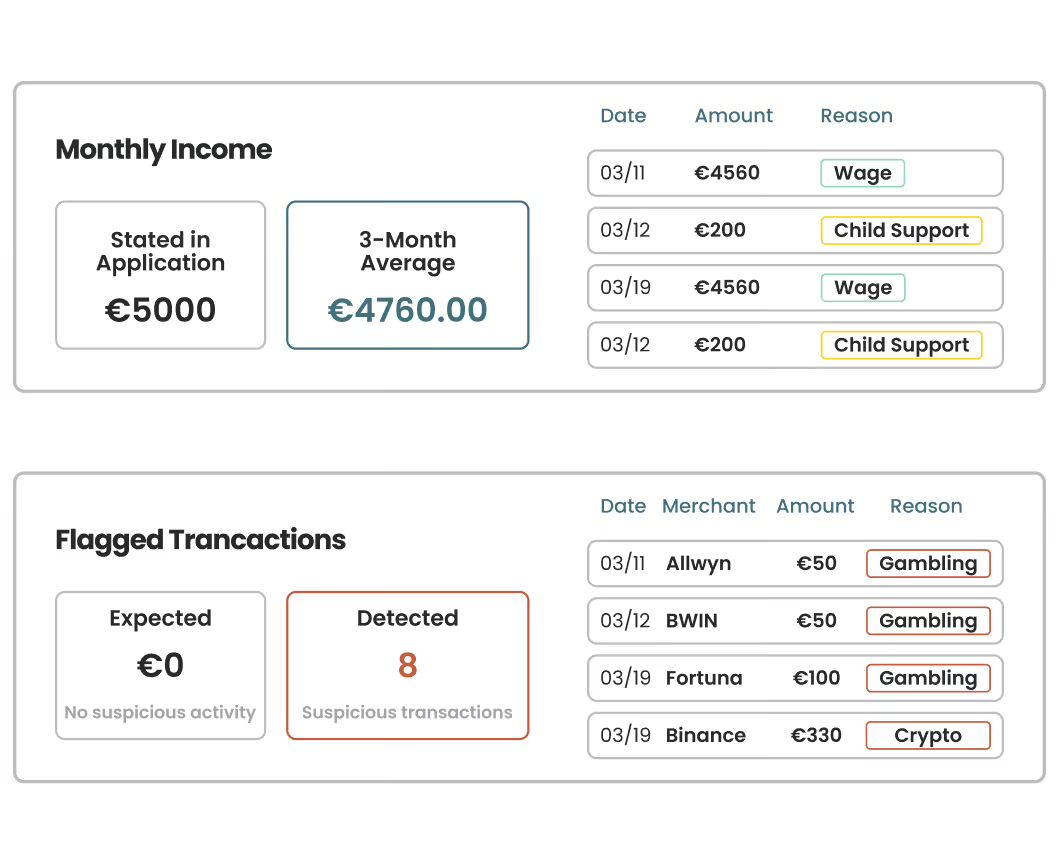
Convierte datos sin procesar en segmentos listos para CCD2
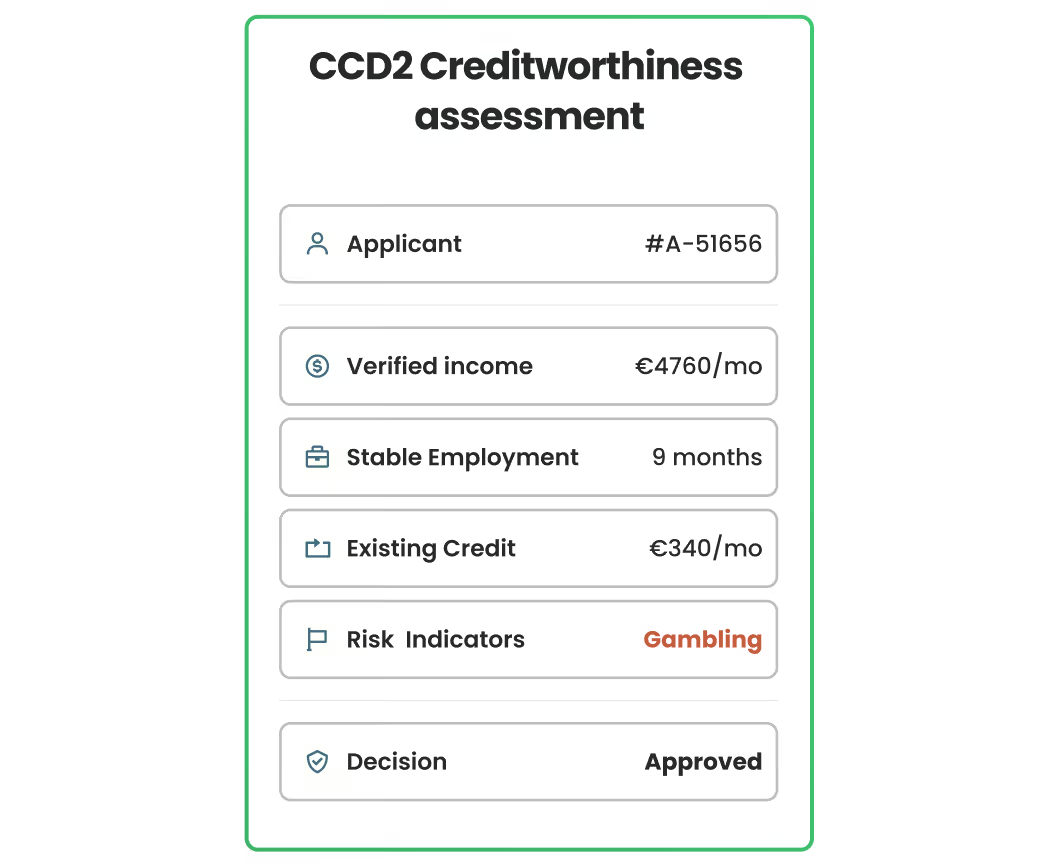
Alimenta tu motor de puntuación existente
De la carga de cumplimiento a la ventaja competitiva
Los datos listos para CCD2 no solo satisfacen a los reguladores. Agiliza la suscripción, saca a la luz riesgos ocultos y revela qué productos ofrecer a continuación.

Logra el cumplimiento de CCD2 sin reconstruir tu infraestructura
Los datos estructurados de ingresos, gastos y señales de riesgo fluyen directamente al motor de puntuación que ya utiliza. Cumple con los requisitos de evaluación de solvencia de forma inmediata, incluso para microcréditos de menos de 200 €.

Detecta señales de riesgo que hoy está pasando por alto
El gasto en juegos de azar, los patrones de ingresos irregulares, las obligaciones de préstamos de día de pago y los débitos recurrentes ocultos salen a la luz automáticamente. Sin señalización de analistas, sin que se pasen por alto cadenas de comerciantes crípticas.

Reduce el tiempo de aprobación y aumenta la conversión
El enriquecimiento automatizado elimina el cuello de botella de la revisión manual. La suscripción se acelera, la incorporación se acorta y más solicitantes pasan de "solicitado" a "aprobado".

Venta cruzada con inteligencia
Los mismos datos de transacciones enriquecidos que cumplen con CCD2 revelan las preferencias de gasto y el comportamiento financiero de cada cliente. El producto adecuado, el cliente adecuado, el momento adecuado, a partir de datos que ya estabas obligado a recopilar.


El enriquecimiento de datos CCD2 de Tapix funciona como una capa de API estructurada entregada a través de una integración segura de API REST. Revisa el modelo de datos, los puntos finales, los patrones de integración y el enfoque de seguridad en la descripción técnica.
Preguntas frecuentes sobre el uso de datos de banca abierta para la evaluación de solvencia crediticia CCD2
Aporta más valor a tus usuarios mediante datos de pago enriquecidos
Nosotros no ejecutamos un modelo de puntuación propio; en su lugar, te proporcionamos la categorización de transacciones que alimenta tu propio sistema de evaluación de riesgos. Esto significa que la metodología de puntuación, así como cualquier auditoría o normativa relacionada con la equidad y la no discriminación, se integran en tu propio marco de gestión de riesgos, donde tú mantienes el control y la visibilidad totales.
Sí. Nos asociamos con un proveedor de servicios de información de cuentas (AIS) regulado, por lo que obtienes conectividad y enriquecimiento de datos a través de una única integración. Solo tienes que implementar nuestro SDK, que ya incluye el iframe de AIS; esto significa que solo tendrás que gestionar una API, un elemento de front-end, un contrato y un SLA.
Varía considerablemente según el tipo de transacción, el país y la fuente de datos. Incluso dentro de los datos de banca abierta, los resultados pueden diferir dependiendo de cuánta información comparta un banco determinado (y cómo lo haga), y cada proveedor de AIS puede, además, transformar o descartar datos durante el proceso.
También vale la pena distinguir entre dos categorías: las transacciones «no enriquecibles», que simplemente no contienen suficiente información para ser enriquecidas por nosotros ni por nadie más, y las transacciones «no enriquecidas», que sí contienen información, pero no la suficiente para lograr un enriquecimiento exitoso.
Un buen ejemplo son las transacciones A2A (de cuenta a cuenta), especialmente entre particulares: a menudo solo contienen IBAN, fecha de contabilización y un importe/dirección, y es bien sabido que los IBAN son difíciles de vincular a un titular de cuenta específico.
En la práctica, solemos observar entre un 1 % y un 8 % de transacciones no enriquecibles (según tus fuentes de datos) y entre un 10 % y un 30 % de transacciones no enriquecidas.
Medimos la precisión comparándola con un conjunto de datos de referencia, anotado manualmente por revisores humanos, diseñado para reflejar los resultados del mundo real con la mayor fidelidad posible.
El precio depende del caso de uso. Para el reconocimiento de comerciantes, se paga por transacción según niveles: el precio unitario disminuye a medida que aumenta el volumen. Para la categorización de transacciones B2C/B2B (datos de scoring), se paga por cliente (ya sea empresa o consumidor), y cada cliente puede tener varias cuentas; aquí también se aplica la misma lógica de precios escalonados por volumen. Los precios se ajustan de forma predecible y el periodo de compromiso estándar es de 12 meses o más.

Pavel Prucek
Director de Producto en Twisto
Ve Tapix en acción
Un recorrido de 30 minutos con una demostración en vivo adaptada a tu modelo de concesión de préstamos y datos de transacciones. Ve cómo Tapix convierte los registros de pago brutos en datos de solvencia que cumplen con la norma CCD2, utilizando datos de muestra que reflejan tus escenarios del mundo real.