Para la mayoría de los equipos de pagos, la distinción entre transacciones con tarjeta presente y no presente se clasifica simplemente como una cuestión de operaciones de procesamiento. Esto determina el enrutamiento, las listas de verificación de cumplimiento y las categorías de tasas de intercambio. Sin embargo, este enfoque se está convirtiendo en un riesgo.
La división entre CP y CNP ahora afecta a la exposición al fraude, la estructura de costes, la experiencia del titular de la tarjeta y la calidad y consistencia de los datos de las transacciones. A medida que aumenta el volumen del comercio electrónico y los pagos por suscripción se convierten en una parte habitual del gasto doméstico, una parte cada vez mayor de la cartera de tarjetas de un banco está migrando de los canales de tarjeta presente a los de tarjeta no presente. Aunque ambos tienen su lugar específico, sin una estrategia coherente, los bancos terminan con una capa de datos fragmentada que socava todos los productos construidos sobre ella.
Este artículo analiza qué son realmente las transacciones CP y CNP, en qué se diferencian en cuanto a riesgo y coste, y qué deben saber los bancos para crear experiencias de producto coherentes.
Por qué es importante esta decisión
Las transacciones con tarjeta presente y tarjeta no presente siempre han coexistido, pero el equilibrio entre ambas está cambiando rápidamente. El comercio electrónico global sigue creciendo a un ritmo aproximado del 10% anual, y el mercado de tarjetas virtuales —mayoritariamente CNP por naturaleza— se está expandiendo a una tasa de crecimiento anual compuesta de más del 18%, con valores de transacción proyectados para superar los 6 billones de dólares solo en 2026. Las carteras digitales representan ahora el 53% del gasto global en comercio electrónico y, para 2024, la mayoría de los bancos ya habían adoptado las tarjetas virtuales de alguna forma.
Esto es importante para los bancos porque cada tipo de transacción —ya sea con tarjeta presente o no presente— conlleva su propio perfil de datos, y ninguno es intrínsecamente limpio o fiable. Un titular de tarjeta que paga acercando su tarjeta en una cafetería puede generar un registro de comercio proveniente del terminal, pero ese registro es tan preciso como la configuración que el comercio haya dado a su TPV. El mismo titular de tarjeta que paga una suscripción de streaming o reserva un vuelo genera una transacción que puede llegar enmascarada o enrutada a través de una pasarela de pago, pero con la capa de enriquecimiento adecuada, la identidad real del comercio puede resolverse con la misma claridad.
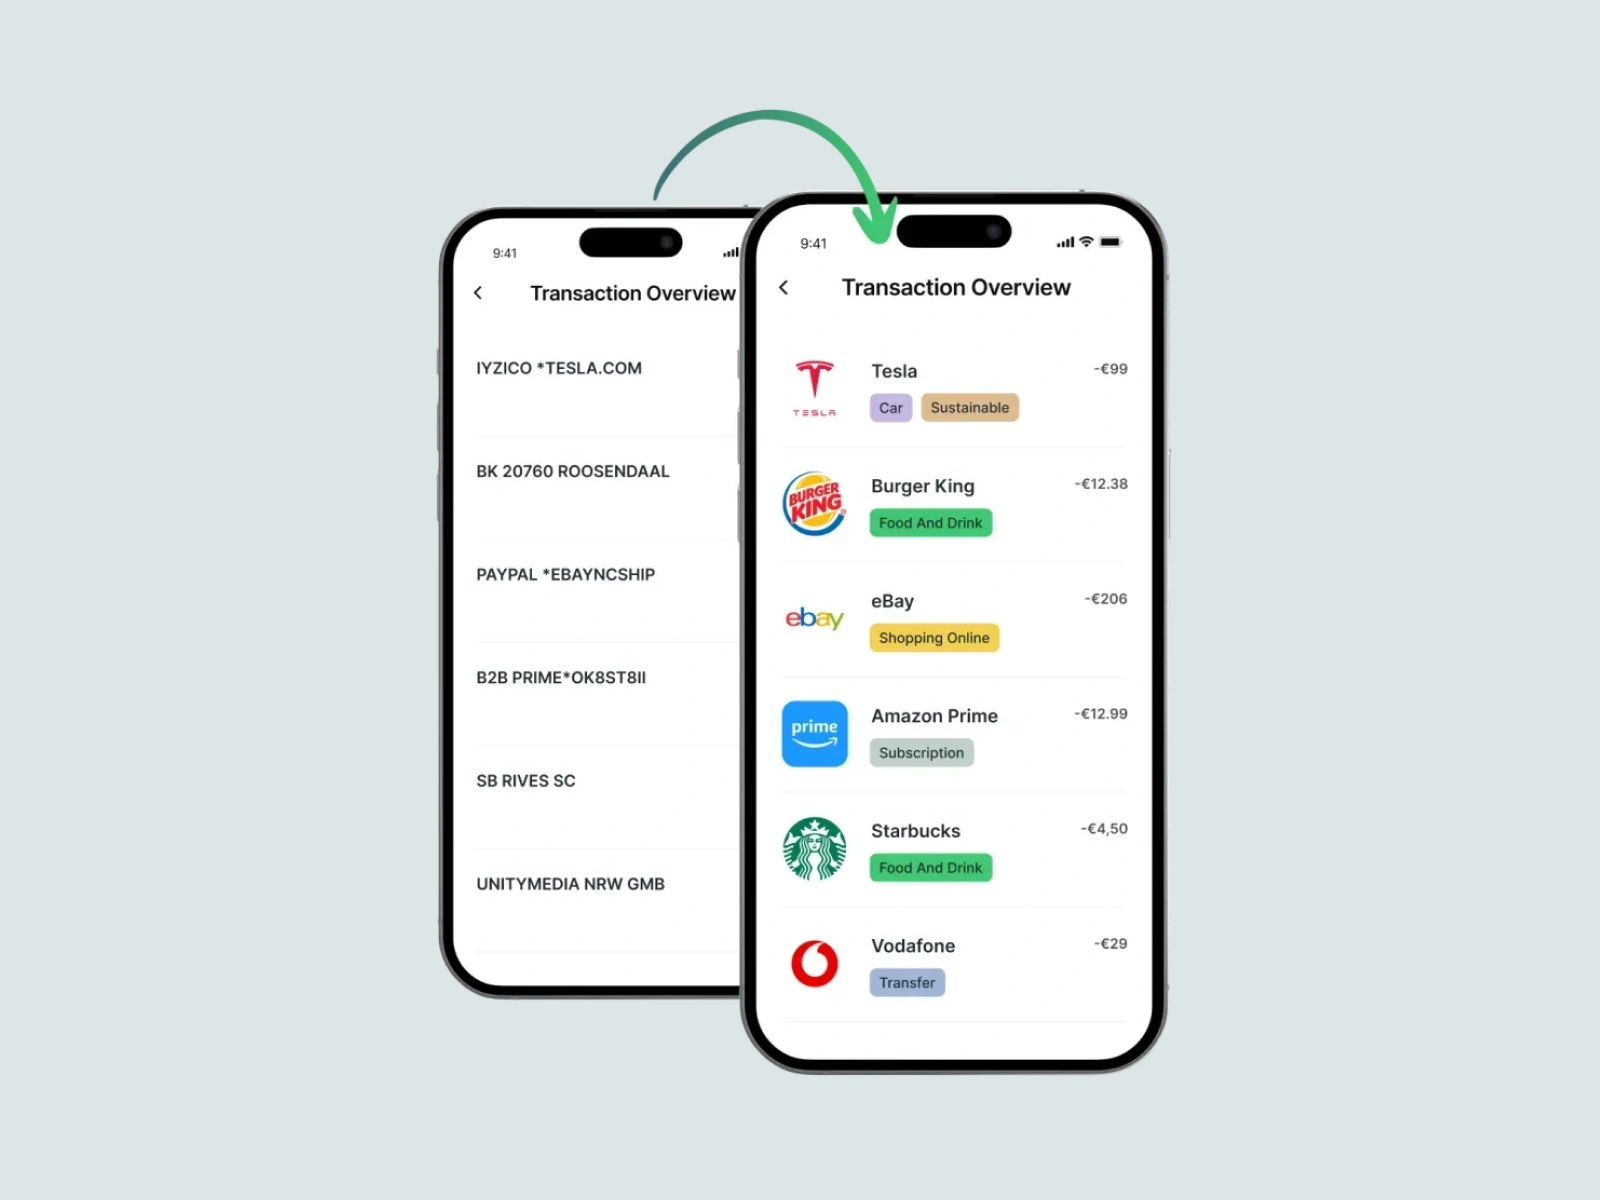
La distinción no determina qué canal es mejor. Determina qué datos brutos se obtienen de cada uno. Ahora, diferenciémoslos correctamente.
Transacciones con tarjeta presente
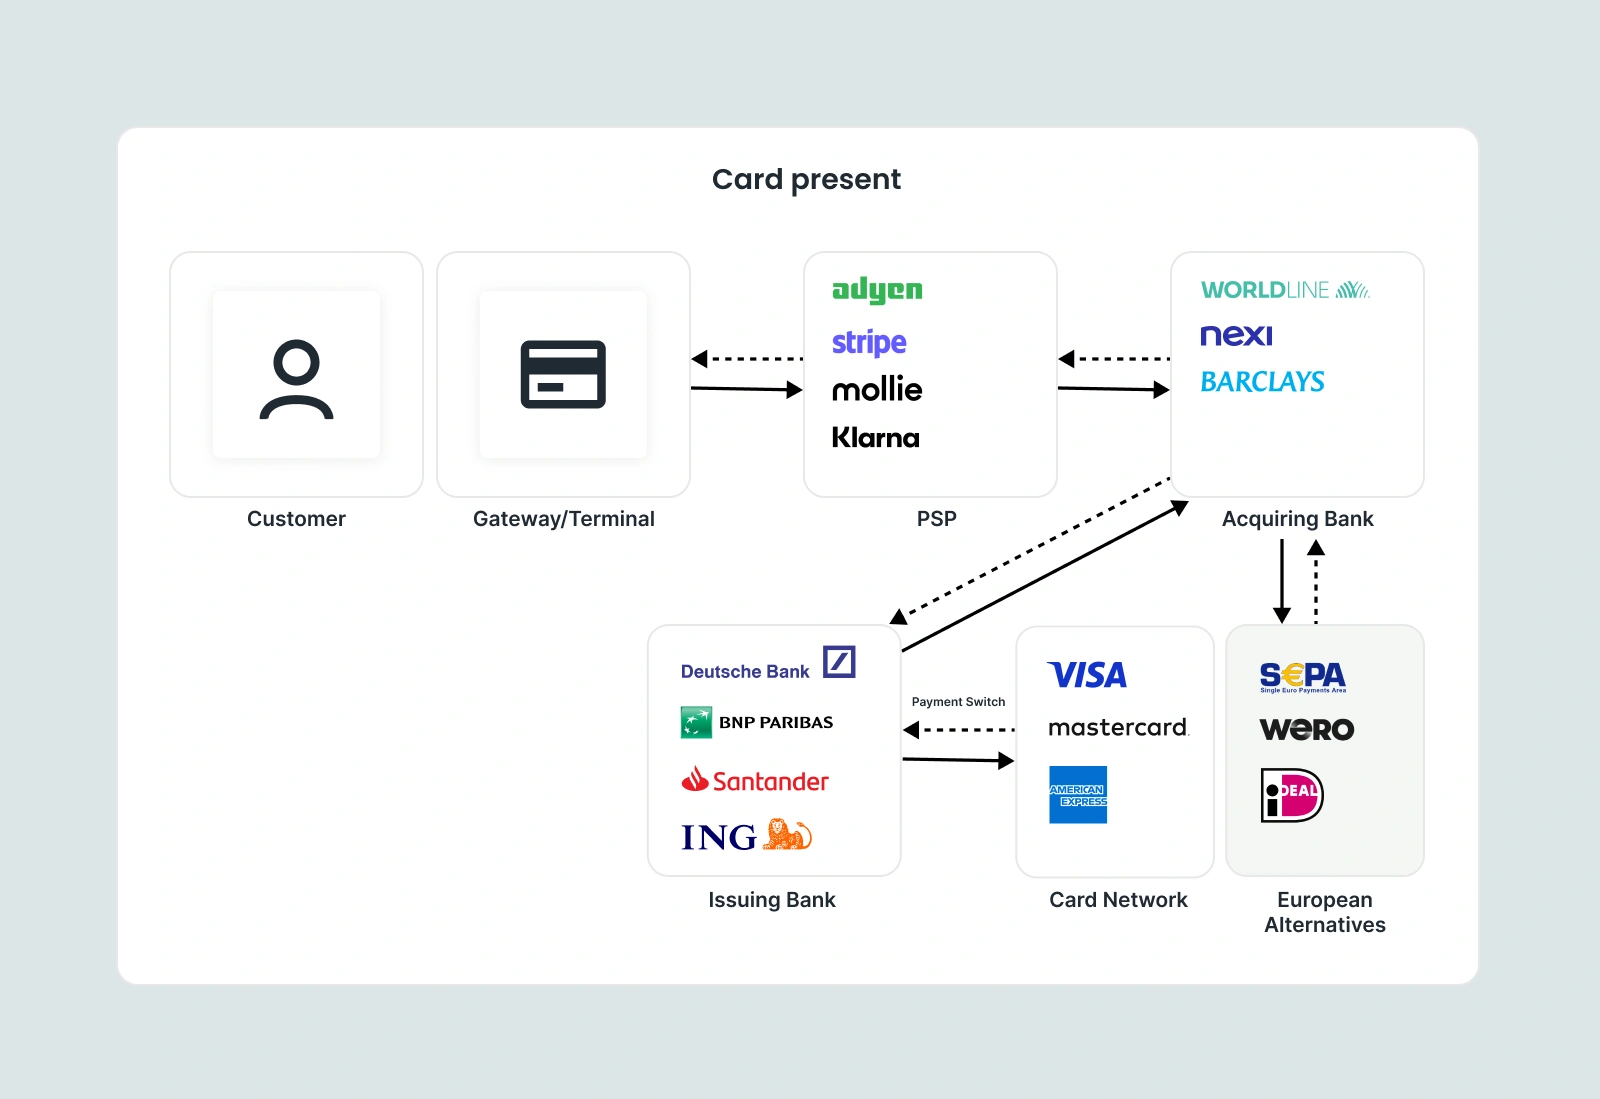
Una transacción con tarjeta presente (CP) ocurre cuando tanto la tarjeta física como el titular están en el punto de venta: chip insertado, tarjeta acercada o banda deslizada en un terminal. El terminal captura y cifra los datos de la tarjeta, el adquirente los enruta a través de la red de tarjetas hasta el banco emisor, y la aprobación o denegación llega en milisegundos.
Beneficios para los bancos: Menor riesgo de fraude (~0,06% del valor de la transacción), menores comisiones de intercambio y una responsabilidad más clara: la tecnología de chip EMV ha neutralizado una gran parte del fraude por falsificación en entornos físicos, y los emisores generalmente solo asumen pérdidas cuando se cumplen las condiciones de autenticación.
Limitaciones: El CP requiere infraestructura física y, por definición, se limita a interacciones presenciales. No cubre la creciente cuota de comercio que ocurre en línea, a través de fronteras o mediante suscripciones.
El problema de los datos: Los datos del terminal parecen fiables hasta que se considera quién configuró el terminal. Los comercios configuran sus propios dispositivos TPV, lo que significa que los nombres de los comercios, las direcciones y los códigos MCC son tan precisos como esa configuración. Los MCC, en particular, suelen estar mal asignados, ya que los comercios tienen incentivos para seleccionar códigos que atraigan tasas de intercambio más bajas. La misma marca en diferentes ubicaciones puede aparecer bajo nombres, códigos o formatos de dirección distintos, lo que supone una fuente persistente de ruido para cualquier banco que intente construir una identidad de comercio coherente.
Transacciones con tarjeta no presente
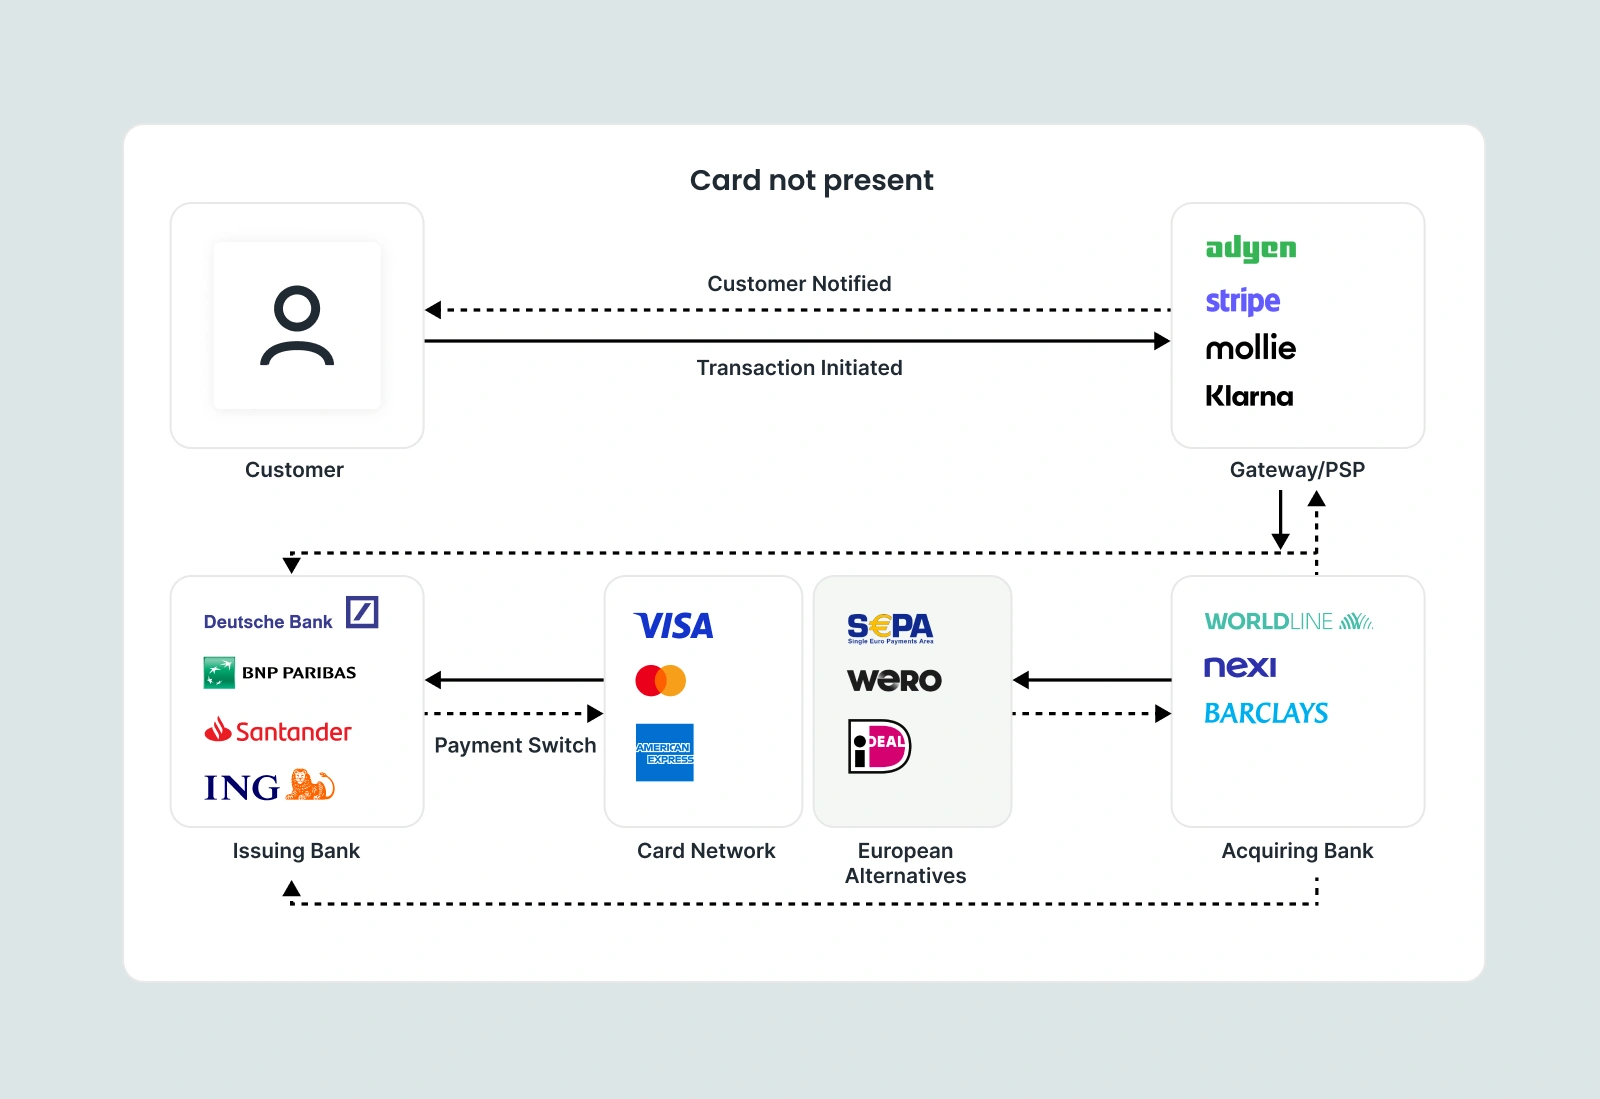
Una transacción con tarjeta no presente (CNP, por sus siglas en inglés) ocurre sin la tarjeta física en el punto de venta; los pagos en comercios electrónicos, compras dentro de aplicaciones, pedidos telefónicos y facturación de suscripciones recurrentes entran en esta categoría. El modelo CNP es el predominante en el comercio digital y está creciendo rápidamente.
Beneficios para los bancos: El modelo CNP permite el comercio en línea y global a gran escala, admite suscripciones y facturación recurrente sin requerir la acción del cliente en cada ciclo, y no depende de hardware.
La realidad del fraude y los costos: La tasa de fraude en transacciones CNP se sitúa en torno al 0,93 % del valor de la transacción, aproximadamente quince veces más alta que en las transacciones con tarjeta presente. Sobre un volumen anual de tarjetas de 5 millones de dólares, eso supone casi 43 000 dólares de exposición adicional al fraude solo por los canales en línea. Un mayor riesgo implica mayores costos de procesamiento, capas de autenticación obligatorias (3DS, AVS, CVV) y presupuestos más amplios para la gestión de devoluciones de cargos.
El problema de los datos: Las transacciones CNP se enrutan a través de pasarelas de pago (Stripe, Adyen, PayPal, Square y muchas otras), cada una con sus propios formatos de descripción y patrones de agregación. El nombre de un comercio puede quedar oculto tras una cadena de la pasarela o agruparse bajo la identidad de un facilitador de pagos. ¿El resultado? La identidad del comercio en las transacciones CNP suele ser inconsistente entre operaciones del mismo negocio, incluso cuando no ha ocurrido nada fraudulento.

Cómo son realmente una transacción con tarjeta presente y una no presente
Para entender por qué esto es importante en la práctica, consideremos el mismo comercio hipotético apareciendo en ambos tipos de transacción.
Un titular de tarjeta visita una cadena de cafeterías en persona y paga acercando su tarjeta. El registro de la transacción muestra: COSTA COFFEE #4821, MCC 5814 (Restaurantes y lugares para comer), 4,50 GBP. El nombre del comercio proviene del terminal. Es reconocible, está correctamente categorizado (suponiendo que el MCC se haya configurado con precisión) y está vinculado a una ubicación específica.
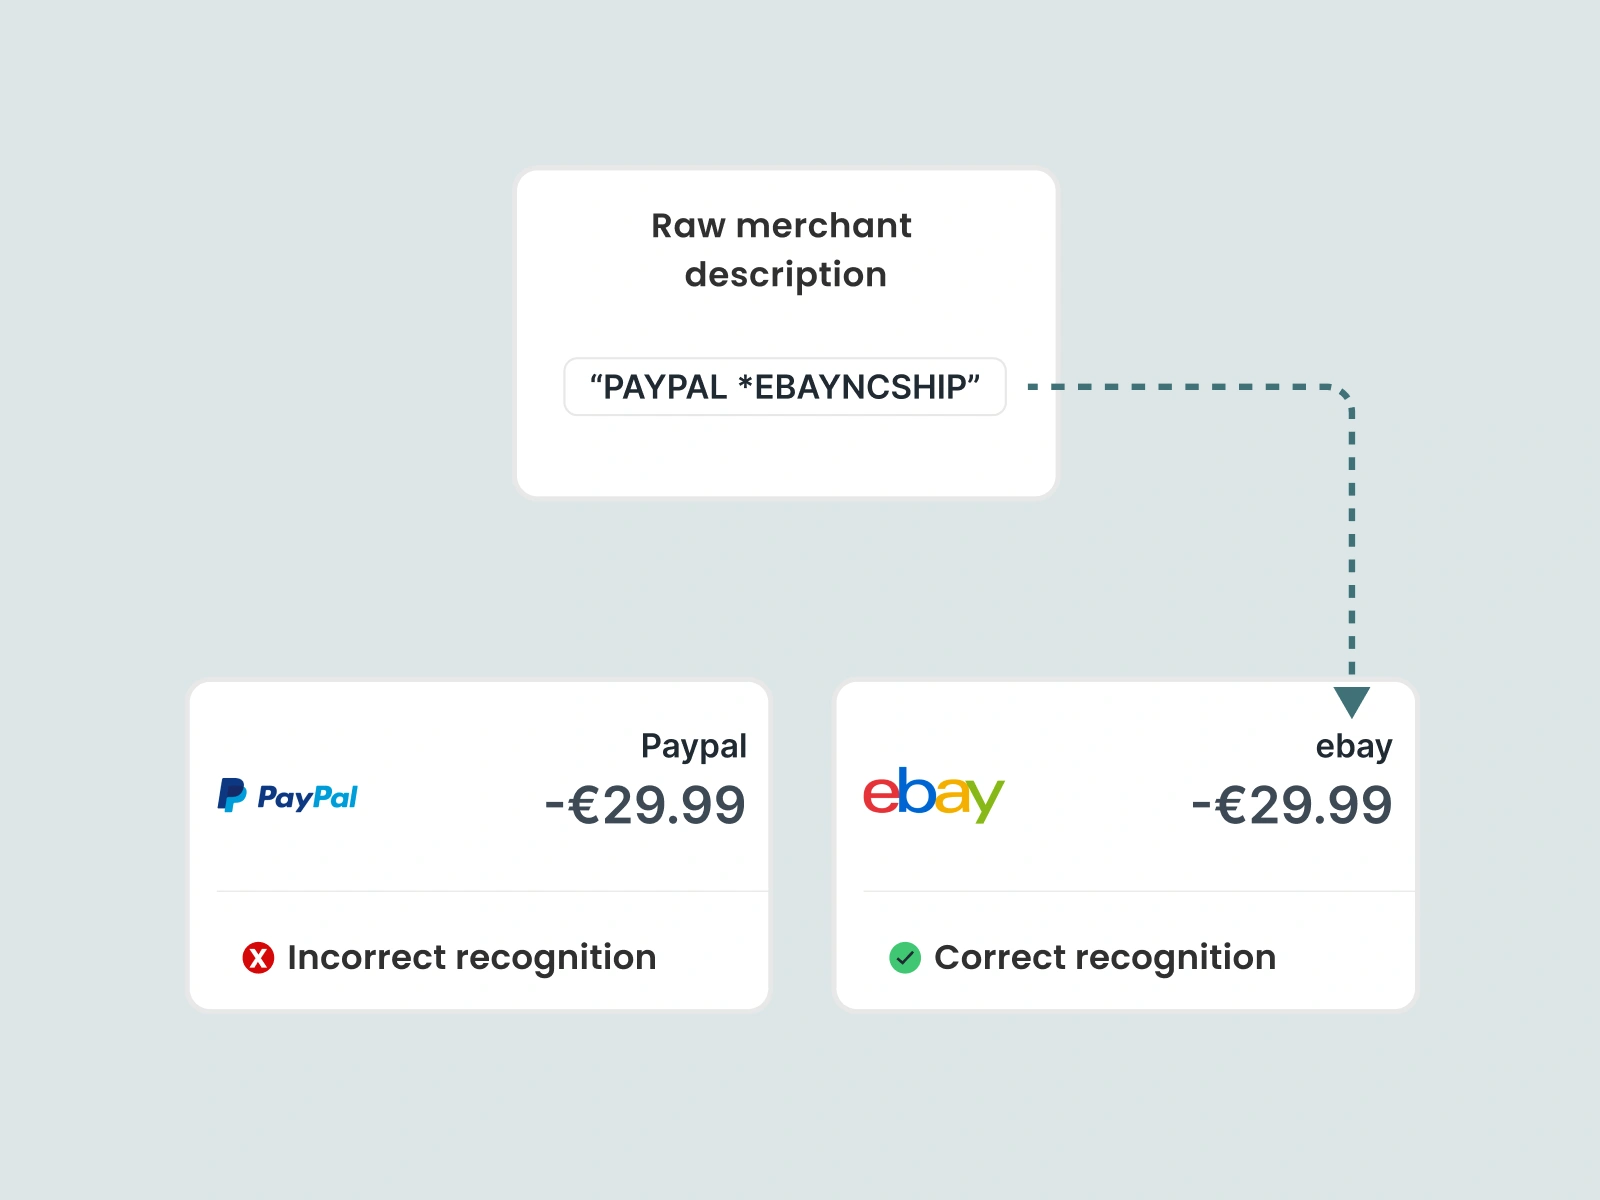
El mismo titular de tarjeta compra una bolsa de granos de café en la tienda en línea de la misma marca. El registro de la transacción muestra: STRIPE*COSTACOFFEE, MCC 5999 (Venta minorista diversa), 18,00 GBP. El nombre de la pasarela aparece primero. El MCC es un código minorista genérico. El nombre del comercio es una cadena que puede ser reconocida o no por el motor de categorización del banco, y casi con seguridad no será reconocida por el titular de la tarjeta al revisar su extracto.
La comparación más común se centra en las dimensiones obvias: físico frente a remoto, menor frente a mayor riesgo de fraude, menor frente a mayor costo. Estas son precisas e importantes, pero pasan por alto la dimensión que afecta más directamente a lo que los bancos pueden construir.
El origen de la transacción y la estructura de datos es donde las operaciones con tarjeta presente (CP) y no presente (CNP) divergen de forma más significativa. Lo que los bancos necesitan cada vez más es un marco que gestione ambas estructuras de datos de manera fiable; no solo una postura de cumplimiento y prevención de fraude para cada una, sino un producto de datos coherente que trate a CP y CNP como dos entradas dentro de una única capa de transacciones unificada.
Dónde se conecta esto con el enriquecimiento de datos de transacciones
Los datos de transacciones con tarjeta presente no son totalmente fiables: las configuraciones erróneas de los terminales, la selección estratégica de MCC y la inconsistencia en los nombres de los comercios según la ubicación hacen que incluso las transacciones en tienda lleguen con ruido que debe depurarse. Los datos de transacciones sin tarjeta presente suelen ser activamente engañosos: el enmascaramiento de pasarelas, la variabilidad de los descriptores y las identidades de comercios agregadas significan que la cadena de transacción original a menudo no refleja el comercio con el que el titular de la tarjeta interactuó realmente.
¿Quieres saber más? Lea sobre cómo ir más allá del MCC con una categorización precisa.
Cuando los sistemas de un banco procesan ambos tipos de datos sin enriquecimiento, el resultado es un feed de transacciones fragmentado donde el mismo comercio puede aparecer bajo cinco nombres diferentes en transacciones CP y CNP, lo que hace imposible construir una visión unificada del gasto. La categorización se vuelve poco fiable. La detección de suscripciones falla porque los cargos recurrentes CNP de las plataformas de facturación no mantienen identificadores de comercio consistentes entre ciclos de facturación.
La presión regulatoria está formalizando esto actualmente. El mandato AN4569 de Mastercard, en vigor desde octubre de 2023, exige a los emisores europeos proporcionar datos de comercio enriquecidos —incluyendo el nombre público del comercio, su ubicación, datos de contacto y logotipo— a los titulares de tarjetas que lo soliciten a través de interfaces de banca digital. Visa sigue el mismo camino con su propio mandato de datos de comercio mejorados, exigiendo a los emisores de toda Europa que muestren información enriquecida del comercio para enero de 2027. Ambas iniciativas reconocen explícitamente que los datos de transacciones en bruto, tanto en CP como en CNP, no son suficientes para que los titulares de tarjetas identifiquen sus compras de forma fiable.
Este es el entorno en el que operan los bancos actualmente: requisitos regulatorios de calidad de datos, expectativas de transparencia por parte de los titulares de tarjetas y una combinación de transacciones cada vez más orientada hacia el canal (CNP) donde la calidad de los datos es más difícil de lograr.
Cómo ayuda Tapix
Tapix aborda el problema de los datos CP/CNP desde su raíz: estandarizando los datos de transacciones en ambos canales en una capa de identidad de comercio única y consistente, independientemente de cómo se haya procesado la transacción subyacente o qué datos la acompañen.
Para las transacciones con tarjeta presente, esto significa resolver el ruido de configuración de los terminales: mapear nombres de comercios inconsistentes entre ubicaciones, corregir códigos MCC mal aplicados y construir una identidad de comercio estable que se mantenga a lo largo del historial de transacciones del titular, incluso cuando la misma marca aparece de forma distinta en diferentes terminales.
Para las transacciones sin tarjeta presente, esto significa superar el enmascaramiento de pasarelas y la variabilidad de los descriptores: identificar al comercio real detrás de una descripción de Stripe o Adyen, resolver las transacciones de mercados agregados hacia sus proveedores subyacentes y detectar patrones de facturación recurrentes incluso cuando el descriptor cambia entre ciclos.
Esto es importante para los bancos en cada nivel de la pila de productos. Un feed de transacciones consistente es la base para herramientas de gestión financiera personal (PFM) fiablesUna identidad de comercio clara mejora la calidad de la señal de los modelos de fraude. El análisis multicanal cobra sentido cuando los datos de transacciones presenciales (CP) y no presenciales (CNP) comparten la misma taxonomía de comercio. Además, la experiencia del titular de la tarjeta mejora cuando los estados de cuenta son legibles, lo que reduce las disputas y las llamadas de soporte que, inevitablemente, generan los datos de transacciones inconsistentes.
