Pour la plupart des équipes de paiement, la distinction entre les transactions avec et sans présentation de carte est classée dans les opérations de traitement. Elle détermine le routage, les listes de contrôle de conformité et les catégories de taux d'interchange. Mais cette approche devient un handicap.
La distinction entre CP et CNP touche désormais l'exposition à la fraude, la structure des coûts, l'expérience du titulaire de carte, ainsi que la qualité et la cohérence des données de transaction. À mesure que les volumes du commerce électronique augmentent et que les paiements par abonnement deviennent une composante standard des dépenses des ménages, une part croissante du portefeuille de cartes d'une banque migre des réseaux de paiement de proximité (CP) vers ceux de paiement à distance (CNP). Bien que les deux aient leur utilité, sans une stratégie cohérente, les banques se retrouvent avec une couche de données fragmentée qui fragilise chaque produit construit sur cette base.
Cet article détaille ce que sont réellement les transactions CP et CNP, comment elles diffèrent en termes de risque et de coût, et ce que les banques doivent savoir pour concevoir des expériences produit cohérentes.
Pourquoi cette décision est importante
Les transactions avec et sans présentation de carte ont toujours coexisté, mais l'équilibre entre elles évolue rapidement. Le commerce électronique mondial continue de croître d'environ 10 % par an, et le marché des cartes virtuelles – par nature majoritairement CNP – progresse à un taux de croissance annuel composé de plus de 18 %, avec des valeurs de transaction projetées à plus de 6 000 milliards de dollars rien qu'en 2026. Les portefeuilles numériques représentent désormais 53 % des dépenses mondiales en ligne, et en 2024, la plupart des banques avaient adopté les cartes virtuelles sous une forme ou une autre.
C'est un enjeu majeur pour les banques, car chaque type de transaction – qu'elle soit CP ou CNP – possède son propre profil de données, et aucun n'est intrinsèquement propre ou fiable. Un titulaire de carte qui effectue un paiement sans contact dans un café peut générer un enregistrement marchand provenant du terminal, mais cet enregistrement n'est aussi précis que la configuration du terminal par le commerçant. Le même titulaire de carte payant un abonnement de streaming ou réservant un vol génère une transaction qui peut arriver masquée ou acheminée via une passerelle de paiement ; toutefois, avec une couche d'enrichissement appropriée, l'identité réelle du commerçant peut être résolue tout aussi clairement.
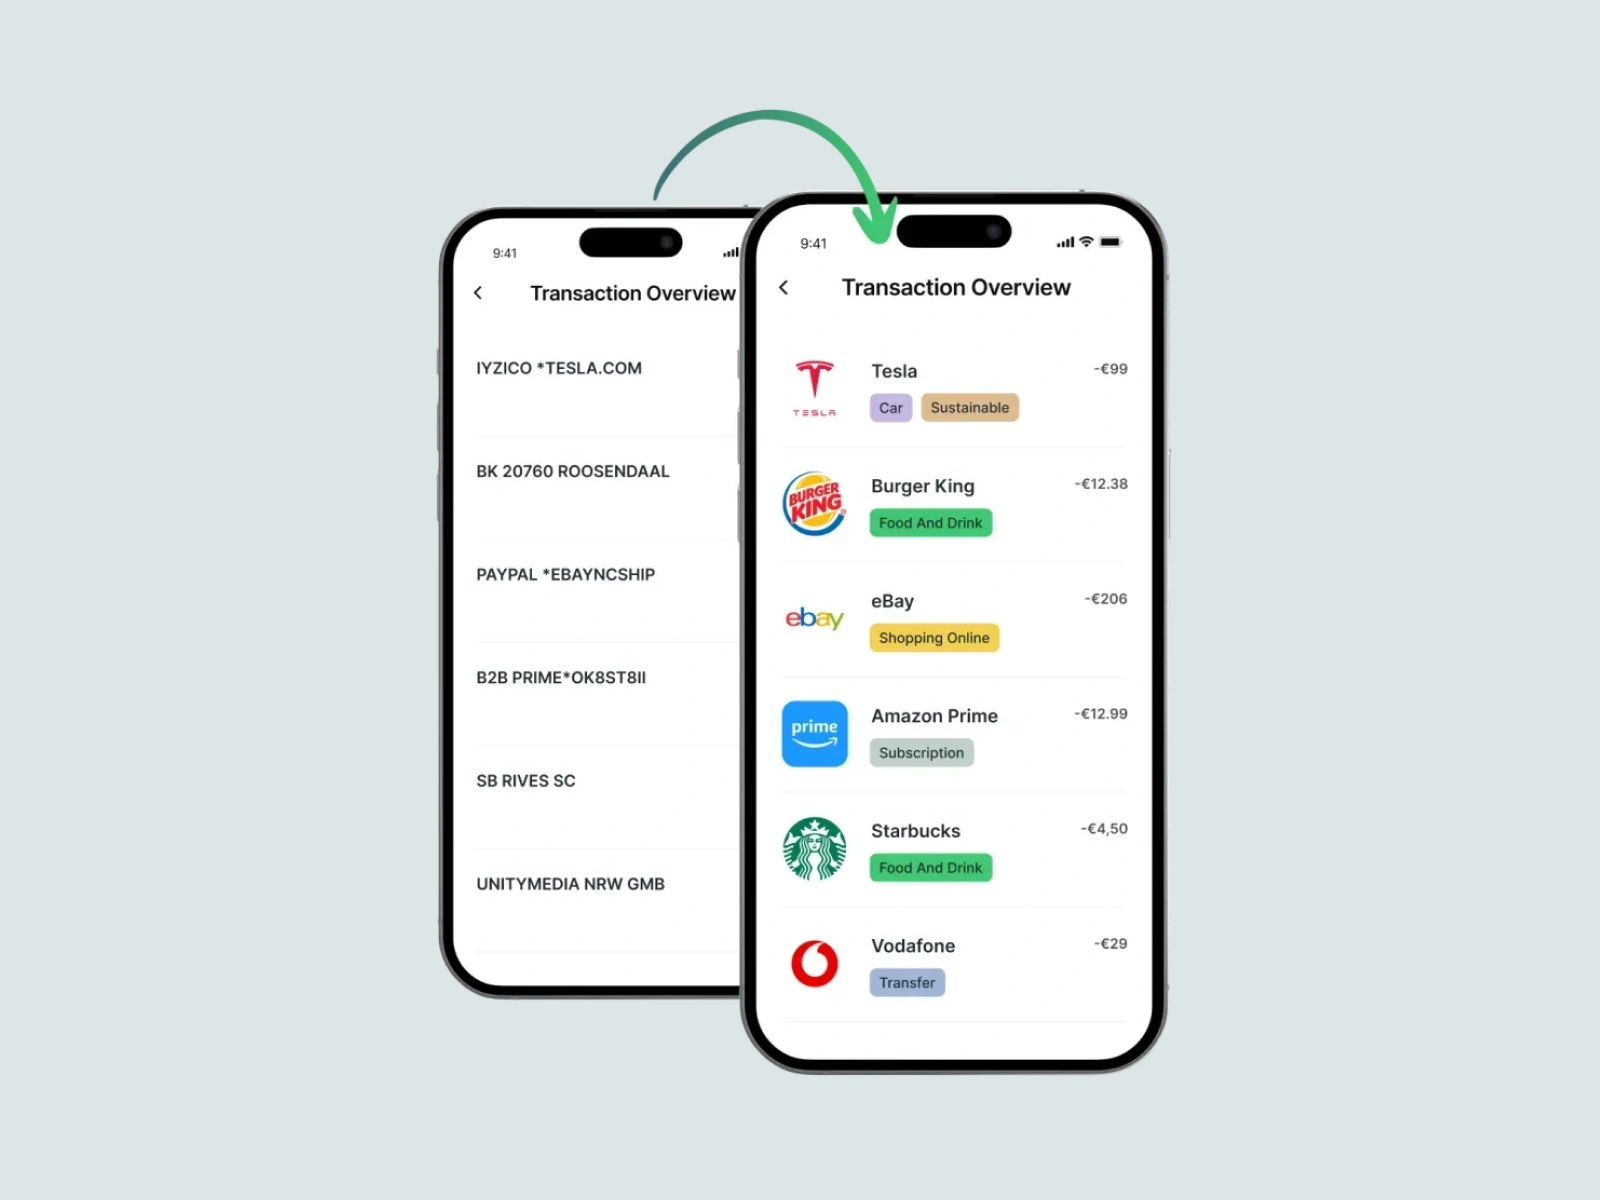
La distinction ne détermine pas quel canal est le meilleur. Elle détermine les données brutes que vous obtenez de chacun. Distinguons-les maintenant correctement.
Transactions avec présentation de carte (CP)
Une transaction avec présentation de carte (CP) se produit lorsque la carte physique et le titulaire sont présents au point de vente : puce insérée, carte présentée sans contact ou piste magnétique glissée dans un terminal. Le terminal capture et crypte les données de la carte, l'acquéreur les achemine via le réseau de cartes vers la banque émettrice, et une approbation ou un refus est renvoyé en quelques millisecondes.
Avantages pour les banques : Risque de fraude plus faible (~0,06 % de la valeur de la transaction), frais d'interchange réduits et responsabilité plus claire : la technologie de puce EMV a neutralisé une grande partie de la fraude par contrefaçon dans les environnements physiques, et les émetteurs n'assument généralement les pertes que lorsque les conditions d'authentification sont remplies.
Limites : Le CP nécessite une infrastructure physique et est, par définition, limité aux interactions en personne. Il ne répond pas à la part croissante du commerce qui se déroule en ligne, à l'international ou via des abonnements.
Le piège des données : Les données des terminaux semblent fiables jusqu'à ce que l'on considère qui a configuré le terminal. Les commerçants installent leurs propres appareils de point de vente, ce qui signifie que les noms des commerçants, les adresses et les codes MCC ne sont aussi précis que cette configuration. Les codes MCC, en particulier, sont fréquemment mal alignés, car les commerçants ont tout intérêt à sélectionner des codes attirant des taux d'interchange plus bas. Une même enseigne peut apparaître sous des noms, des codes ou des formats d'adresse différents selon les points de vente, constituant une source persistante de bruit pour toute banque cherchant à établir une identité marchande cohérente.
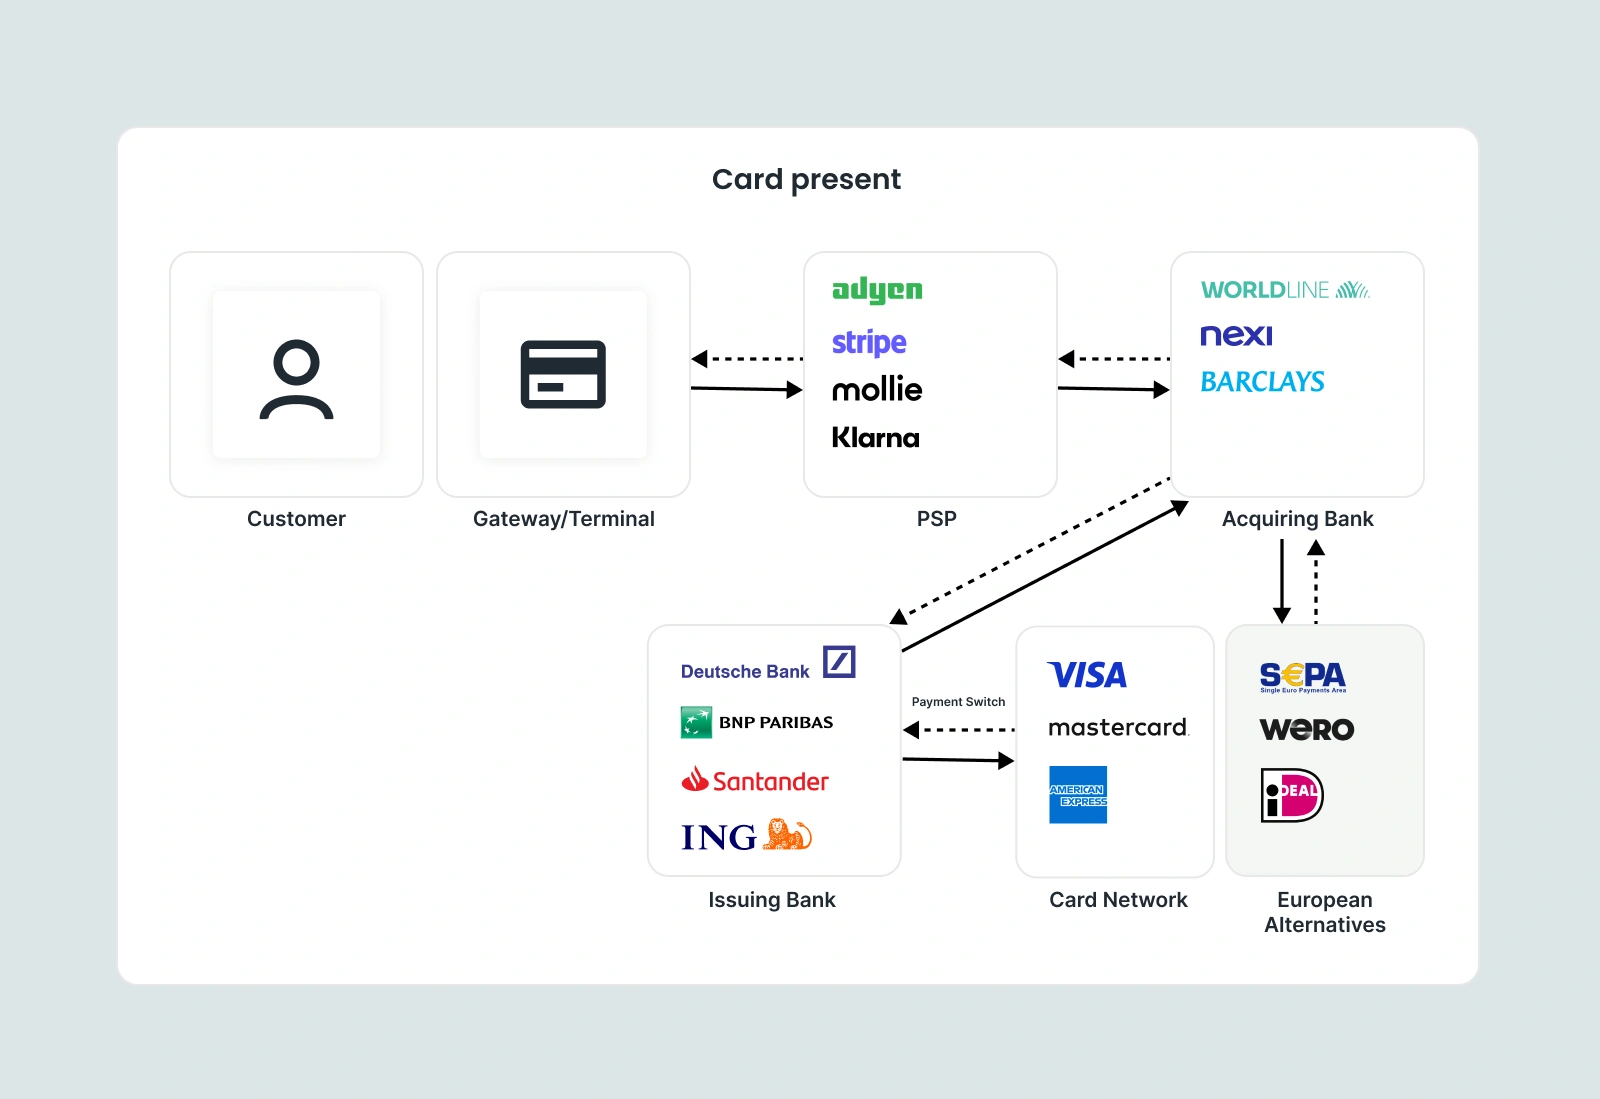
Transactions sans carte présente
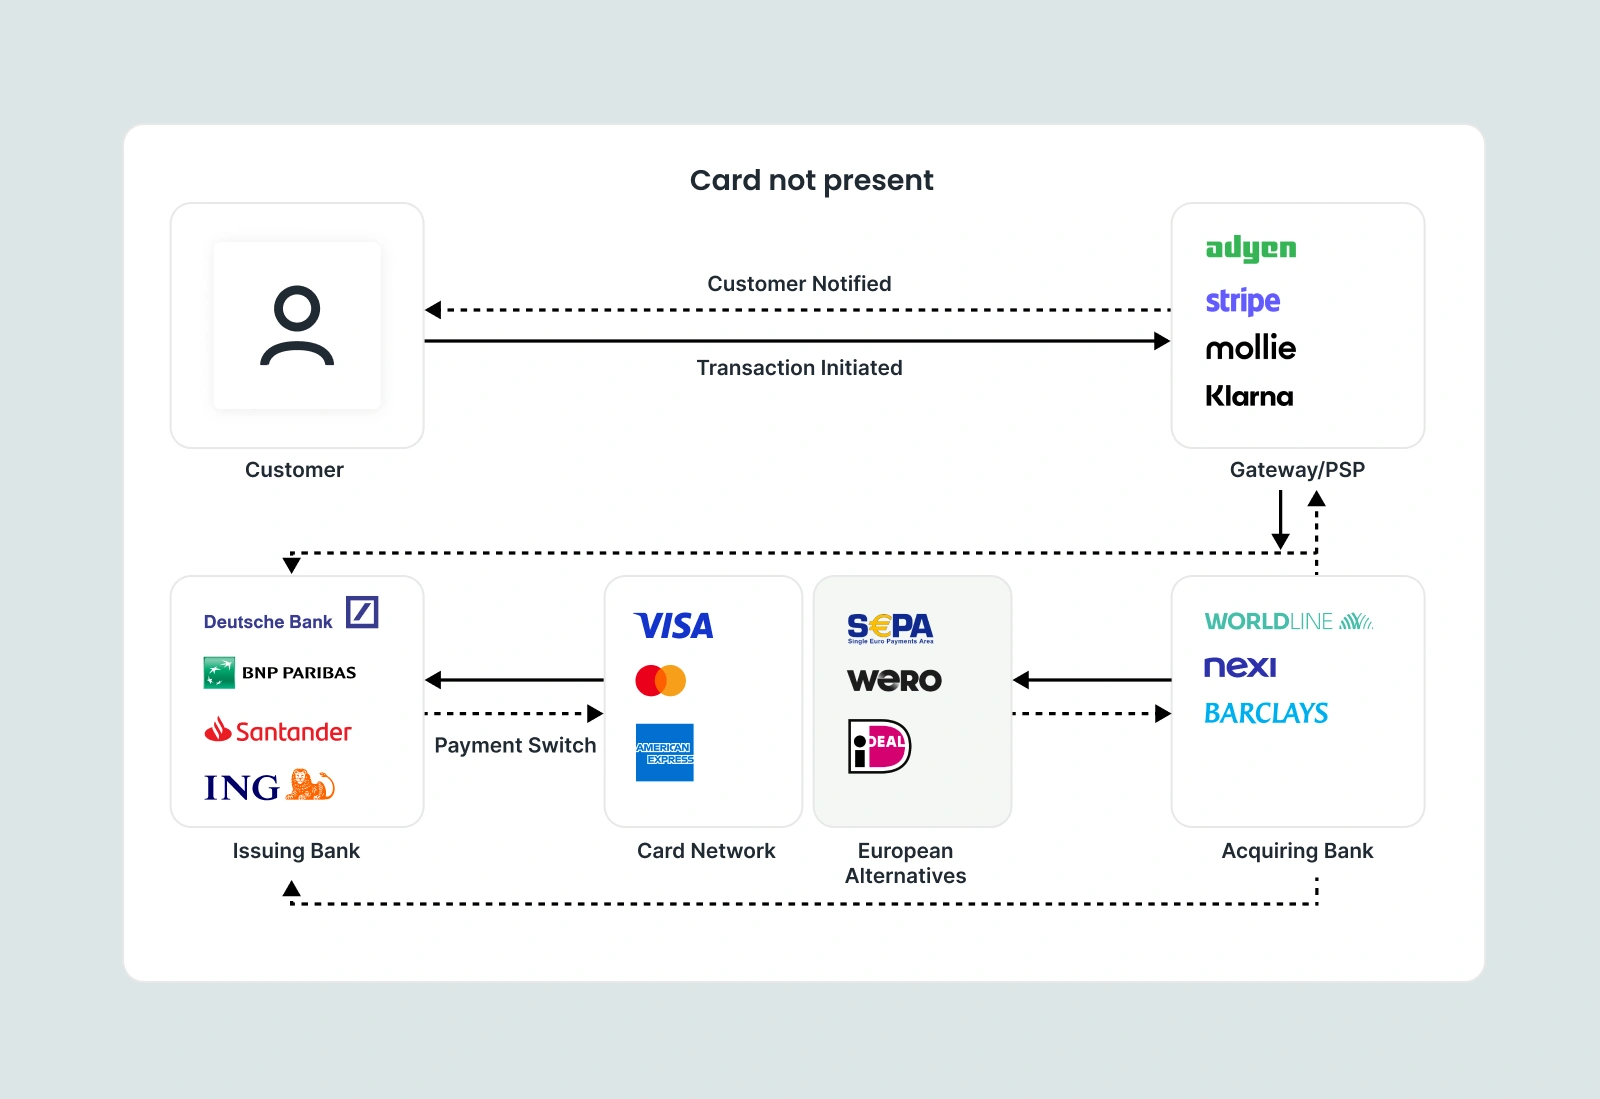
Une transaction sans carte présente (CNP) s'effectue sans la carte physique au point de vente : paiements e-commerce, achats intégrés aux applications, commandes par téléphone et abonnements récurrents en font partie. Le modèle CNP est prédominant dans le commerce numérique et connaît une croissance rapide.
Avantages pour les banques : Le CNP permet le commerce en ligne et mondial à grande échelle, prend en charge les abonnements et la facturation récurrente sans nécessiter d'action de la part du client à chaque cycle, et ne dépend d'aucun matériel.
La réalité des coûts et de la fraude : Le taux de fraude CNP s'élève à environ 0,93 % de la valeur des transactions, soit environ quinze fois plus que pour les transactions avec carte présente. Sur un volume annuel de 5 millions de dollars, cela représente près de 43 000 dollars d'exposition supplémentaire à la fraude provenant uniquement des canaux en ligne. Un risque plus élevé signifie des coûts de traitement plus importants, des couches d'authentification obligatoires (3DS, AVS, CVV) et des budgets de gestion des rétrofacturations plus conséquents.
Le piège des données : Les transactions CNP sont acheminées via des passerelles de paiement (Stripe, Adyen, PayPal, Square et bien d'autres), chacune ayant ses propres formats de descripteurs et modèles d'agrégation. Le nom d'un commerçant peut être masqué derrière une chaîne de caractères de la passerelle ou regroupé sous l'identité d'un facilitateur de paiement. Résultat ? L'identité du commerçant dans les transactions CNP est souvent incohérente pour une même entreprise, même en l'absence de toute fraude.

À quoi ressemblent réellement une transaction avec et sans carte présente
Pour comprendre pourquoi cela est important en pratique, prenons l'exemple d'un même commerçant hypothétique apparaissant dans les deux types de transactions.
Un titulaire de carte se rend dans une chaîne de cafés et paie en présentant sa carte. L'enregistrement de la transaction indique : COSTA COFFEE #4821, MCC 5814 (Restaurants, lieux de restauration), GBP 4.50. Le nom du commerçant provient du terminal. Il est reconnaissable, correctement catégorisé (en supposant que le MCC ait été défini avec précision) et lié à un emplacement spécifique.
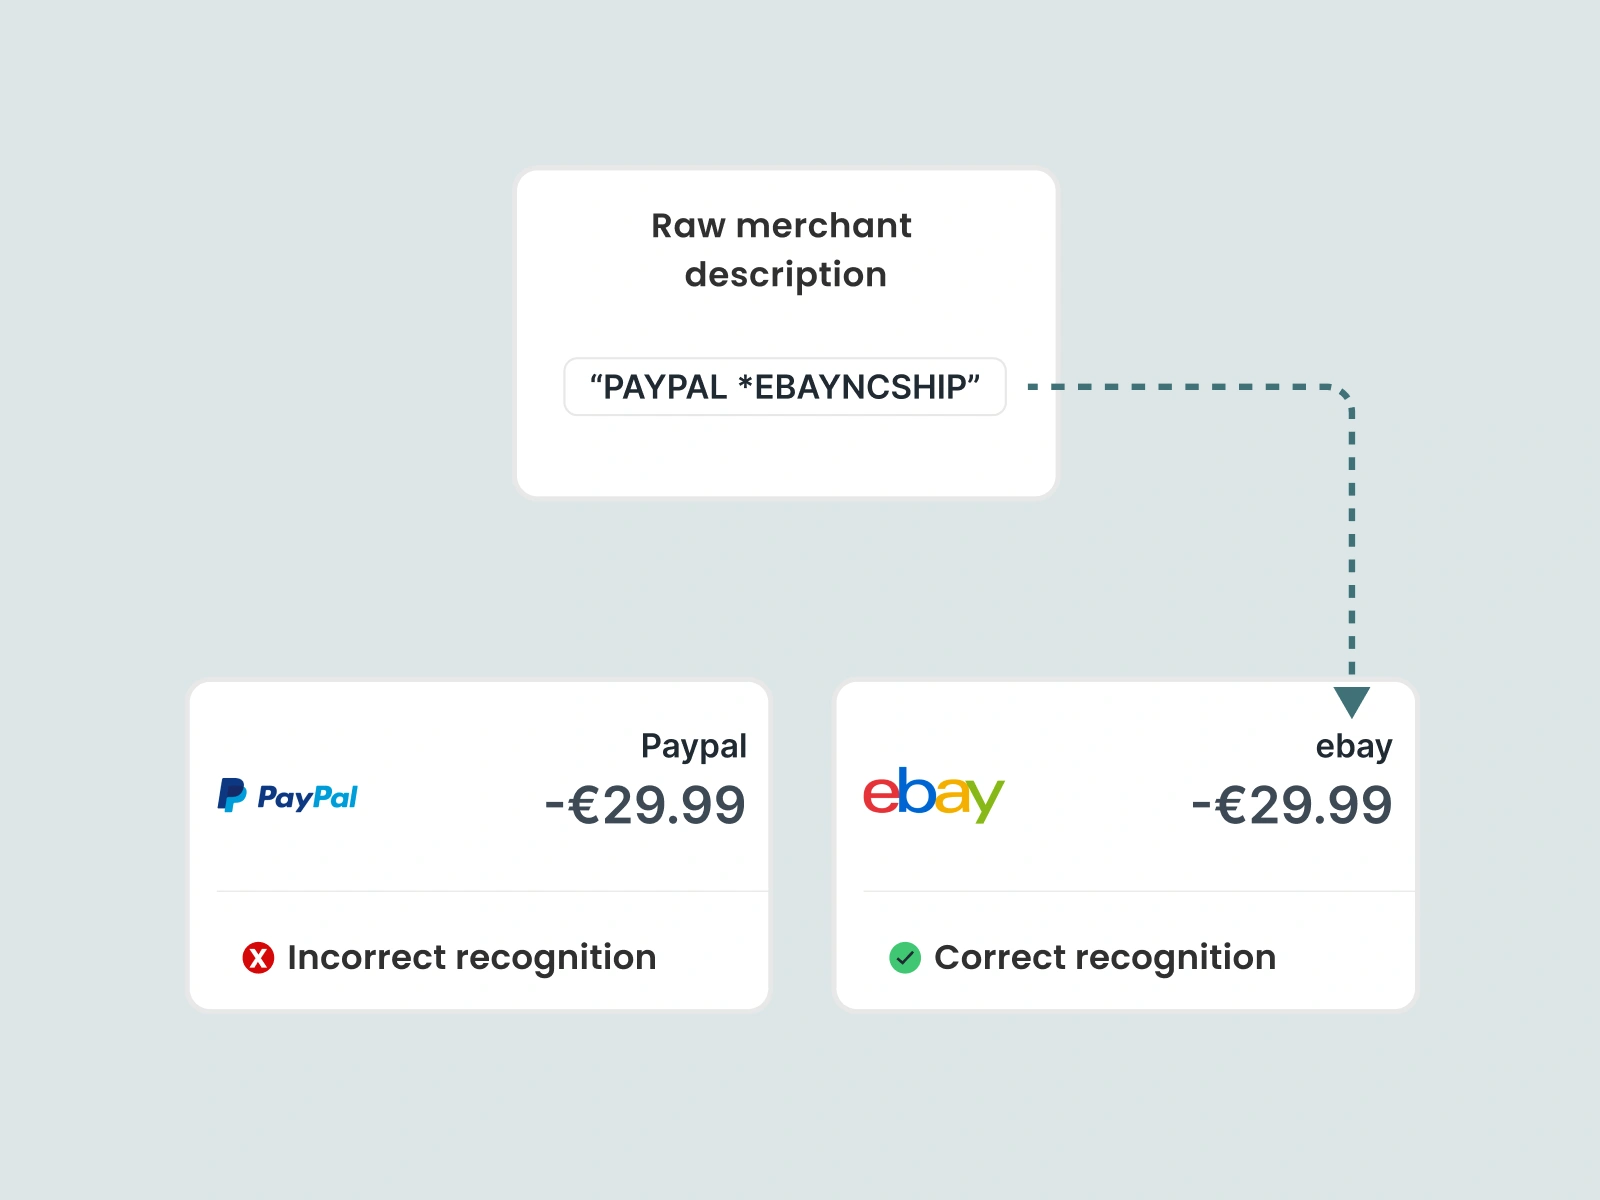
Le même titulaire de carte achète un paquet de café en grains sur la boutique en ligne de la même marque. L'enregistrement de la transaction indique : STRIPE*COSTACOFFEE, MCC 5999 (Commerce de détail divers), GBP 18.00. Le nom de la passerelle apparaît en premier. Le MCC est un code de vente au détail générique. Le nom du commerçant est une chaîne de caractères qui peut être reconnue ou non par le moteur de catégorisation de la banque, et qui ne sera presque certainement pas reconnue par le titulaire de la carte lorsqu'il consultera son relevé.
La comparaison la plus courante se concentre sur les dimensions évidentes : physique versus à distance, risque de fraude faible versus élevé, coût faible versus élevé. Ces points sont exacts et importants, mais ils omettent la dimension qui affecte le plus directement ce que les banques peuvent construire.
L'origine des transactions et la structure des données sont les points où les transactions avec carte (CP) et sans carte (CNP) divergent le plus radicalement. Ce dont les banques ont de plus en plus besoin, c'est d'un cadre capable de gérer ces deux structures de données de manière fiable ; non seulement une posture de lutte contre la fraude et de conformité pour chacune, mais un produit de données cohérent qui traite les transactions CP et CNP comme deux entrées au sein d'une couche transactionnelle unique et unifiée.
Le lien avec l'enrichissement des données transactionnelles
Les données des transactions avec carte (CP) ne sont pas totalement fiables : les erreurs de configuration des terminaux, la sélection stratégique des codes MCC et l'incohérence des noms de commerçants selon les points de vente génèrent un bruit qu'il faut nettoyer, même pour les transactions en magasin. Les données des transactions sans carte (CNP) sont souvent délibérément trompeuses : le masquage par les passerelles de paiement, la variabilité des descripteurs et l'agrégation des identités des commerçants font que la chaîne de données brute ne reflète souvent pas le commerçant avec lequel le titulaire de la carte a réellement interagi.
Vous souhaitez en savoir plus ? Découvrez comment aller au-delà des codes MCC grâce à une catégorisation précise.
Lorsque les systèmes d'une banque traitent ces deux types de données sans enrichissement, le résultat est un flux transactionnel fragmenté où un même commerçant peut apparaître sous cinq noms différents selon qu'il s'agit d'une transaction CP ou CNP, rendant impossible l'établissement d'une vue unifiée des dépenses. La catégorisation devient alors peu fiable. La détection des abonnements échoue, car les prélèvements CNP récurrents provenant de plateformes de facturation ne comportent pas d'identifiants de commerçants cohérents d'un cycle de facturation à l'autre.
La pression réglementaire formalise désormais cette nécessité. Le mandat AN4569 de Mastercard, en vigueur depuis octobre 2023, impose aux émetteurs européens de fournir des données enrichies sur les commerçants — incluant le nom public du commerçant, son adresse, ses coordonnées et son logo — aux titulaires de cartes qui en font la demande via les interfaces bancaires numériques. Visa suit le mouvement avec son propre mandat sur les données enrichies des commerçants, exigeant que les émetteurs à travers l'Europe affichent ces informations détaillées d'ici janvier 2027. Ces deux initiatives reconnaissent explicitement que les données transactionnelles brutes, qu'elles soient CP ou CNP, ne suffisent pas à permettre aux titulaires de cartes d'identifier leurs achats de manière fiable.
C'est dans cet environnement que les banques évoluent désormais : exigences réglementaires en matière de qualité des données, attentes des titulaires de cartes en matière de transparence, et une répartition des transactions de plus en plus orientée vers le canal (CNP) où la qualité des données est la plus difficile à obtenir.
Comment Tapix vous aide
Tapix s'attaque au problème des données CP/CNP à la racine : en standardisant les données transactionnelles des deux canaux au sein d'une couche d'identité marchande unique et cohérente, indépendamment de la manière dont la transaction sous-jacente a été traitée ou des données qui y étaient associées.
Pour les transactions avec carte (CP), cela signifie résoudre le bruit lié à la configuration des terminaux : mapper les noms de commerçants incohérents selon les sites, corriger les codes MCC mal appliqués et construire une identité marchande stable qui persiste dans l'historique des transactions du titulaire, même lorsque la même enseigne apparaît différemment sur les terminaux.
Pour les transactions sans carte (CNP), cela signifie percer le masquage des passerelles et la variabilité des descripteurs : identifier le véritable commerçant derrière une description Stripe ou Adyen, résoudre les transactions agrégées des places de marché pour identifier les vendeurs sous-jacents, et détecter les modèles de facturation récurrents même lorsque le descripteur change entre deux cycles.
C'est un enjeu crucial pour les banques à tous les niveaux de leur gamme de produits. Un flux transactionnel cohérent est la fondation d'outils de gestion financière personnelle (PFM) fiablesUne identité marchande claire améliore la qualité des signaux des modèles de détection de la fraude. L'analyse cross-canal devient pertinente lorsque les données CP et CNP partagent la même taxonomie marchande. De plus, l'expérience du titulaire de carte est optimisée grâce à des relevés lisibles, ce qui permet de réduire les litiges et les appels au support client systématiquement générés par des données de transaction incohérentes.
