Los bancos han pasado años tratando la calidad de los datos de transacciones como algo que mostrar. Una lista, un cambio de saldo, tal vez un estado de cuenta en PDF. Ahora los mejores tratan los datos de transacciones como algo sobre lo que construir: Resúmenes de revisiones anuales, controles de suscripción, PFM avanzado, segmentación de fidelidad, visualizaciones de huella de carbono. Sin embargo, el mercado está por todas partes.
- Un banco puede generar una “revisión” anual basándose en el gasto y la actividad.
- Otro puede mostrar huellas de CO2 por transacción y resúmenes mensuales de impacto.
- Otro realiza búsquedas avanzadas, filtrado y análisis generados por IA basándose en el contexto de la transacción.
- Y muchos todavía clasifican una gran parte del gasto en “Otros”, porque los datos subyacentes del comerciante y la categoría nunca se depuraron lo suficiente como para ser compatibles con algo más inteligente.
Misma categoría de producto, resultados radicalmente diferentes. El diferenciador es la calidad de los datos de transacciones.
Tapix ayuda a los bancos a impulsar las funciones de banca digital con datos de transacciones de calidad al enriquecer las cadenas de pagos en bruto en un contexto estructurado y fiable de comerciantes y categorías mediante información de pagos con tarjeta, transferencias, QR y banca abierta. Además de los datos enriquecidos con Tapix, los bancos pueden crear controles de suscripción, búsquedas y filtros inteligentes, información sobre PFM, segmentación de fidelización, y funciones de sostenibilidad, como la visualización de CO 2 por transacción. Lo que hace que estas soluciones funcionen o fallen no es la capa de IU.
Entonces, ¿qué se puede construir sobre datos de transacciones enriquecidos? ¿Y qué es necesario antes de eso? Echemos un vistazo rápido a nuestro documento técnico para presentar una idea central.
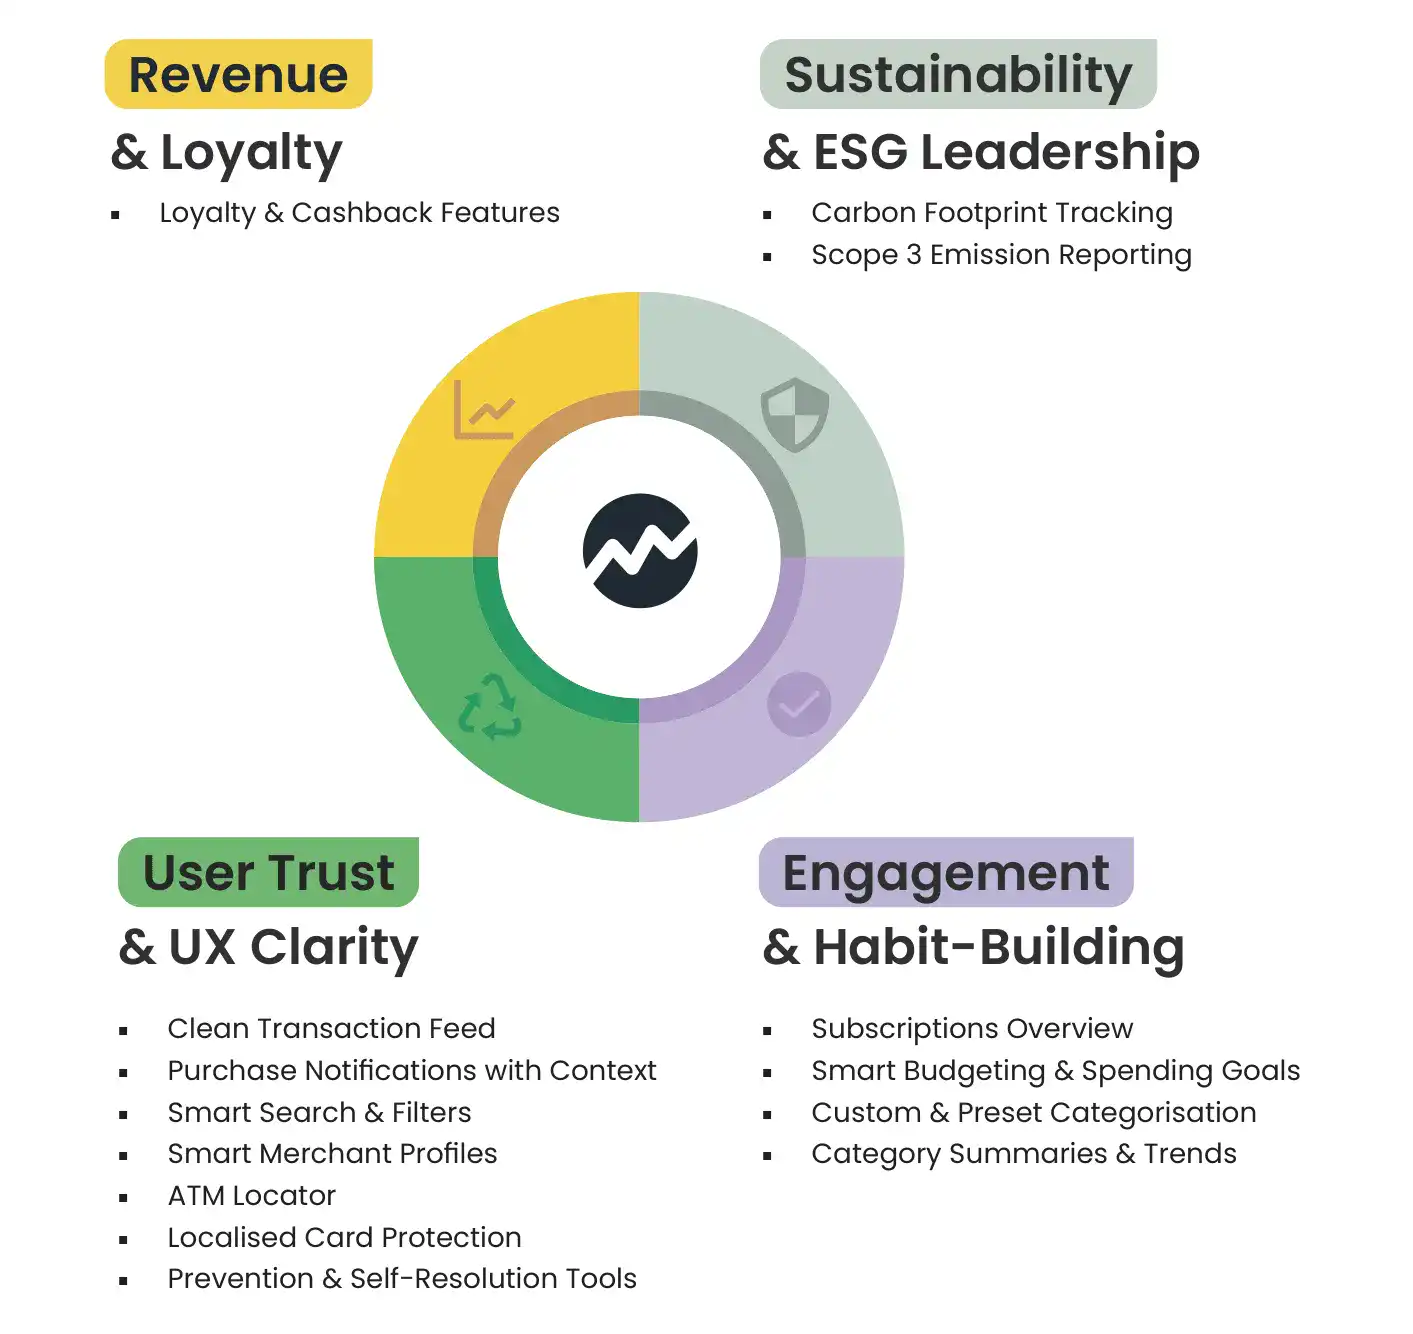
La calidad de los datos crea o invalida funciones
Lo que determina si las funciones tienen éxito o fallan es la calidad de los datos, que podemos dividir en tres pilares:
- Riqueza informativa – La riqueza es la profundidad. ¿Cuánto contexto significativo puede agregar a una transacción más allá de lo básico? Se trata de identificar al verdadero comerciante detrás de las pasarelas de pago, la precisión a nivel de tienda, los nombres/URL localizados y las señales de sostenibilidad como las huellas de CO2 o las etiquetas ecológicas.
- Cobertura – La cobertura es la amplitud. ¿Qué parte de las transacciones realmente se enriquecen lo suficiente como para admitir búsquedas, suscripciones, lógica de fidelidad e informes? Tapix enriquece más de mil millones de transacciones al mes con una cobertura de hasta 95 % para la categorización y 85 % para el reconocimiento de marca.
- Precisión – La precisión es la corrección por atribución. Un comerciante equivocado, una categoría incorrecta, una detección de suscripción incorrecta y los usuarios dejan de confiar en el producto. Tiene un impacto directo en el negocio y es un elemento diferenciador fundamental.
Obtenga en nuestro artículo más información sobre la calidad de datos y cómo los bancos la utilizan.
Prioridad en los KPI y qué mejora
La mayoría de los bancos construyen funciones primero y luego descubren que los datos no son compatibles. Comience con los KPI. Si sabe lo que está tratando de modificar, puede elegir las capacidades correctas y los requisitos de enriquecimiento se vuelven específicos.
Si su problema es el costo
Concéntrese en la carga de soporte, reclamaciones, contracargos y pérdidas por fraude. Las transacciones confusas crean trabajo operativo, resuelva el problema con:
- Transacciones limpias: identidad comercial coherente, además de logotipo, categoría y GPS/ubicación cuando esté disponible. Reduce los casos de “no identifico esto”.
- Búsqueda inteligente y filtros: busque por comerciante, categoría, etiquetas, cantidad, palabra clave para que los usuarios encuentren respuestas sin contactar con el soporte.
- Perfiles inteligentes de comerciantes: historial a nivel de comerciante y totales una vez que la identidad del comerciante es estable.
- Notificaciones de compra: alertas en tiempo real enriquecidas con el contexto del comercio, la categoría y la distancia/ubicación; mejora la confirmación del usuario y admite la detección de fraudes.
- Protección de tarjeta localizada: lógica de proximidad mediante la ubicación del dispositivo + ubicación del comerciante para reducir el fraude y los contracargos sin bloqueos indiscriminados.
Si su problema es el uso
Concéntrese en la vinculación, la adopción de recomendaciones y la pérdida de clientes. Las personas usan el PFM cuando las recomendaciones les parecen coherentes y justas. Eso requiere un enriquecimiento estable como:
- Visión general de las suscripciones: detección recurrente mediante etiquetas recurrentes, frecuencia, reconocimiento del comerciante e importe para identificar suscripciones, duplicados de banderas y detección de aumentos de precio.
- Objetivos de gasto y presupuesto inteligente: depende de categorías y etiquetas fiables para que los presupuestos no se contraigan en “Otros”.
- Clasificación personalizada y preestablecida: los usuarios renombran / recategorizan a través de la identidad del comerciante, categorías y etiquetas personalizadas, estabilizando su modelo personal.
- Resúmenes y tendencias por categoría: vistas de tendencia organizadas por categoría, hora, cantidad y etiquetas para crear un bucle de hábito repetible.
Si su problema es el crecimiento
Concéntrese en los resultados de fidelidad, los ingresos de los partners y la amortización. La fidelidad falla cuando la identificación del comerciante falla. El enriquecimiento hace que la identificación sea fiable mediante:
- Funciones de fidelidad y cashback: segmentación basada en la identidad del comerciante, frecuencia, patrones de gasto, categorías e historial limpio; admite informes y mediciones creíbles de los partners.
Si su problema es la diferenciación
Concéntrese en el compromiso ESG y la credibilidad de informes. Las funciones de sostenibilidad solo son útiles cuando la categorización y los metadatos subyacentes son lo suficientemente coherentes como para ser fiables. No pierda de vista:
- Seguimiento de huellas de carbono: estimaciones por transacción utilizando la categoría del comerciante, etiquetas ESG, ubicación y metadatos de CO2, además de resúmenes mensuales.
- Informes de emisiones de alcance 3: habilitación de informes a través de metadatos de transacciones enriquecidos (requiere la misma estabilidad: categorías, resolución del comerciante y mapeo coherente).
¿Sabía que...?¡
7 KPI de banca digital en los que los bancos deben concentrarse!
Muchos bancos pueden copiar una función de IU. Muchos menos son capaces de lanzar una sin romper la confianza, inflar los costos de soporte o corromper los análisis porque la calidad de los datos no es lo suficientemente sólida.
Para el contexto completo del mapa de soluciones, incluida la lógica subyacente, los requisitos de datos y la propiedad por capacidad, el documento técnico Payment Data in Action profundiza y revela más información.
