Les banques ont passé des années à traiter la qualité des données de transaction comme quelque chose à montrer. Une liste, un changement de solde, peut-être un relevé PDF. De nos jours, les meilleurs traitent les données de transaction comme quelque chose à construire : Récapitulatifs de l'année en revue, contrôles des abonnements, PFM avancée, ciblage de la fidélité, vues de l'empreinte carbone. Pourtant, le marché est partout.
- Une banque peut générer un « Bilan annuel » en fonction des dépenses et de l’activité.
- Une autre peut montrer les empreintes de CO2 par transaction et les résumés mensuels d'impact.
- Une autre exécute la recherche avancée, le filtrage et les informations de style IA basées sur le contexte de transaction.
- Et beaucoup déversent encore une grande partie des dépenses dans « Autre », parce que les données sous-jacentes sur les commerçants et les catégories ne sont jamais devenues assez précises pour servir à quoi que ce soit de plus intelligent.
Même catégorie de produit, mais des résultats radicalement différents. Le différenciateur est la qualité des données de transaction.
Tapix aide les banques à alimenter les fonctionnalités bancaires numériques avec des données de transaction de qualité en enrichissant les chaînes de paiement brutes dans un contexte de commerçant et de catégorie structuré et fiable à travers les paiements par carte, les transferts, les codes QR et les entrées bancaires ouvertes. En plus des données enrichies par Tapix, les banques peuvent créer des contrôles d'abonnement, une recherche et des filtres intelligents, des informations PFM, un ciblage fidélisé et des fonctionnalités de durabilité telles que des vues CO2 par transaction. Ce qui fait que ces solutions fonctionnent ou échouent, ce n'est pas la couche UI.
Alors, que peut-on construire sur des données de transaction enrichies ? Et que doit-il se passer avant cela ? Jetons un rapide coup d’œil à notre livre blanc pour vous présenter une idée centrale.
La qualité des données crée ou supprime les fonctionnalités
Ce qui détermine si les fonctionnalités réussissent ou échouent, c'est la qualité des données, que nous pouvons diviser en trois piliers :
- Richesse de l'information : La richesse est la profondeur. Quel contexte significatif vous pouvez attacher à une transaction au-delà des bases ? Il s’agit d’identifier le véritable commerçant derrière les passerelles de paiement, la précision au niveau des magasins, les noms/URL localisés et les signaux de durabilité tels que les empreintes CO₂ ou les étiquettes écologiques.
- Couverture : La couverture est l’étendue des données. Quelle part des transactions devient réellement suffisamment « enrichie » pour soutenir la recherche, les abonnements, la logique de fidélité et le reporting ? Tapix enrichit plus d’un milliard de transactions par mois avec une couverture allant jusqu’à 95 % pour la catégorisation et 85 % pour la reconnaissance de la marque.
- Précision : La précision est la justesse des points de données. Un mauvais commerçant, une mauvaise catégorie, une mauvaise détection d'abonnement, et les utilisateurs cessent de faire confiance au produit. Cela a un impact direct sur les affaires et constitue un élément de différenciation essentiel.
Apprenez-en plus sur la qualité des données et leur utilisation par les banques dans notre article.
Une approche axée sur les KPI et les leviers d'amélioration
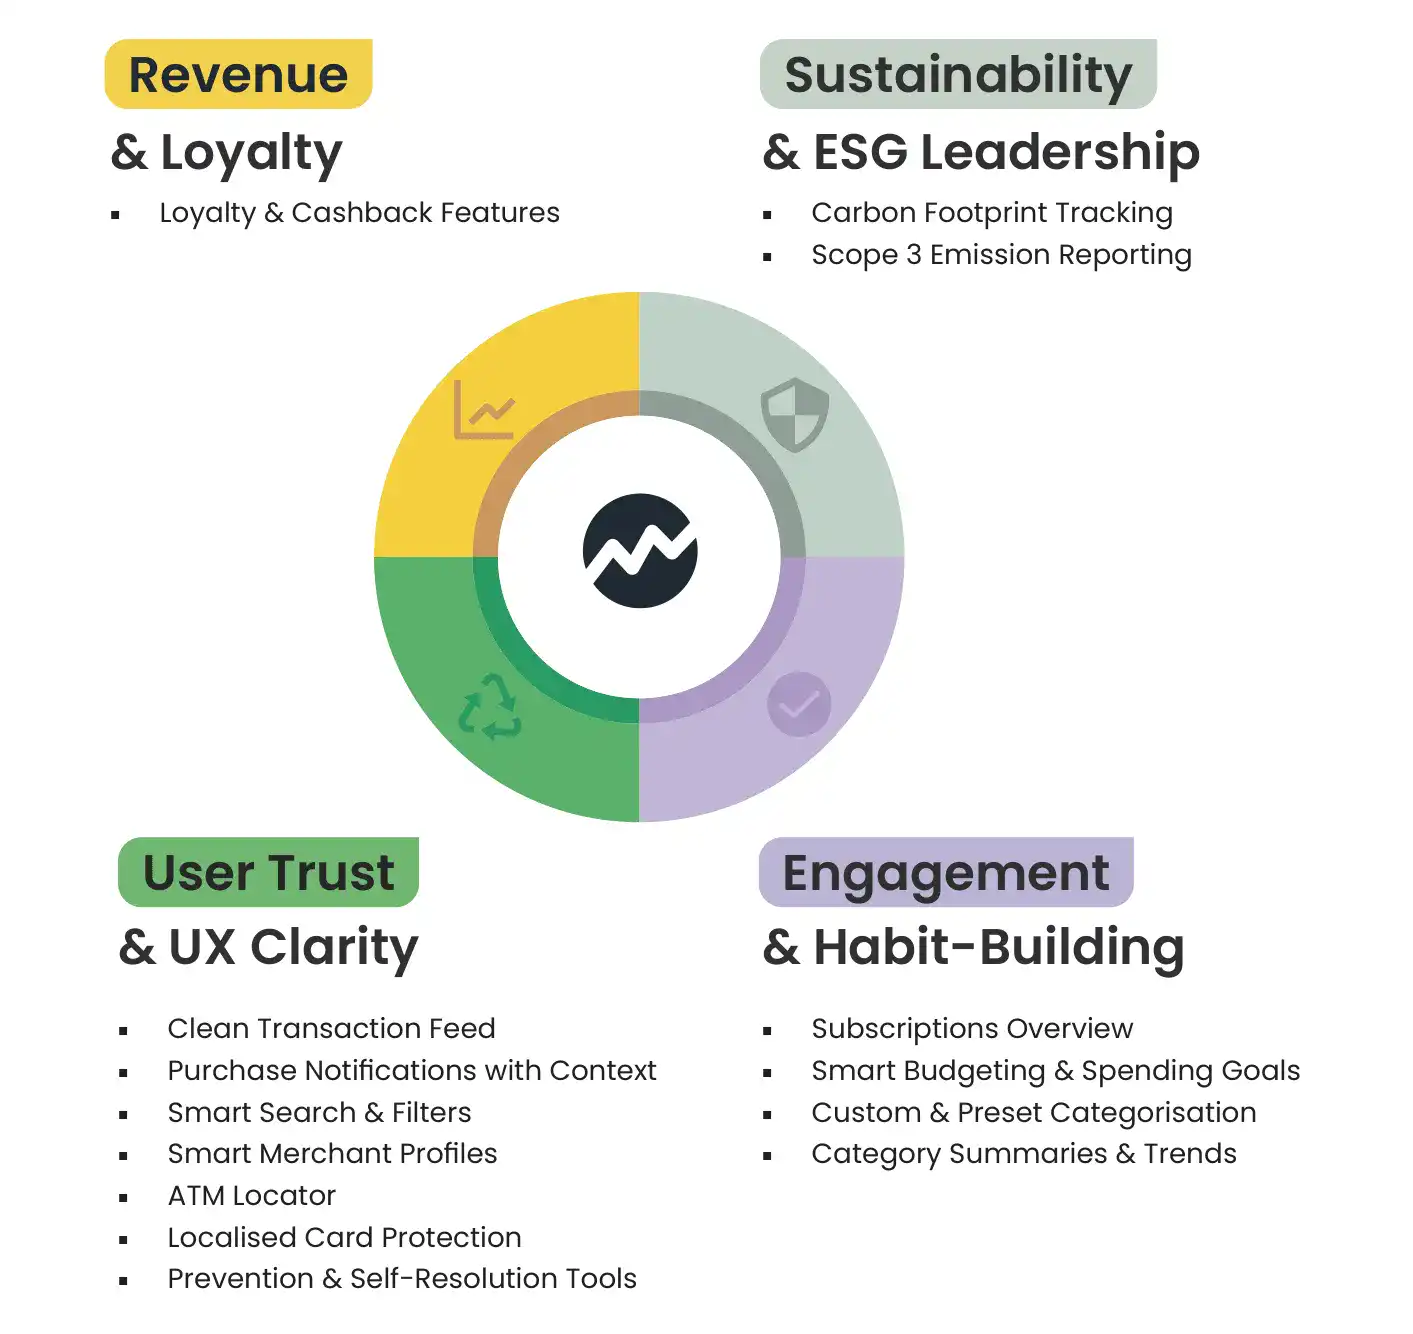
La plupart des banques créent d’abord des fonctionnalités et découvrent ensuite que les données ne peuvent pas les prendre en charge. Commencez par les KPI. Si vous savez ce que vous essayez de faire, vous pouvez choisir les bons leviers et les exigences d’enrichissement deviennent spécifiques.
Si votre problème est le coût
Concentrez-vous sur la charge de soutien, les litiges, les rétro-facturations et les pertes liées à la fraude. Les transactions confuses créent du travail opérationnel, effacez le désordre avec :
- Un flux de transaction propre : identité du commerçant cohérente, logo, catégorie et GPS/localisation lorsque disponible. Réduit les cas « Je ne reconnais pas cela ».
- La recherche intelligente et des filtres : recherche par commerçant, catégorie, tags, montant, mot clé afin que les utilisateurs trouvent des réponses sans contacter le support.
- Des profils commerçants intelligents : historique et totaux au niveau commerçant une fois que l'identité du commerçant est acquise.
- Des notifications d'achat avec leur contexte : alertes en temps réel enrichies avec le contexte du commerçant, de la catégorie et de la distance/localisation ; améliore la confirmation des utilisateurs et prend en charge la détection des fraudes.
- La protection localisée des cartes : logique de proximité utilisant l'emplacement de l'appareil + l'emplacement du commerçant pour réduire la fraude et les rétro-facturations sans blocage brutal.
Si votre problème est l'utilisation
Concentrez-vous sur l'engagement, l'adoption de la perspicacité et le churn. Les gens utilisent le PFM quand les idées se sentent cohérentes et justes. Cela nécessite un enrichissement stable comme :
- L’aperçu des abonnements : détection récurrente à l'aide de balises récurrentes, fréquence, reconnaissance des commerçants, abonnements de surface, doublons de drapeaux et détection des augmentations de prix.
- Des objectifs budgétaires et de dépenses intelligents : dépend de catégories et de balises dignes de confiance afin que les budgets ne s’effondrent pas en « Autre ».
- Une catégorisation personnalisée et prédéfinie : les utilisateurs renomment/reclassifient via l’identité du commerçant, les catégories et les étiquettes/tags personnalisés, stabilisant ainsi leur modèle personnel.
- Des résumés et tendances des catégories : vues de tendances pilotées par catégorie, heure, quantité et tags pour créer une boucle d'habitude répétable.
Si votre problème est la croissance
Concentrez-vous sur les performances de fidélisation, les revenus des partenaires et l'échange. La loyauté se brise lorsque l'attribution du commerçant échoue. L'enrichissement fiabilise l'attribution avec :
- La fidélité et les fonctionnalités de cashback : ciblage basé sur l’identité du commerçant, la fréquence, les habitudes de dépenses, les catégories et l’historique propre ; supporte des rapports et des mesures crédibles des partenaires.
Si votre problème est la différenciation
Mettre l’accent sur l’engagement ESG et la crédibilité du reporting. Les fonctionnalités de développement durable ne fonctionnent que lorsque la catégorisation et les métadonnées sous-jacentes sont suffisamment cohérentes pour être fiables. Poursuivez :
- Le suivi de l’empreinte carbone : estimations par transaction à l’aide de la catégorie marchande, des étiquettes ESG, de la localisation et des métadonnées CO2, ainsi que des résumés mensuels.
- Le reporting des émissions de scope 3 : activation de la déclaration via des métadonnées de transaction enrichies (nécessite la même stabilité : catégories, résolution du commerçant et cartographie cohérente).
Le saviez-vous ?
7 KPI bancaires numériques sur lesquels les banques devraient se concentrer !
De nombreuses banques peuvent copier une fonctionnalité UI. Beaucoup moins nombreuses sont celles qui peuvent l’utiliser sans rompre la confiance, gonfler les coûts de support ou corrompre les analyses parce que la qualité des données n’était pas assez élevée.
Pour le contexte cartographique complet de la solution, y compris la logique sous-jacente, les besoins en données et la propriété par capacité, le livre blanc Payment Data in Action approfondit et en dévoile plus.
