La Directiva revisada sobre crédito al consumo (CCD2) de la UE representa la mayor reforma de la regulación del crédito al consumo en Europa en los últimos 15 años. La mayoría de los análisis se limitan a la lista de verificación de cumplimiento: nuevo ámbito de aplicación, requisitos de solvencia y fecha límite en noviembre de 2026. Ese enfoque es incompleto y, para algunos lectores, resulta activamente engañoso.
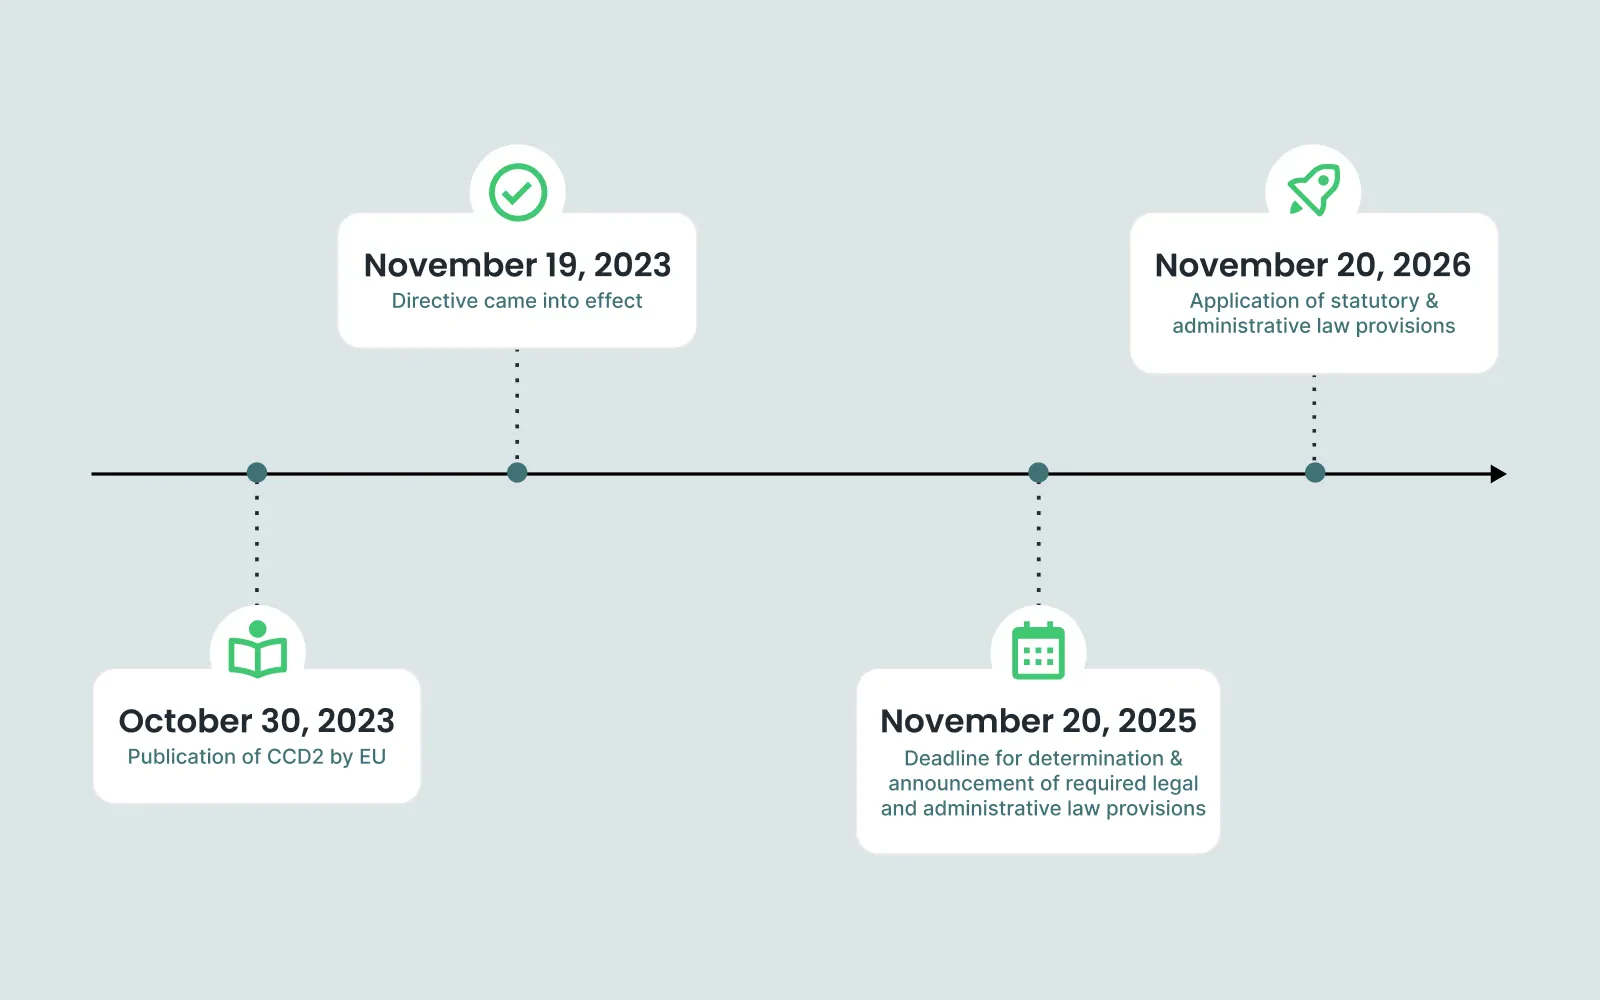
La CCD2 no surgió de la nada. Es el resultado de un proceso regulatorio de seis años, basado en un diagnóstico documentado de las debilidades que mostró el marco de 2008. Los requisitos que introduce son nuevos para algunos mercados, pero ya son habituales en otros. Además, la fecha de aplicación anunciada (20 de noviembre de 2026) es más una suposición de trabajo que una certeza definitiva.
Este artículo analiza qué es realmente la CCD2, por qué la UE concluyó que la CCD1 necesitaba ser reemplazada y cuáles son las implicaciones prácticas para los prestamistas y proveedores de BNPL. El enfoque de cumplimiento al final se centra en la evaluación de la solvencia, ya que es el área donde la infraestructura de datos se convierte en una cuestión regulatoria.
Por qué la UE está reemplazando la CCD1
La Directiva sobre crédito al consumo de 2008 (Directiva 2008/48/CE, "CCD1") fue redactada en un mundo diferente, uno en el que los préstamos en línea eran un nicho y el "compra ahora, paga después" (BNPL) como categoría no existía de manera significativa fuera de la venta por catálogo. La directiva armonizó elementos clave de la legislación sobre crédito al consumo en toda la UE y sentó las bases para un mercado único de préstamos al consumo. Sin embargo, la Comisión Europea incluyó una revisión de la CCD1 en su programa de trabajo de 2020 como parte de su Nueva Agenda del Consumidor. La revisión concluyó que la CCD1 había sido "solo parcialmente efectiva" para garantizar un alto nivel de protección al consumidor e identificó varias categorías distintas de problemas:
Lagunas en el ámbito de aplicación:La CCD1 excluía productos que se habían vuelto comercialmente significativos: BNPL, crédito a corto plazo sin intereses, ciertos acuerdos de arrendamiento, préstamos entre particulares (P2P) y crédito mediante financiación colectiva (crowdfunding). También excluía por completo los préstamos inferiores a 200 €. En la práctica, los préstamos pequeños son utilizados de forma desproporcionada por consumidores financieramente vulnerables, a menudo se ofrecen como crédito de alto coste, como los préstamos de día de pago, y conllevan tasas anuales equivalentes (TAE) que pueden ser un orden de magnitud más altas que las de los préstamos mayores, debido a que los costes fijos de originación se reparten sobre un capital menor.
Redacción imprecisa que conduce a la fragmentación:Varias disposiciones de la CCD1 utilizaban un lenguaje que dejaba un margen significativo para la interpretación nacional. Los Estados miembros aprovecharon esta flexibilidad y el resultado fue un mosaico de soluciones que funcionaban bien y otras que no tanto.
Mecanismos débiles de préstamo responsable:El artículo 8 de la CCD1 exigía a los prestamistas realizar una evaluación de la solvencia, pero no especificaba qué hacer con el resultado. Un prestamista podía realizar una evaluación, concluir que era poco probable que el prestatario pagara y, aun así, conceder el crédito sin infringir la directiva. La directiva también ofrecía una orientación limitada sobre lo que significaba realmente "información suficiente".
A esto hay que añadir un cambio estructural en el comportamiento del consumidor: la inflación posterior a 2020 y la incertidumbre económica empujaron a más consumidores hacia el crédito de pequeño importe y corta duración. El BNPL se convirtió en una opción de pago predeterminada en muchos minoristas en línea. El volumen de decisiones de crédito que se producían fuera del perímetro de la CCD1 creció sustancialmente.
La CCD2 es la respuesta a ese diagnóstico. Su doble objetivo, establecido explícitamente en los considerandos, es equilibrar los beneficios de la digitalización con los riesgos de los préstamos irresponsables en los procesos de compra en línea, y profundizar en la armonización para que el mercado único de crédito al consumo pueda funcionar finalmente.
Para un análisis más profundo sobre cómo el enriquecimiento de datos de pago aborda estos desafíos en la banca abierta, consulte nuestro artículo Enriquecimiento de datos de pago en la banca abierta
Qué cambia realmente la CCD2
Ampliación del ámbito de aplicación en ambas direcciones:Se elimina el umbral inferior de 200 €, lo que incluye en el perímetro los préstamos de pequeño importe y los pagos a plazos sin intereses. El límite superior aumenta de 75.000 € a 100.000 €. Los servicios de BNPL (compra ahora, paga después), las tarjetas de débito diferido, ciertos descubiertos, el arrendamiento con opción de compra y los servicios de crédito mediante financiación participativa (crowdfunding) quedan explícitamente cubiertos. Existe un "régimen más ligero" discrecional a disposición de los Estados miembros para créditos de muy pequeña cuantía (menos de 200 €), sin intereses o con un plazo inferior a tres meses, pero la norma general es que estos productos pasan a estar regulados.
Evaluación de la solvencia:El artículo 18 de la CCD2 mantiene la obligación de evaluación del artículo 8 de la CCD1, pero añade tres elementos de los que carecía esta última: una lista explícita de las categorías de información que debe considerar la evaluación (ingresos, gastos, pasivos existentes, resiliencia ante choques financieros); el requisito de que la evaluación seaproporcionadaa la naturaleza, duración, valor y riesgo del crédito; y una norma que establece que, en principio, el crédito solo puede concederse cuando la evaluación sea positiva, con excepciones limitadas (como los préstamos estudiantiles o los créditos relacionados con la atención sanitaria). Las evaluaciones deben estar documentadas, ser coherentes y auditables.
Autorización y supervisión:Todos los prestamistas e intermediarios de crédito deben someterse a un proceso de admisión, registro y supervisión adecuado por parte de una autoridad competente independiente. Las entidades de crédito y las entidades de pago o de dinero electrónico autorizadas quedan excluidas en virtud de los regímenes prudenciales existentes, pero el efecto práctico para muchos proveedores de BNPL es que ahora necesitan una licencia, cuando anteriormente operaban bajo un marco de servicios de pago o sin ninguno en absoluto.
Normas de información y publicidad adaptadas al entorno digital:El SECCI es sustituido por un formulario de Información Normalizada Europea sobre Crédito al Consumo más breve y de una sola página, diseñado para pantallas móviles. Las normas publicitarias se endurecen considerablemente, incluyendo la advertencia obligatoria de que "pedir dinero prestado cuesta dinero".
Una advertencia fundamental: esto no es todo nuevo
Un punto en el que gran parte de la cobertura sobre la CCD2 se equivoca, incluidas algunas publicaciones del sector, es la implicación de que la evaluación de la solvencia solo se convierte en una obligación real en noviembre de 2026. Para partes sustanciales del mercado de crédito al consumo de la UE, ha sido una obligación real durante casi una década.
En la República Checa, los proveedores de crédito al consumo no bancarios han estado sujetos a la obligación de evaluación de la solvencia desde la entrada en vigor de la Ley n.º 257/2016 Sb. sobre Crédito al Consumo (la transposición nacional de la CCD1), y el Banco Nacional Checo ha supervisado activamente el cumplimiento de esta obligación. Las expectativas publicadas por el CNB sobre la evaluación de la solvencia ya cubren la mayor parte de lo que la CCD2 codifica a nivel de la UE: evaluación documentada, consideración de los ingresos y las obligaciones existentes, proporcionalidad y el requisito de no conceder crédito cuando la evaluación sea negativa.
Los Países Bajos aplican un régimen comparable a través del requisito de registro en el BKR y la supervisión de la AFM. Alemania lleva mucho tiempo exigiendo una evaluación sustancial de la solvencia en virtud del artículo 505a del BGB y las directrices de la BaFin. Varios mercados nórdicos cuentan desde hace años con marcos nacionales sólidos.
Para los prestamistas de estos mercados, la CCD2 supone un endurecimiento incremental y una aclaración de la base armonizada. Para los prestamistas de mercados donde la CCD1 se transpuso de forma laxa, y para los proveedores de BNPL en todos los mercados, la CCD2 es un régimen sustancialmente diferente. Cualquiera que lea un artículo de la CCD2 debe tener claro cuál de estas dos situaciones le corresponde, ya que las implicaciones operativas son muy distintas.

Sobre la fecha de aplicación de 2026
Está previsto que la CCD2 sea plenamente aplicable a partir del 20 de noviembre de 2026. Es más preciso describir esta fecha como el calendario de trabajo actual, existiendo una incertidumbre significativa sobre si se mantendrá para todos los miembros de la UE.
Veintitrés de los veintisiete Estados miembros incumplieron el plazo de transposición del 20 de noviembre de 2025 (es decir, los principios definidos sobre cómo se transpondrá la directiva a la legislación local). Bajo cualquier estándar, esto supone un retraso considerable. No se trata de un puñado de rezagados, sino de la inmensa mayoría de la UE. En noviembre de 2025, E-commerce Europe y varias asociaciones nacionales del sector escribieron formalmente a la Comisión Europea solicitando que la fecha de aplicación se ampliara un año, hasta el 20 de noviembre de 2027, para dar tiempo a los Estados miembros y a las empresas a realizar una implementación adecuada. En el momento de redactar este informe, la Comisión no ha aceptado dicha prórroga.
Existen precedentes históricos en ambos sentidos. La directiva de ciberseguridad NIS2 se enfrentó a un patrón similar: un plazo de transposición que la mayoría de los Estados miembros incumplió, procedimientos de infracción contra 23 países y retrasos continuos mucho después de la fecha límite, pero la fecha de aplicación no se amplió formalmente. Por el contrario, la Directiva sobre información corporativa en materia de sostenibilidad (CSRD) y la Directiva sobre diligencia debida de las empresas en materia de sostenibilidad (CSDDD) fueron objeto de un procedimiento formal de "pausa" a principios de este año, con plazos prorrogados entre uno y dos años.
Para los prestamistas y proveedores de BNPL, la postura estratégica debería ser sencilla: tratar el 20 de noviembre de 2026 como la fecha límite de trabajo, pero planificar la posibilidad de que se retrase. La dirección normativa ya está fijada mientras esperamos la fecha exacta de aplicación.
En qué punto queda esto para la evaluación de la solvencia
El área sustancial donde la CCD2 cambia la realidad operativa de forma más directa es el régimen de evaluación de la solvencia según el Artículo 18. El cambio pasa de una obligación procedimental ("debe realizar una evaluación") a una sustancial ("la evaluación debe basarse en datos financieros fácticos y verificados, proporcionales al crédito ofrecido, documentados, auditables y capaces de producir un resultado determinado").
El principio de proporcionalidad es fundamental aquí. Un plan de pago BNPL a corto plazo de 500 € no requiere el mismo nivel de análisis que un préstamo personal de 40 000 €; la directiva lo establece explícitamente. Sin embargo, para créditos de cualquier cuantía significativa, la evaluación debe captar los ingresos (incluida su estabilidad y composición), los pasivos existentes, los gastos comprometidos recurrentes y los indicadores de estrés financiero o comportamiento de riesgo. Las directrices de la Autoridad Bancaria Europea sobre la concesión y el seguimiento de préstamos proporcionan el marco general; las autoridades nacionales competentes seguirán interpretando y adaptando estas directrices a sus mercados.
La cuestión práctica para los prestamistas es de dónde provienen estos datos y si son lo suficientemente fiables como para respaldar una decisión regulatoria.
Entradas tradicionales:los datos de las agencias de crédito, los ingresos declarados y la carga de documentos siguen siendo válidos, pero presentan lagunas conocidas. La cobertura de las agencias varía sustancialmente en toda la UE y es especialmente escasa para los consumidores más jóvenes y los ingresos de la economía colaborativa. Los ingresos declarados son autodeclarados. La carga de documentos genera fricción y costes de verificación.
Datos de transacciones:accedidos a través de la banca abierta bajo la PSD2, ofrecen una visión directa del comportamiento financiero real: flujos de ingresos reales, gastos recurrentes reales, servicio de deuda existente real y señales de riesgo reales, como el gasto en apuestas o la dependencia de préstamos rápidos. Esta es la categoría de datos que se ajusta más directamente a las categorías que el Artículo 18 exige que los prestamistas consideren.
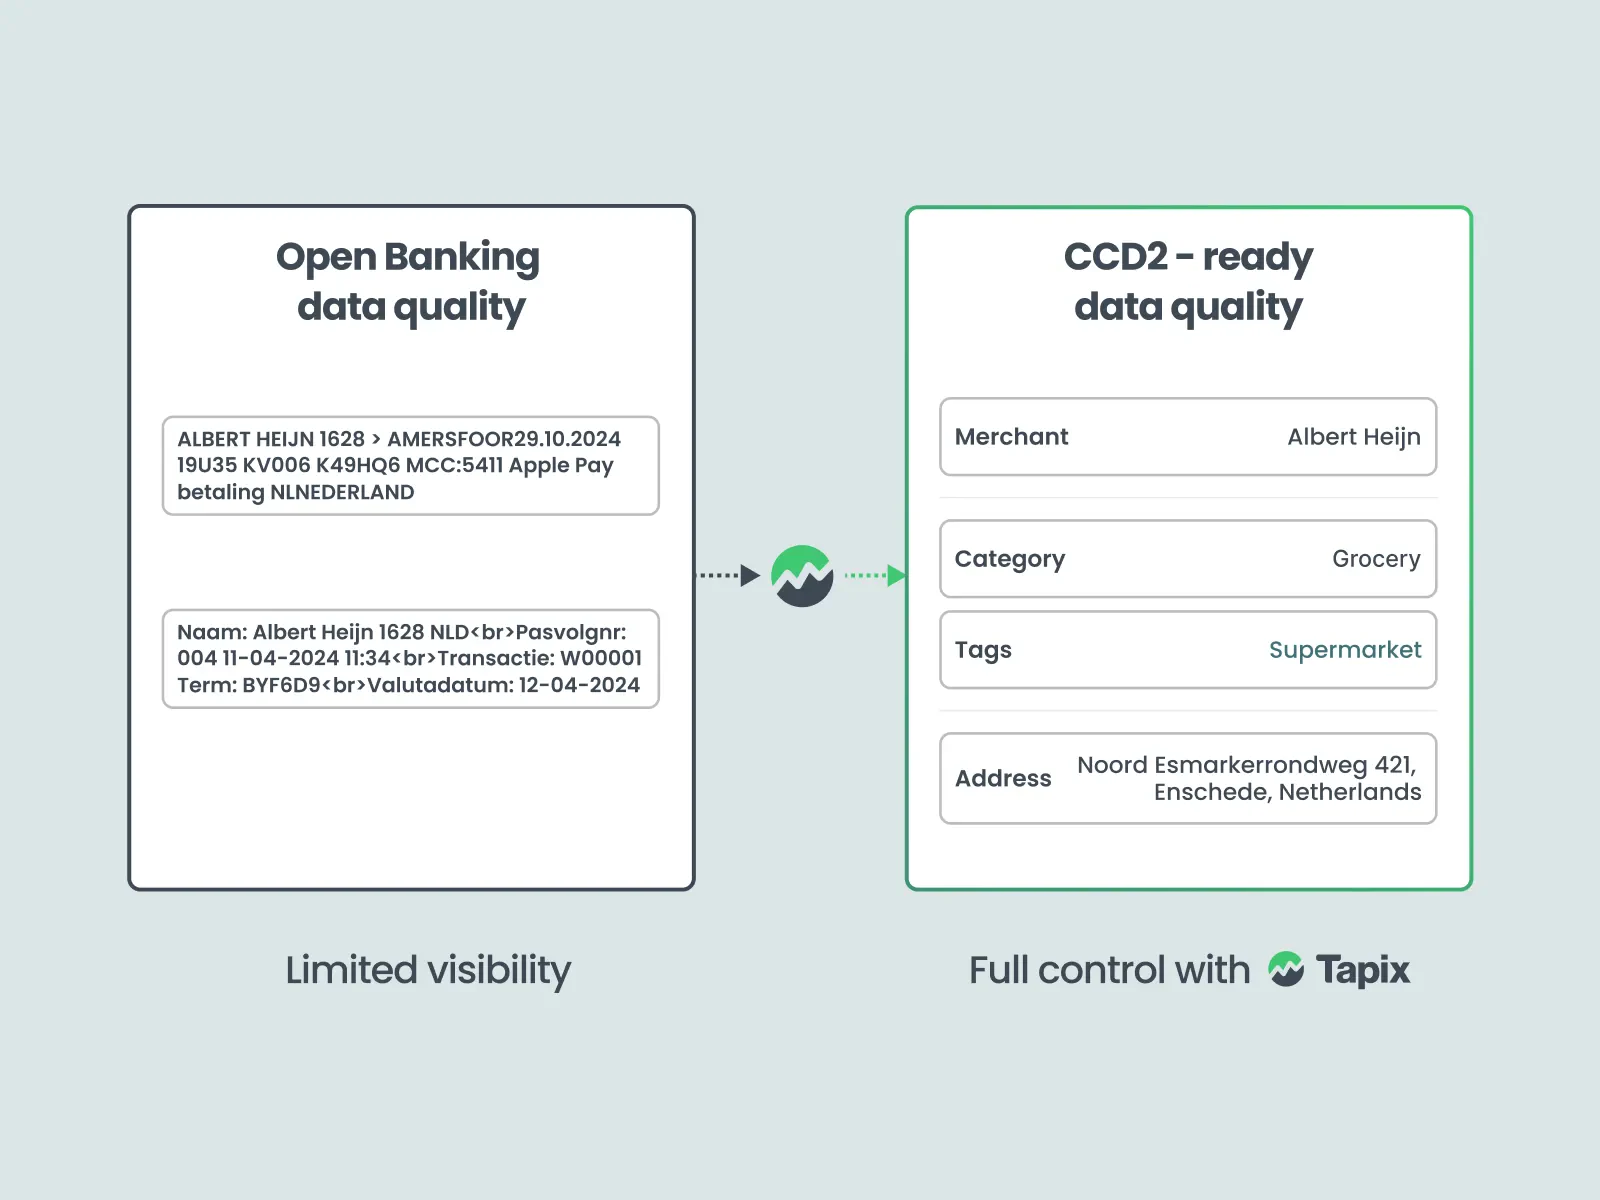
La complicación es que los datos de transacciones en bruto no son aptos para su propósito sin un enriquecimiento significativo. Las descripciones de las transacciones emitidas por los bancos son inconsistentes, crípticas y, a menudo, carecen de sentido: la misma cafetería puede aparecer como "SQ *COSTA COFFEE 1234", "COSTA C LON GB" o "POS PURCHASE 08/04" dependiendo del banco, el adquirente y la red de tarjetas. Los códigos de categoría de comerciante (MCC) no se transmiten de forma coherente en las fuentes de banca abierta y, cuando están presentes, suelen ser demasiado generales: el MCC 6012 abarca desde una filial de financiación al consumo convencional hasta un prestamista de préstamos rápidos o un intercambio de criptomonedas.
Bajo la CCD1, este problema de calidad de los datos era una molestia operativa. Bajo los requisitos de documentación y auditabilidad de la CCD2, se convierte en una cuestión de cumplimiento. Una evaluación de solvencia basada en una categorización poco fiable, ingresos mal categorizados o pasivos omitidos es más difícil de defender si un regulador examina el expediente de la decisión.
Cómo ayuda Tapix
Tapix se especializa en transformar datos de transacciones en bruto en el formato estructurado, categorizado y verificado que requiere la evaluación de solvencia bajo la CCD2. Mientras que las fuentes de banca abierta estándar solo exponen la descripción de la transacción y los datos bancarios principales añaden códigos MCC, Tapix incorpora una validación cruzada de la identidad del comerciante, granular categorización, detección de ingresos (separación de ingresos por empleo estable de prestaciones sociales, flujos de trabajo autónomo y fuentes irregulares), identificación de gastos recurrentes (alquiler, servicios públicos, suscripciones, pago de préstamos, obligaciones fiscales) y extracción de señales de riesgo (juegos de azar, préstamos rápidos, uso recurrente de descubiertos, actividad en criptomonedas).
El resultado es una capa de datos diseñada para ajustarse a los requisitos sustantivos del Artículo 18: datos financieros fácticos verificados, proporcionales al crédito ofrecido y estructurados de manera que respalden una pista de auditoría defendible.

La CCD2 eleva el estándar de lo que se considera una base suficiente para una decisión crediticia. Para los prestamistas y proveedores de BNPL que se preparan para el nuevo régimen, la pregunta subyacente es la misma: ¿son los datos en los que se basa su modelo de asequibilidad realmente lo suficientemente sólidos como para defenderlos?
Si desea ver cómo Tapix gestiona datos de transacciones reales frente a los requisitos de la CCD2, póngase en contacto con nosotros.
