La directive révisée sur le crédit aux consommateurs (CCD2) de l'UE constitue la plus importante refonte de la réglementation du crédit à la consommation en Europe depuis 15 ans. La plupart des analyses se limitent à une simple liste de contrôle de conformité : nouveau champ d'application, exigences en matière de solvabilité, échéance de novembre 2026. Cette approche est incomplète et, pour certains lecteurs, activement trompeuse.
La CCD2 n'est pas apparue par hasard. Elle est le fruit d'un processus réglementaire de six ans, fondé sur un diagnostic documenté des faiblesses révélées par le cadre de 2008. Les exigences qu'elle introduit sont nouvelles pour certains marchés, mais déjà courantes dans d'autres. Quant à la date d'application annoncée (20 novembre 2026), elle relève davantage d'une hypothèse de travail que d'une certitude absolue.
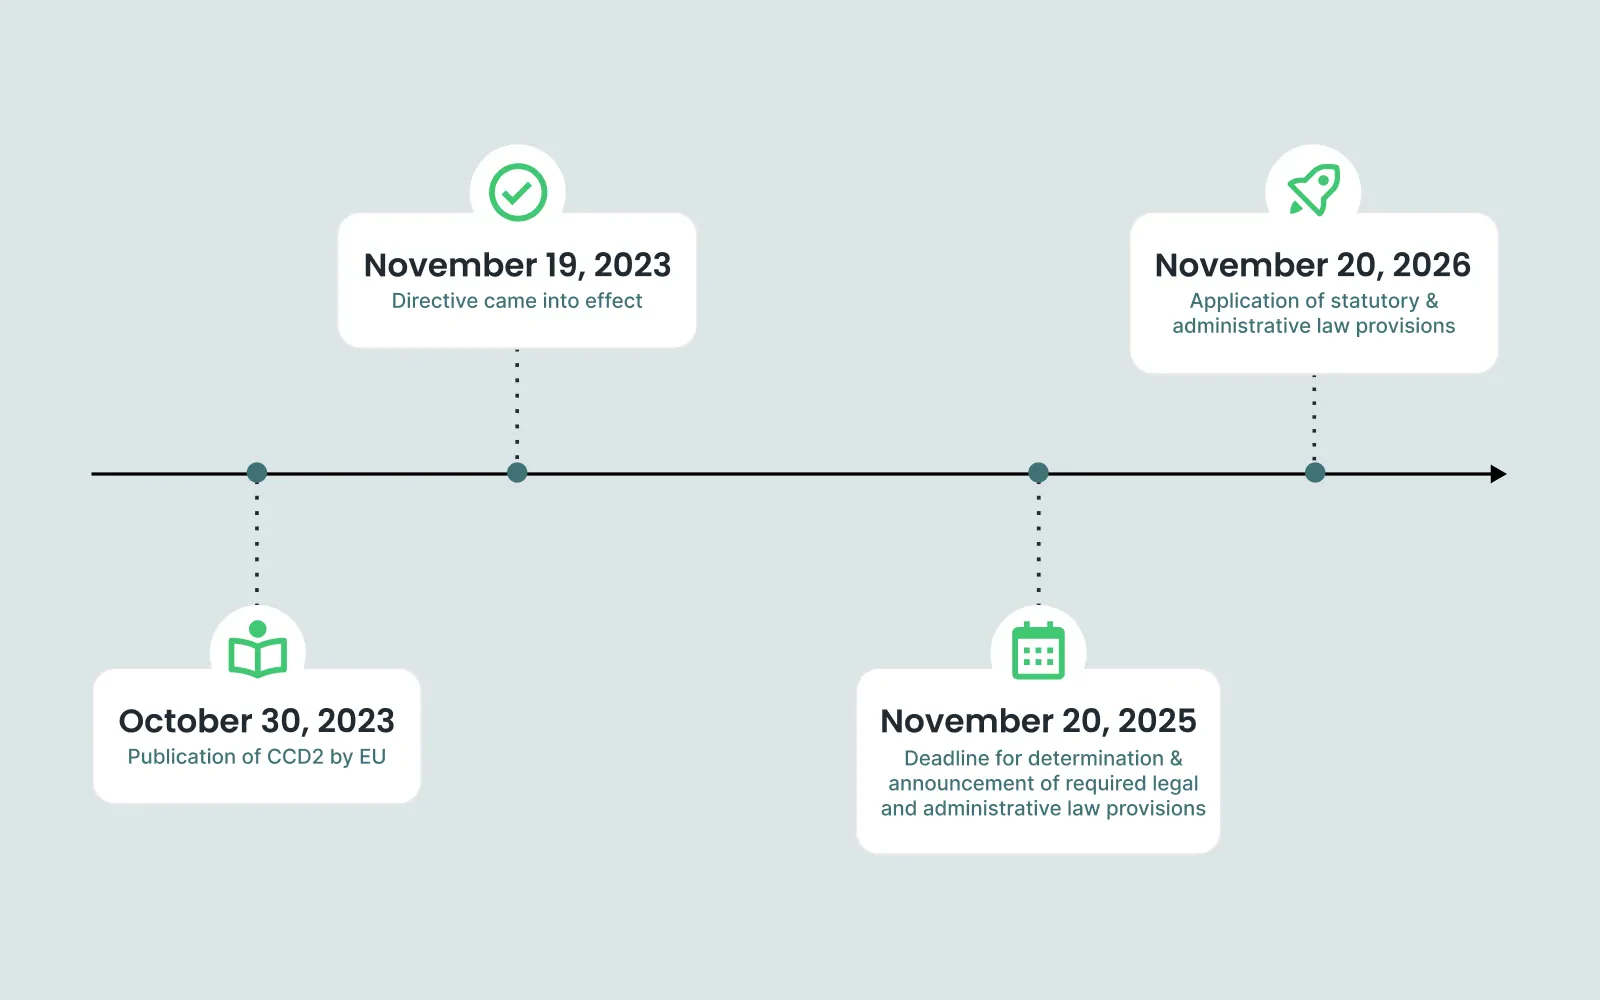
Cet article détaille ce qu'est réellement la CCD2, les raisons pour lesquelles l'UE a conclu que la CCD1 devait être remplacée, et les implications pratiques pour les prêteurs et les fournisseurs de BNPL. La partie consacrée à la conformité se concentre sur l'évaluation de la solvabilité, car c'est précisément là que l'infrastructure de données devient un enjeu réglementaire.
Pourquoi l'UE remplace-t-elle la CCD1 ?
La Directive sur le crédit aux consommateurs de 2008 (Directive 2008/48/CE, « CCD1 ») a été rédigée dans un contexte différent, à une époque où le crédit en ligne était marginal et où le « paiement fractionné » (BNPL) n'existait pas réellement en dehors de la vente par correspondance. Si la directive a harmonisé les éléments fondamentaux du droit du crédit à la consommation dans l'UE et jeté les bases d'un marché unique, la Commission européenne a inclus une révision de la CCD1 dans son programme de travail 2020, dans le cadre de son nouvel agenda du consommateur. L'examen a conclu que la CCD1 n'avait été « que partiellement efficace » pour garantir un niveau élevé de protection des consommateurs et a identifié plusieurs catégories de problèmes distinctes :
Lacunes dans le champ d'application : La CCD1 excluait des produits devenus commercialement importants : le BNPL, le crédit à court terme sans intérêt, certains contrats de location, le prêt entre particuliers et le financement participatif. Elle excluait également totalement les prêts inférieurs à 200 €. En pratique, les petits prêts sont utilisés de manière disproportionnée par des consommateurs financièrement vulnérables ; ils sont souvent proposés sous forme de crédits coûteux, tels que les prêts sur salaire, et affichent des taux annuels effectifs globaux (TAEG) pouvant être dix fois supérieurs à ceux des prêts plus importants, car les frais de dossier fixes sont répartis sur un capital plus faible.
Imprécision des termes entraînant une fragmentation : Plusieurs dispositions de la CCD1 utilisaient un langage laissant une marge de manœuvre importante aux interprétations nationales. Les États membres ont tiré parti de cette flexibilité, aboutissant à un patchwork de solutions plus ou moins efficaces.
Faiblesse des mécanismes de prêt responsable : L'article 8 de la CCD1 imposait aux prêteurs d'effectuer une évaluation de la solvabilité, mais ne précisait pas la marche à suivre en fonction du résultat. Un prêteur pouvait réaliser une évaluation, conclure que l'emprunteur n'était pas en mesure de rembourser, et accorder tout de même le crédit sans enfreindre la directive. La directive offrait également peu de précisions sur ce que signifiait réellement « informations suffisantes ».
À cela s'ajoute un changement structurel dans le comportement des consommateurs : l'inflation et l'incertitude économique post-2020 ont poussé davantage de consommateurs vers le crédit de faible montant et de courte durée. Le BNPL est devenu une option de paiement par défaut chez de nombreux détaillants en ligne. Le volume des décisions de crédit prises en dehors du périmètre de la CCD1 a considérablement augmenté.
La CCD2 est la réponse à ce diagnostic. Son double objectif, énoncé explicitement dans les considérants, est d'équilibrer les avantages de la numérisation avec les risques de prêts irresponsables dans les parcours clients en ligne, et d'approfondir l'harmonisation afin que le marché unique du crédit à la consommation puisse enfin fonctionner.
Pour une analyse plus approfondie de la manière dont l'enrichissement des données de paiement répond à ces défis dans l'open banking, consultez notre article Enrichissement des données de paiement dans l'Open Banking
Ce que la CCD2 change réellement
Extension du champ d'application dans les deux sens : Le seuil inférieur de 200 € est supprimé, intégrant ainsi les prêts de faible montant et les paiements sans intérêts dans le périmètre. Le plafond est relevé de 75 000 € à 100 000 €. Le BNPL, les cartes à débit différé, certains découverts, la location avec option d'achat et les services de crédit participatif sont explicitement couverts. Un « régime allégé » discrétionnaire est prévu pour les États membres concernant les très petits crédits (inférieurs à 200 €), sans intérêts ou d'une durée inférieure à trois mois, mais la règle par défaut est que ces produits sont désormais réglementés.
Évaluation de la solvabilité : L'article 18 de la CCD2 maintient l'obligation d'évaluation prévue à l'article 8 de la CCD1, mais y ajoute trois éléments absents de la CCD1 : une liste explicite des catégories d'informations que l'évaluation doit prendre en compte (revenus, dépenses, passifs existants, résilience aux chocs financiers) ; l'exigence que l'évaluation soitproportionnéeà la nature, à la durée, à la valeur et au risque du crédit ; et une règle selon laquelle le crédit ne peut, en principe, être accordé que si l'évaluation est positive, sous réserve d'exceptions limitées (telles que les prêts étudiants ou les crédits liés à la santé). Les évaluations doivent être documentées, cohérentes et auditables.
Autorisation et surveillance : Tous les prêteurs et intermédiaires de crédit doivent être soumis à un processus d'admission, d'enregistrement et de surveillance adéquat par une autorité compétente indépendante. Les établissements de crédit et les établissements de paiement ou de monnaie électronique agréés sont exclus en vertu des régimes prudentiels existants, mais pour de nombreux prestataires de BNPL, cela signifie concrètement qu'ils doivent désormais obtenir une licence là où ils opéraient auparavant sous un cadre de services de paiement, voire sans aucun cadre.
Règles d'information et de publicité adaptées au numérique : Le SECCI est remplacé par un formulaire d'informations européennes normalisées sur le crédit aux consommateurs, plus court et tenant sur une page, conçu pour les écrans mobiles. Les règles publicitaires sont considérablement durcies, incluant l'avertissement obligatoire : « Emprunter de l'argent coûte de l'argent. »
Une mise en garde essentielle : tout n'est pas nouveau
Un point souvent mal interprété dans la couverture de la CCD2, y compris par certaines publications spécialisées, est l'idée que l'évaluation de la solvabilité ne deviendrait une obligation réelle qu'en novembre 2026. Pour une part importante du marché européen du crédit à la consommation, il s'agit d'une obligation réelle depuis près de dix ans.
En République tchèque, les prestataires de crédit à la consommation non bancaires sont soumis à une obligation d'évaluation de la solvabilité depuis l'entrée en vigueur de la loi n° 257/2016 Sb. sur le crédit à la consommation (transposition nationale de la CCD1), et la Banque nationale tchèque supervise activement le respect de cette obligation. Les attentes publiées par la CNB en matière d'évaluation de la solvabilité couvrent déjà la majeure partie de ce que la CCD2 codifie au niveau européen : évaluation documentée, prise en compte des revenus et des obligations existantes, proportionnalité et interdiction d'accorder un crédit si l'évaluation est négative.
Les Pays-Bas appliquent un régime comparable via l'obligation d'enregistrement au BKR et la surveillance de l'AFM. L'Allemagne exige depuis longtemps une évaluation substantielle de la solvabilité en vertu du §505a du BGB et des directives de la BaFin. Plusieurs marchés nordiques disposent de cadres nationaux robustes depuis des années.
Pour les prêteurs de ces marchés, la CCD2 représente un durcissement progressif et une clarification de la base harmonisée. Pour les prêteurs des marchés où la CCD1 a été transposée de manière légère, et pour les prestataires de BNPL sur tous les marchés, la CCD2 constitue un régime sensiblement différent. Quiconque lit un article de la CCD2 doit clairement identifier laquelle de ces deux situations le concerne, car les implications opérationnelles sont très différentes.

Sur la date d'application de 2026
La CCD2 doit s'appliquer pleinement à partir du 20 novembre 2026. Il est plus exact de décrire cette date comme le calendrier de travail actuel, avec une incertitude réelle quant à savoir si elle sera maintenue pour tous les membres de l'UE.
Vingt-trois États membres sur vingt-sept ont manqué la date limite de transposition du 20 novembre 2025 (c'est-à-dire la définition des principes selon lesquels la directive sera transposée dans la législation locale). À tout point de vue, il s'agit d'un retard substantiel. Il ne s'agit pas de quelques retardataires, mais de l'écrasante majorité de l'UE. En novembre 2025, E-commerce Europe et plusieurs associations professionnelles nationales ont officiellement écrit à la Commission européenne pour demander que la date d'application soit reportée d'un an, au 20 novembre 2027, afin de donner aux États membres et aux entreprises le temps de se mettre en conformité. À l'heure où nous écrivons ces lignes, la Commission n'a pas accepté ce report.
Il existe des précédents historiques dans les deux sens. La directive sur la cybersécurité NIS2 a connu un schéma similaire : une date limite de transposition manquée par la majorité des États membres, des procédures d'infraction contre 23 pays et des retards persistants bien après l'échéance, sans que la date d'application ne soit formellement reportée. En revanche, la directive sur le reporting de durabilité des entreprises (CSRD) et la directive sur le devoir de vigilance des entreprises en matière de durabilité (CSDDD) ont toutes deux fait l'objet d'une procédure formelle de « suspension » plus tôt cette année, avec des calendriers repoussés d'un à deux ans.
Pour les prêteurs et les prestataires de BNPL, la posture stratégique doit être simple : considérez le 20 novembre 2026 comme la date limite de travail, mais prévoyez la possibilité d'un report. L'orientation réglementaire est déjà fixée en attendant la date d'application précise.
Ce qu'il faut en retenir pour l'évaluation de la solvabilité
Le domaine substantiel où la CCD2 modifie le plus directement la réalité opérationnelle est le régime d'évaluation de la solvabilité prévu à l'article 18. On passe d'une obligation procédurale (« vous devez effectuer une évaluation ») à une obligation de fond (« l'évaluation doit être basée sur des données financières factuelles et vérifiées, proportionnée au crédit proposé, documentée, auditable et capable de produire un résultat déterminé »).
Le principe de proportionnalité est ici essentiel. Un plan de remboursement BNPL à court terme de 500 € ne nécessite pas la même profondeur d'analyse qu'un prêt personnel de 40 000 € ; la directive le précise explicitement. Toutefois, pour tout crédit d'un montant significatif, l'évaluation doit prendre en compte les revenus (y compris leur stabilité et leur composition), les passifs existants, les dépenses récurrentes engagées ainsi que les indicateurs de stress financier ou de comportements à risque. Les lignes directrices de l'Autorité bancaire européenne sur l'octroi et le suivi des prêts fournissent le cadre général ; les autorités nationales compétentes continueront d'interpréter et d'adapter ces lignes directrices à leurs marchés respectifs.
La question pratique pour les prêteurs est de savoir d'où proviennent ces données et si elles sont suffisamment fiables pour étayer une décision réglementaire.
Données traditionnelles : les données des bureaux de crédit, les revenus déclarés et le téléchargement de documents restent valides mais présentent des lacunes connues. La couverture des bureaux de crédit varie considérablement au sein de l'UE et est particulièrement limitée pour les jeunes consommateurs et les revenus issus de l'économie à la tâche. Les revenus déclarés sont auto-déclarés. Le téléchargement de documents génère des frictions et engendre des coûts de vérification.
Données de transaction : accessibles via l'open banking dans le cadre de la DSP2, elles offrent une vision directe du comportement financier réel : flux de revenus réels, dépenses récurrentes réelles, service de la dette existant réel, signaux de risque réels tels que les dépenses de jeux d'argent ou la dépendance aux prêts sur salaire. Il s'agit de la catégorie de données qui correspond le plus directement aux catégories que l'article 18 impose aux prêteurs de prendre en considération.
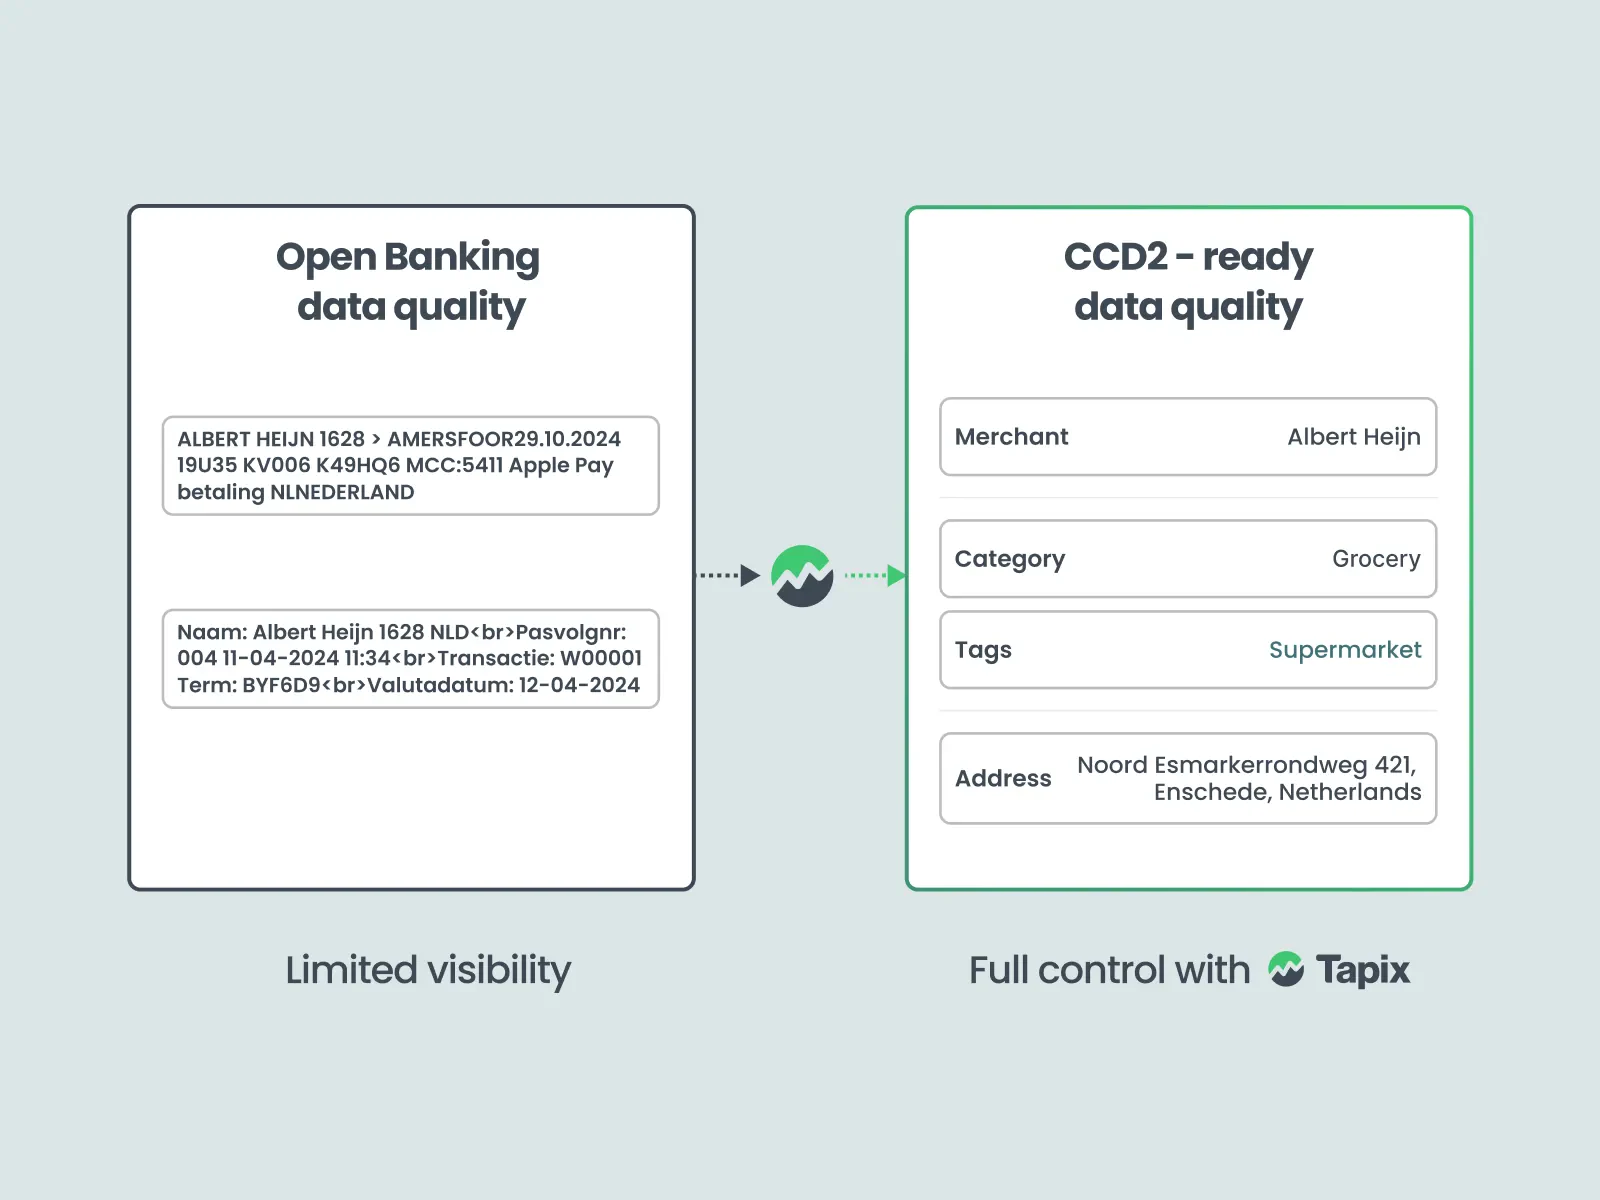
La complication réside dans le fait que les données de transaction brutes sont inadaptées sans un enrichissement significatif. Les descriptions de transactions émises par les banques sont incohérentes, cryptiques et souvent dénuées de sens : le même café peut apparaître sous les intitulés « SQ *COSTA COFFEE 1234 », « COSTA C LON GB » ou « POS PURCHASE 08/04 » selon la banque, l'acquéreur et le réseau de cartes. Les codes de catégorie de commerçant (MCC) ne sont pas systématiquement transmis dans les flux d'open banking et, lorsqu'ils sont présents, ils sont souvent trop imprécis : le MCC 6012 couvre tout, d'une filiale de crédit à la consommation classique à un prêteur sur salaire ou une plateforme d'échange de cryptomonnaies.
Sous la CCD1, ce problème de qualité des données n'était qu'une nuisance opérationnelle. Avec les exigences de documentation et d'auditabilité de la CCD2, il devient une question de conformité. Une évaluation de la solvabilité basée sur une catégorisation non fiable, des revenus mal classés ou des passifs omis est plus difficile à justifier si un régulateur examine le dossier de décision.
Comment Tapix vous aide
Tapix se spécialise dans la transformation des données de transaction brutes en un format structuré, catégorisé et vérifié, tel que l'exige l'évaluation de la solvabilité selon la CCD2. Là où les flux d'open banking standard n'exposent que la description de la transaction, et là où les données bancaires de base ajoutent des codes MCC, Tapix y superpose une validation croisée de l'identité du commerçant, une granularité catégorisation, détection des revenus (distinction entre revenus d'activité stables, prestations sociales, flux d'indépendants et revenus irréguliers), identification des dépenses récurrentes (loyers, factures d'énergie, abonnements, remboursements de prêts, obligations fiscales) et extraction de signaux de risque (jeux d'argent, prêts sur salaire, découverts à répétition, activités liées aux cryptomonnaies).
Le résultat est une couche de données conçue pour répondre aux exigences de fond de l'article 18 : des données financières factuelles et vérifiées, proportionnées au crédit proposé et structurées de manière à constituer une piste d'audit défendable.

La directive CCD2 place la barre plus haut concernant ce qui constitue une base suffisante pour une décision de crédit. Pour les prêteurs et les fournisseurs de BNPL qui se préparent à ce nouveau régime, la question fondamentale reste la même : les données sur lesquelles repose votre modèle de solvabilité sont-elles réellement assez solides pour être défendues ?
Si vous souhaitez voir comment Tapix traite des données de transaction réelles au regard des exigences de la CCD2, contactez-nous.
