Cada procesamiento de pago con tarjeta desencadena una cadena de eventos: el dinero se mueve entre bancos, se crean registros de transacciones y lo que los clientes ven en su aplicación bancaria está determinado por decisiones tomadas mucho antes de que acercaran su tarjeta.
Este artículo desglosa la mecánica de los pagos con tarjeta, explica cómo encaja la adquirencia y muestra por qué los datos de las transacciones resultantes de este proceso suelen ser tan inconsistentes, además de qué puede hacer al respecto.
Qué es el procesamiento de pagos
El procesamiento de pagos es la secuencia integral que lleva una transacción con tarjeta desde el momento en que un cliente paga hasta el momento en que el comercio recibe los fondos. Involucra a múltiples partes y ocurre en tres fases: autorización, compensación y liquidación.
El cliente inicia el pago acercando una tarjeta a una terminal punto de venta, insertando un chip o ingresando los datos de la tarjeta en línea, cubriendo tanto transacciones con tarjeta presente como con tarjeta no presente. El sistema de pago del comercio captura los detalles de la transacción y los envía al banco adquirente (también llamado adquirente), la institución financiera que procesa los pagos en nombre del comercio.
En algunos casos, el comercio opera bajo un facilitador de pagos (PayFac), un modelo en el que una sola entidad como Stripe, Square o Adyen agrupa a muchos subcomercios bajo una cuenta maestra, encargándose de la incorporación, el cumplimiento y la liquidación en su nombre. Para el banco emisor, esto significa que el nombre del PayFac a menudo aparece en el descriptor junto al comercio real o en su lugar, lo que añade otra capa de complejidad a la identificación.
El adquirente enruta la solicitud de autorización a través de la red de tarjetas correspondiente: Visa, Mastercard u otro esquema. La red identifica qué banco emisor proporcionó la tarjeta y transmite la solicitud.
El banco emisor realiza entonces sus comprobaciones. Confirma que la tarjeta sea válida, verifica que haya fondos o crédito suficientes disponibles y evalúa la transacción en busca de señales de fraude. Devuelve una aprobación o rechazo a través de la misma cadena: de la red de tarjetas al adquirente y al comercio.
Todo este proceso de autorización toma solo unos pocos cientos de milisegundos. Pero es solo la primera fase.
Una vez que la transacción es autorizada, comienza la compensación. Al final de la jornada laboral, el comercio envía todas las transacciones autorizadas en un lote al procesador de pagos, que las reenvía a las redes de tarjetas. Durante la compensación, se confirman los importes exactos y se calculan las tasas de intercambio.

La liquidación es el paso final. El banco emisor transfiere los fondos (menos las comisiones de intercambio) al banco adquirente, que deposita el dinero en la cuenta del comercio. En Europa, la liquidación suele seguir los ciclos de transferencia de crédito SEPA y las ventanas de procesamiento de TARGET2. Una transferencia SEPA nacional puede liquidarse en un día hábil, mientras que las transacciones transfronterizas o no prioritarias pueden tardar más. La afirmación común de "uno a tres días hábiles" es un promedio razonable, pero no una regla universal.
El procesamiento de tarjetas no es la única vía disponible. Los adeudos directos SEPA, las transferencias de crédito instantáneas y Wero (el sistema paneuropeo respaldado por la Iniciativa Europea de Pagos) se están expandiendo más allá de las redes de tarjetas tradicionales. Los pagos de cuenta a cuenta mediante IBAN evitan por completo las redes de tarjetas, y los sistemas nacionales como la Girocard de Alemania coexisten junto a las redes internacionales. Este artículo se centra en el procesamiento de tarjetas, pero la coexistencia de estas vías es importante para cualquiera que desarrolle productos de pago en Europa.
La conclusión clave: cada paso en la cadena de procesamiento de tarjetas genera datos. Y la calidad de los datos depende de cómo se haya configurado el comercio desde el principio.
Qué es la adquirencia
La adquirencia es el lado del comercio en la ecuación de pagos. Un banco adquirente permite que un negocio acepte pagos con tarjeta, proporcionando la cuenta comercial, la conexión a las redes de tarjetas y la infraestructura para el procesamiento y la liquidación.
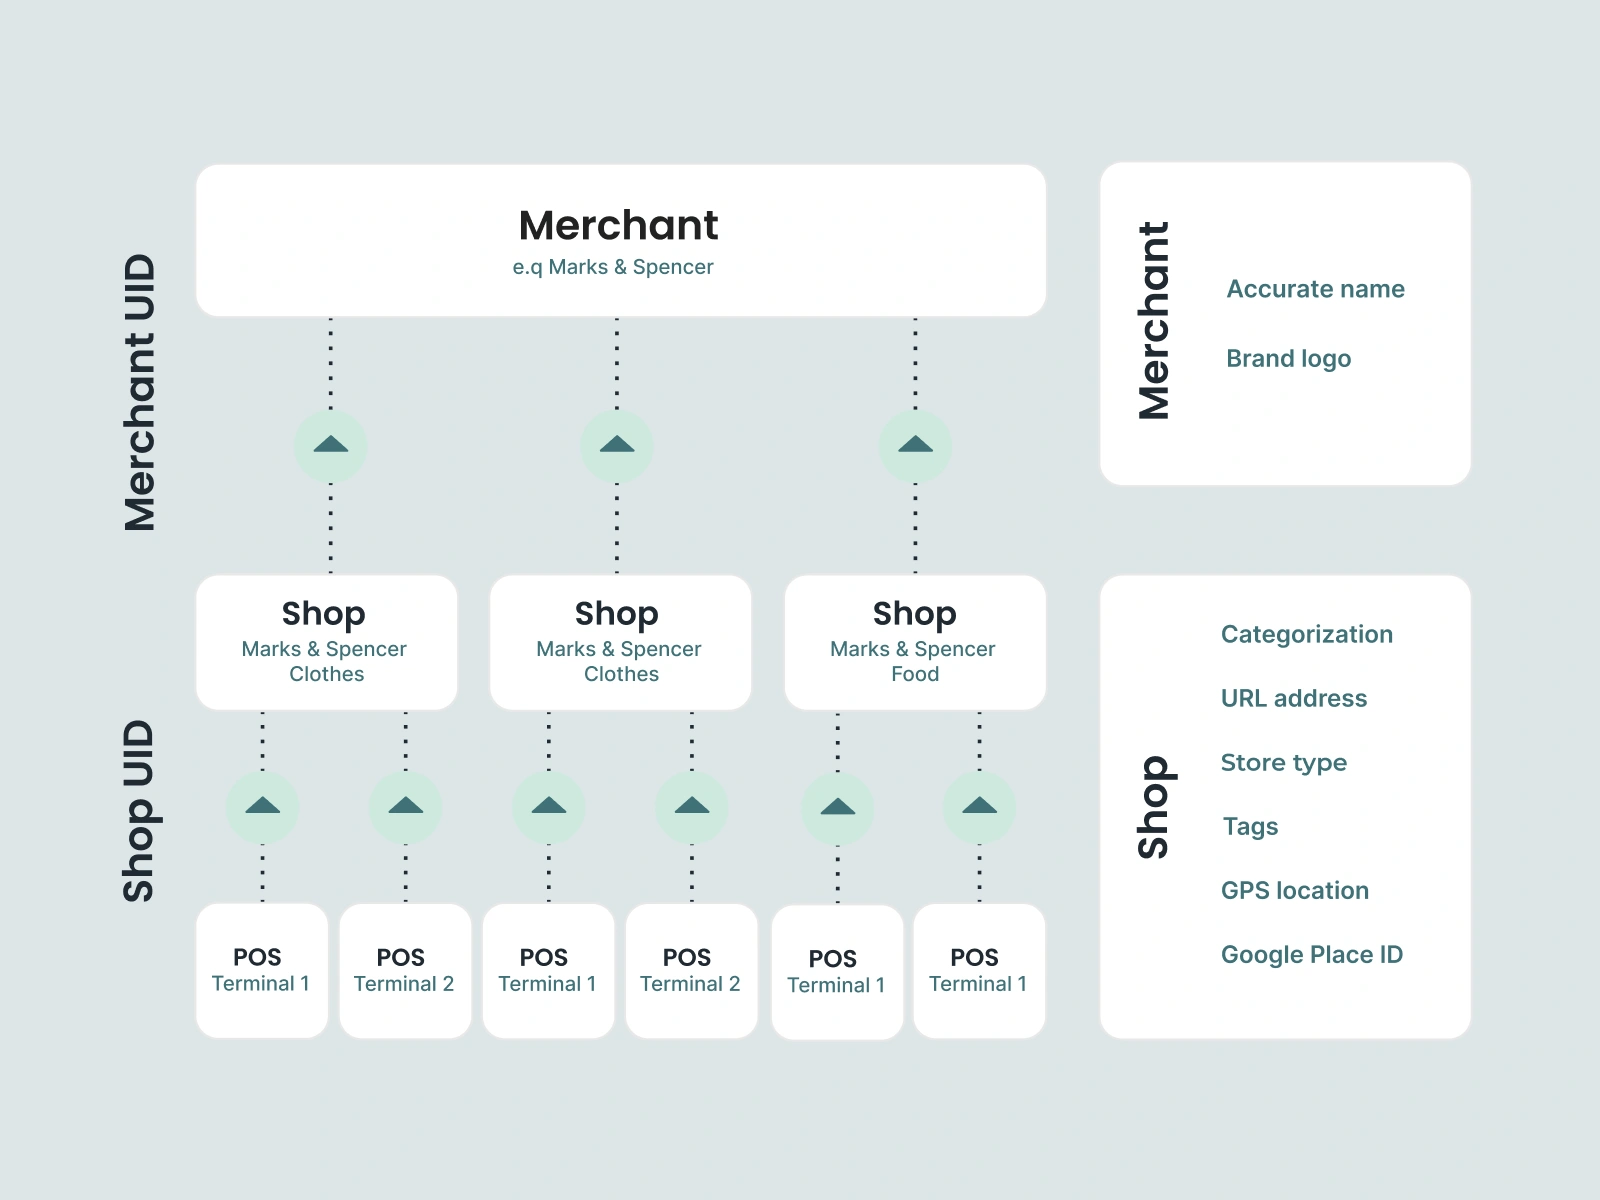
Antes de que un comercio pueda aceptar tarjetas, el banco adquirente debe incorporarlo: verificando su legitimidad, evaluando el riesgo y asignando identificadores: un ID de comercio, MCC, descriptor e ID de terminal/POS. Estos identificadores viajan con cada transacción.
El banco adquirente también asume la responsabilidad financiera. Si se produce una devolución de cargo (chargeback), el adquirente es responsable de devolver los fondos al emisor. Los adquirentes también deben garantizar el cumplimiento de la norma PCI DSS en toda su base de comercios.
Para los bancos y las empresas de tecnología financiera en el lado emisor, el banco adquirente es una contraparte crucial pero invisible. Nunca interactúas con él directamente, sin embargo, los datos que crea durante la incorporación determinan cómo se ven tus registros de transacciones; todo ello se origina en el lado adquirente.
Cómo se generan los datos de las transacciones
Cada transacción con tarjeta que llega a un banco emisor contiene un conjunto de campos de datos que se crearon durante la cadena de adquirencia y procesamiento. Estos campos forman la materia prima que los bancos utilizan para la categorización de transacciones, analítica, personalización y prevención de fraudes.
Los más importantes incluyen:
ID de comercio (MID) - un identificador único asignado por el adquirente a cada cuenta comercial. Una sola cadena minorista puede tener docenas de MID en diferentes ubicaciones y adquirentes.
ID de TPV / ID de terminal - identifica el dispositivo o terminal de punto de venta específico donde se realizó la transacción. Un comercio con varias cajas o canales online tendrá múltiples ID de TPV.
Código de categoría de comerciante (MCC) - un código de cuatro dígitos que clasifica la actividad comercial principal del establecimiento. Visa, Mastercard y otras redes mantienen sus propias listas de MCC, las cuales coinciden en gran medida, pero difieren en cómo gestionan los sectores especializados y los comercios regionales.
Descriptor del comercio - la cadena de texto que aparece en el extracto del titular de la tarjeta. Por lo general, incluye alguna versión del nombre y la ubicación del comercio, pero el formato y el contenido varían considerablemente según cómo haya configurado la cuenta del comercio el adquirente.
Para profundizar en por qué los MCC por sí solos no son suficientes para una categorización fiable, lea nuestro otro artículo.
Estos son los datos que llegan al banco emisor con cada transacción. Y estos son los datos con los que deben trabajar los equipos de producto, las funciones de análisis y las herramientas de gestión financiera personal (PFM).
Por qué falla la calidad de los datos de las transacciones
En teoría, estos campos deberían identificar al comercio, su categoría y la ubicación de la transacción. En la práctica, los datos suelen ser inconsistentes, incompletos o engañosos.
Las configuraciones de los comercios varían según el adquirente. No existe una base de datos universal de comercios. Cada adquirente realiza el alta de forma independiente, asigna sus propios MID y formatea los descriptores según sus propias convenciones. La misma cadena puede aparecer como "STARBUCKS STORE 4421" a través de un adquirente y como "SBUX 4421 LONDON" a través de otro.

Los MCC suelen ser inexactos. Los códigos se asignan al momento del alta y rara vez se actualizan. Una librería que haya cambiado su modelo de negocio hacia la electrónica podría seguir conservando su MCC original. Las sucursales de una misma cadena a menudo reciben MCC diferentes en distintos países, o incluso dentro del mismo país.
Los descriptores son inconsistentes. Un campo de texto libre con espacio limitado de caracteres. Los adquirentes lo formatean de manera diferente, abrevian de forma impredecible y, a veces, incluyen códigos internos irrelevantes. A menudo, los titulares de las tarjetas no pueden reconocer al comercio solo por el descriptor.
Múltiples sistemas de TPV y adquirentes por comercio. Cada combinación puede generar un MID, un descriptor y un MCC diferentes. Una cadena de supermercados presente en varios mercados europeos podría generar docenas de "identidades" de transacción distintas, sin que ninguna parezca ser, a simple vista, el mismo comercio.
El impacto posterior: categorización errónea, una experiencia de usuario degradada en la aplicación bancaria, análisis de gastos poco fiables y una detección de fraudes con más ruido.
Si está evaluando cómo solucionar esto a nivel de API, nuestra guía sobre mejores prácticas y errores comunes cubre los fallos más frecuentes que cometen los bancos.
Cómo ayuda Tapix
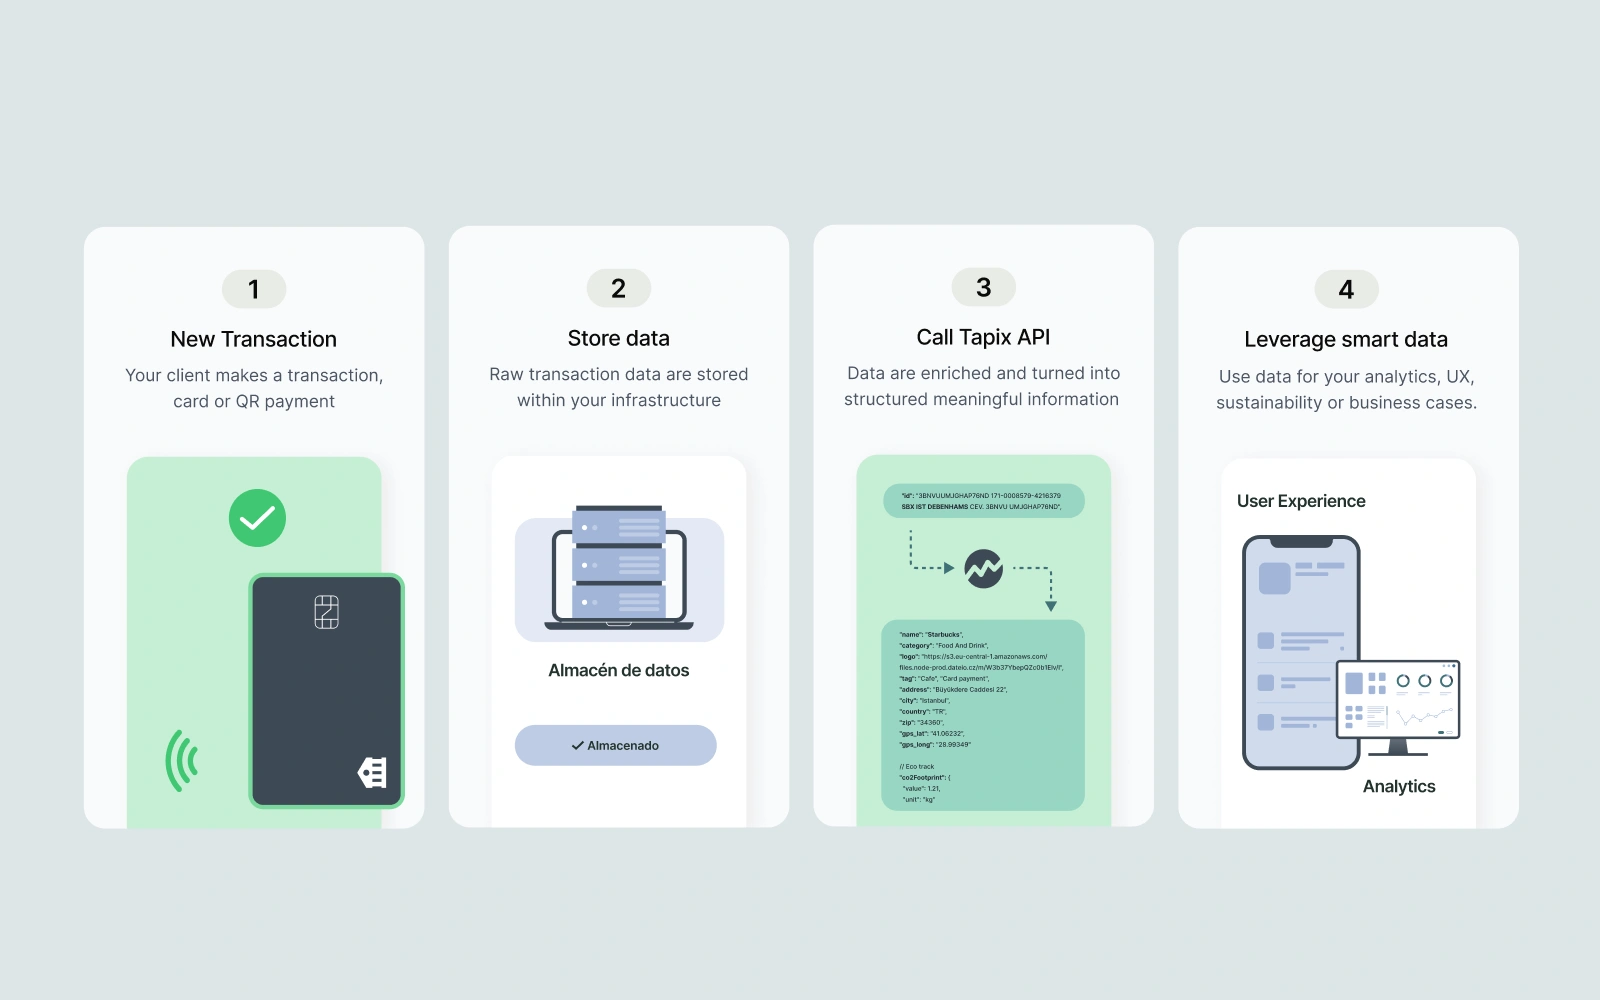
Tapix resuelve el problema de la identidad del comercio enriqueciendo los datos brutos de las transacciones con información comercial limpia, estructurada y verificada.
En lugar de depender de códigos MCC o descriptores sin procesar, Tapix resuelve la identidad del comercio a través de adquirentes, geografías y sistemas de punto de venta. Asocia las transacciones con comercios reales y devuelve un conjunto coherente de puntos de datos enriquecidos. Los beneficios prácticos para bancos y empresas fintech incluyen:
Nombre del comercio limpio - un nombre de comercio estandarizado y legible para los humanos sustituye a los descriptores crípticos. Los clientes realmente reconocen los negocios a los que pagaron. Se reducen los tickets de soporte sobre transacciones no reconocidas. Disminuyen las tasas de disputa.
Logotipo del comercio - un logotipo verificado para cada comercio, listo para su uso en aplicaciones bancarias y feeds de transacciones. Esto convierte una lista de texto sin formato en un historial de pagos visual y fiable que impulsa la interacción diaria con la aplicación.
Categorización precisa - un sistema de etiquetado de múltiples capas que va mucho más allá de las limitaciones de los MCC. Mientras que un único MCC le indica "5411 - Tiendas de comestibles y supermercados", Tapix distingue entre una tienda de alimentos orgánicos, una tienda de conveniencia y un hipermercado, todo bajo el mismo código. Esto potencia funciones de gestión financiera personal (PFM) más granulares, mejores datos para la calificación crediticia y recomendaciones de productos más inteligentes.
Ubicación GPS - coordenadas geográficas exactas del establecimiento comercial donde se realizó la transacción. Esto permite funciones basadas en la ubicación, análisis y una detección de fraudes más precisa al comparar la ubicación de la transacción con los patrones conocidos del titular de la tarjeta.
Puntos de datos adicionales - incluyendo la URL del sitio web del comercio, el ID de Google Places, el número de teléfono y la identificación de la pasarela de pago. En conjunto, esto proporciona a los bancos un perfil comercial completo por transacción: una base para una comunicación hiperpersonalizada, ofertas vinculadas a tarjetas y el cumplimiento de los mandatos de datos comerciales mejorados de Visa y Mastercard.
El resultado es la transformación de datos de procesamiento brutos en datos utilizables y listos para el producto. En lugar de sortear las inconsistencias integradas en la cadena de adquisición, los bancos y las empresas fintech pueden construir una categorización fiable, perspectivas de gasto significativas y una experiencia de cliente pulida sobre la base de datos de transacciones limpios y enriquecidos.
