Chaque traitement de paiement par carte déclenche une série d'événements : l'argent circule entre les banques, des enregistrements de transactions sont créés, et ce que les clients voient dans leur application bancaire est le résultat de décisions prises bien avant qu'ils ne présentent leur carte.
Cet article décortique les mécanismes des paiements par carte, explique le rôle de l'acquisition et montre pourquoi les données de transaction issues de ce processus sont si souvent incohérentes, ainsi que les solutions qui s'offrent à vous.
Qu'est-ce que le traitement des paiements
Le traitement des paiements est la chaîne complète qui permet de faire passer une transaction par carte du moment où le client paie jusqu'au moment où le commerçant reçoit les fonds. Ce processus implique plusieurs parties et se déroule en trois phases : l'autorisation, la compensation et le règlement.
Le client initie le paiement en présentant sa carte sur un terminal de paiement, en insérant une puce ou en saisissant ses coordonnées bancaires en ligne, couvrant ainsi les transactions avec et sans présentation de carte. Le système de paiement du commerçant capture les détails de la transaction et les transmet à la banque acquéreuse (aussi appelée acquéreur), l'institution financière qui traite les paiements pour le compte du commerçant.
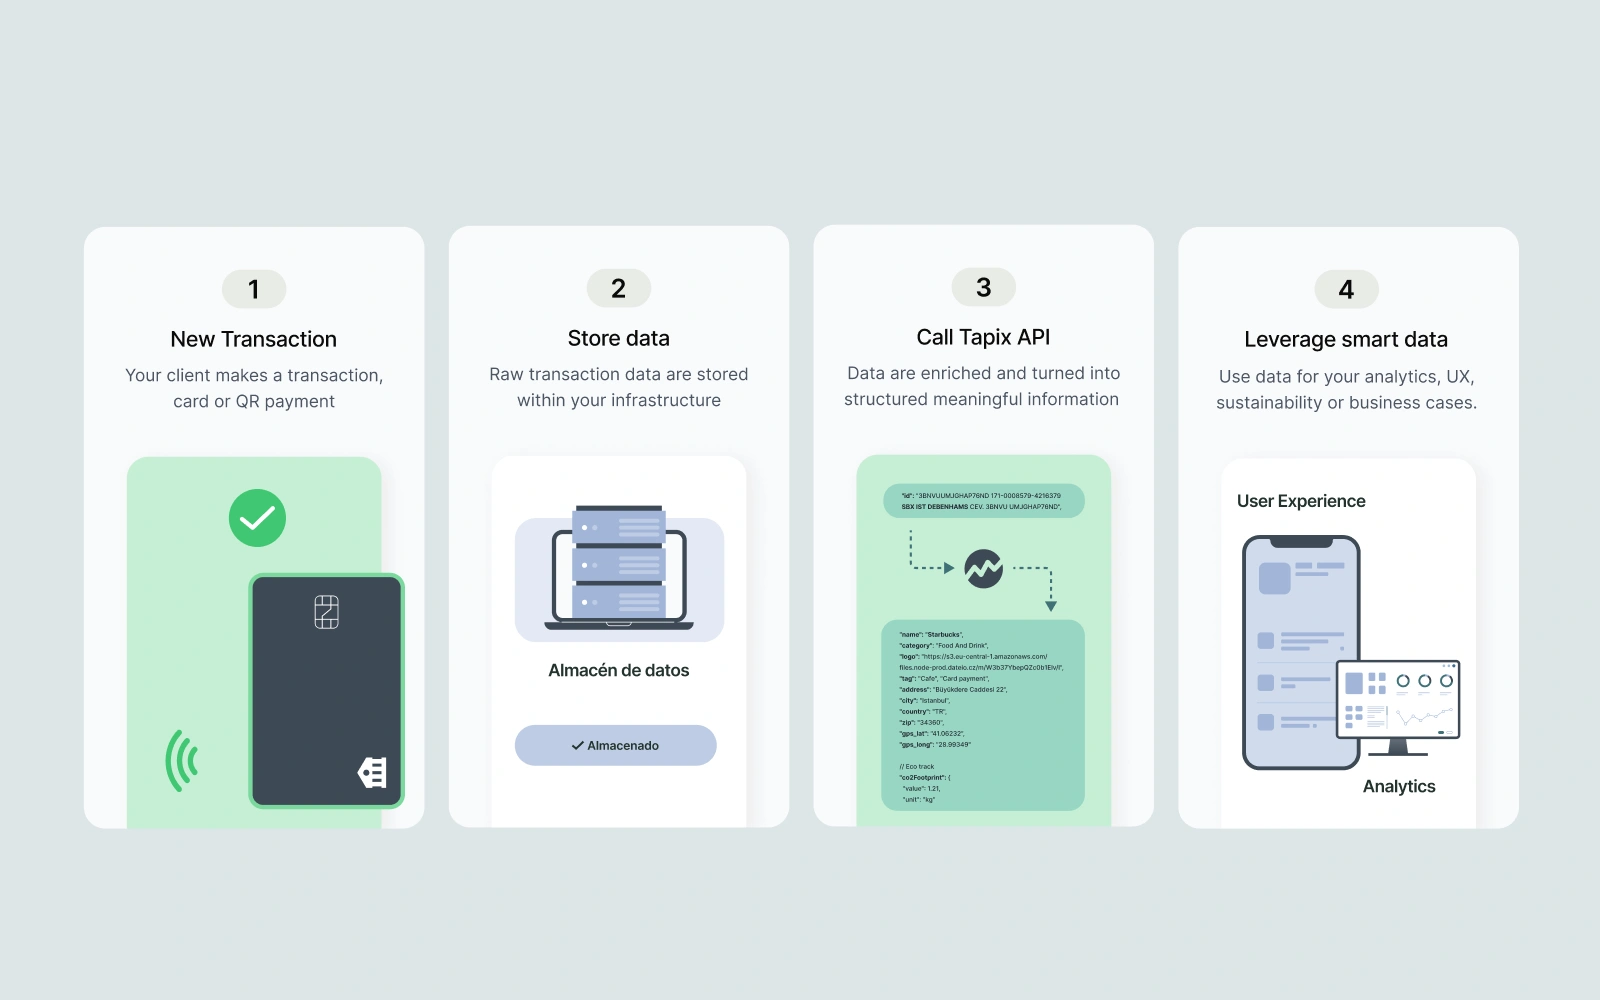
Dans certains cas, le commerçant opère via un facilitateur de paiement (PayFac) : un modèle où une entité unique comme Stripe, Square ou Adyen regroupe de nombreux sous-commerçants sous un compte maître, gérant pour leur compte l'intégration, la conformité et le règlement. Pour la banque émettrice, cela signifie que le nom du PayFac apparaît souvent dans le libellé de l'opération, aux côtés ou à la place du commerçant réel, ce qui ajoute une couche de complexité supplémentaire à l'identification.
L'acquéreur achemine la demande d'autorisation via le réseau de cartes concerné (Visa, Mastercard ou un autre système). Le réseau identifie la banque émettrice de la carte et lui transmet la demande.
La banque émettrice effectue alors ses vérifications. Elle confirme la validité de la carte, vérifie la disponibilité des fonds ou du crédit, et évalue la transaction pour détecter d'éventuels signes de fraude. Elle renvoie une approbation ou un refus en suivant la même chaîne : du réseau de cartes vers l'acquéreur, puis vers le commerçant.
Tout ce processus d'autorisation ne prend que quelques centaines de millisecondes. Mais il ne s'agit que de la première phase.
Une fois la transaction autorisée, la compensation commence. À la fin de la journée, le commerçant envoie toutes les transactions autorisées par lots au processeur de paiement, qui les transmet aux réseaux de cartes. Durant la compensation, les montants exacts sont confirmés et les commissions d'interchange sont calculées.

Le règlement est l'étape finale. La banque émettrice transfère les fonds (déduction faite des commissions d'interchange) à la banque acquéreuse, qui dépose l'argent sur le compte du commerçant. En Europe, le règlement suit généralement les cycles de virement SEPA et les fenêtres de traitement TARGET2. Un virement SEPA domestique peut être réglé en un jour ouvré, tandis que les transactions transfrontalières ou non prioritaires peuvent prendre plus de temps. Le délai souvent cité de « un à trois jours ouvrés » est une moyenne raisonnable, mais pas une règle universelle.
Le traitement des cartes n'est pas le seul canal existant. Les prélèvements SEPA, les virements instantanés et Wero (le système paneuropéen soutenu par l'European Payments Initiative) se développent au-delà des réseaux de cartes traditionnels. Les paiements de compte à compte utilisant des IBAN contournent totalement les réseaux de cartes, et des systèmes nationaux comme la Girocard en Allemagne coexistent avec les réseaux internationaux. Cet article se concentre sur le traitement des cartes, mais la coexistence de ces canaux est essentielle pour quiconque développe des produits de paiement en Europe.
L'essentiel à retenir : chaque étape de la chaîne de traitement des cartes génère des données. Et la qualité de ces données dépend de la manière dont le commerçant a été configuré initialement.
Qu'est-ce que l'acquisition ?
L'acquisition est le volet de l'équation de paiement tourné vers le commerçant. Une banque acquéreuse permet à une entreprise d'accepter les paiements par carte, en fournissant le compte marchand, la connexion aux réseaux de cartes et l'infrastructure nécessaire au traitement et au règlement.
Avant qu'un commerçant ne puisse accepter les cartes, la banque acquéreuse doit l'intégrer : vérifier sa légitimité, évaluer les risques et lui attribuer des identifiants, à savoir un identifiant marchand (MID), un code MCC, un libellé de transaction et des identifiants de terminal/point de vente. Ces identifiants accompagnent chaque transaction.
La banque acquéreuse assume également une responsabilité financière. En cas de rétrofacturation, l'acquéreur est tenu de restituer les fonds à l'émetteur. Les acquéreurs doivent également garantir la conformité PCI DSS pour l'ensemble de leur base de commerçants.
Pour les banques et les fintechs du côté de l'émission, la banque acquéreuse est une contrepartie cruciale mais invisible. Vous n'interagissez jamais directement avec elle, pourtant les données qu'elle crée lors de l'intégration déterminent l'aspect de vos relevés de transactions : tout provient du côté de l'acquisition.
Comment cela génère des données de transaction
Chaque transaction par carte qui parvient à une banque émettrice comporte un ensemble de champs de données créés au cours de la chaîne d'acquisition et de traitement. Ces champs constituent la matière première utilisée par les banques pour la catégorisation des transactions, l'analyse, la personnalisation et la prévention de la fraude.
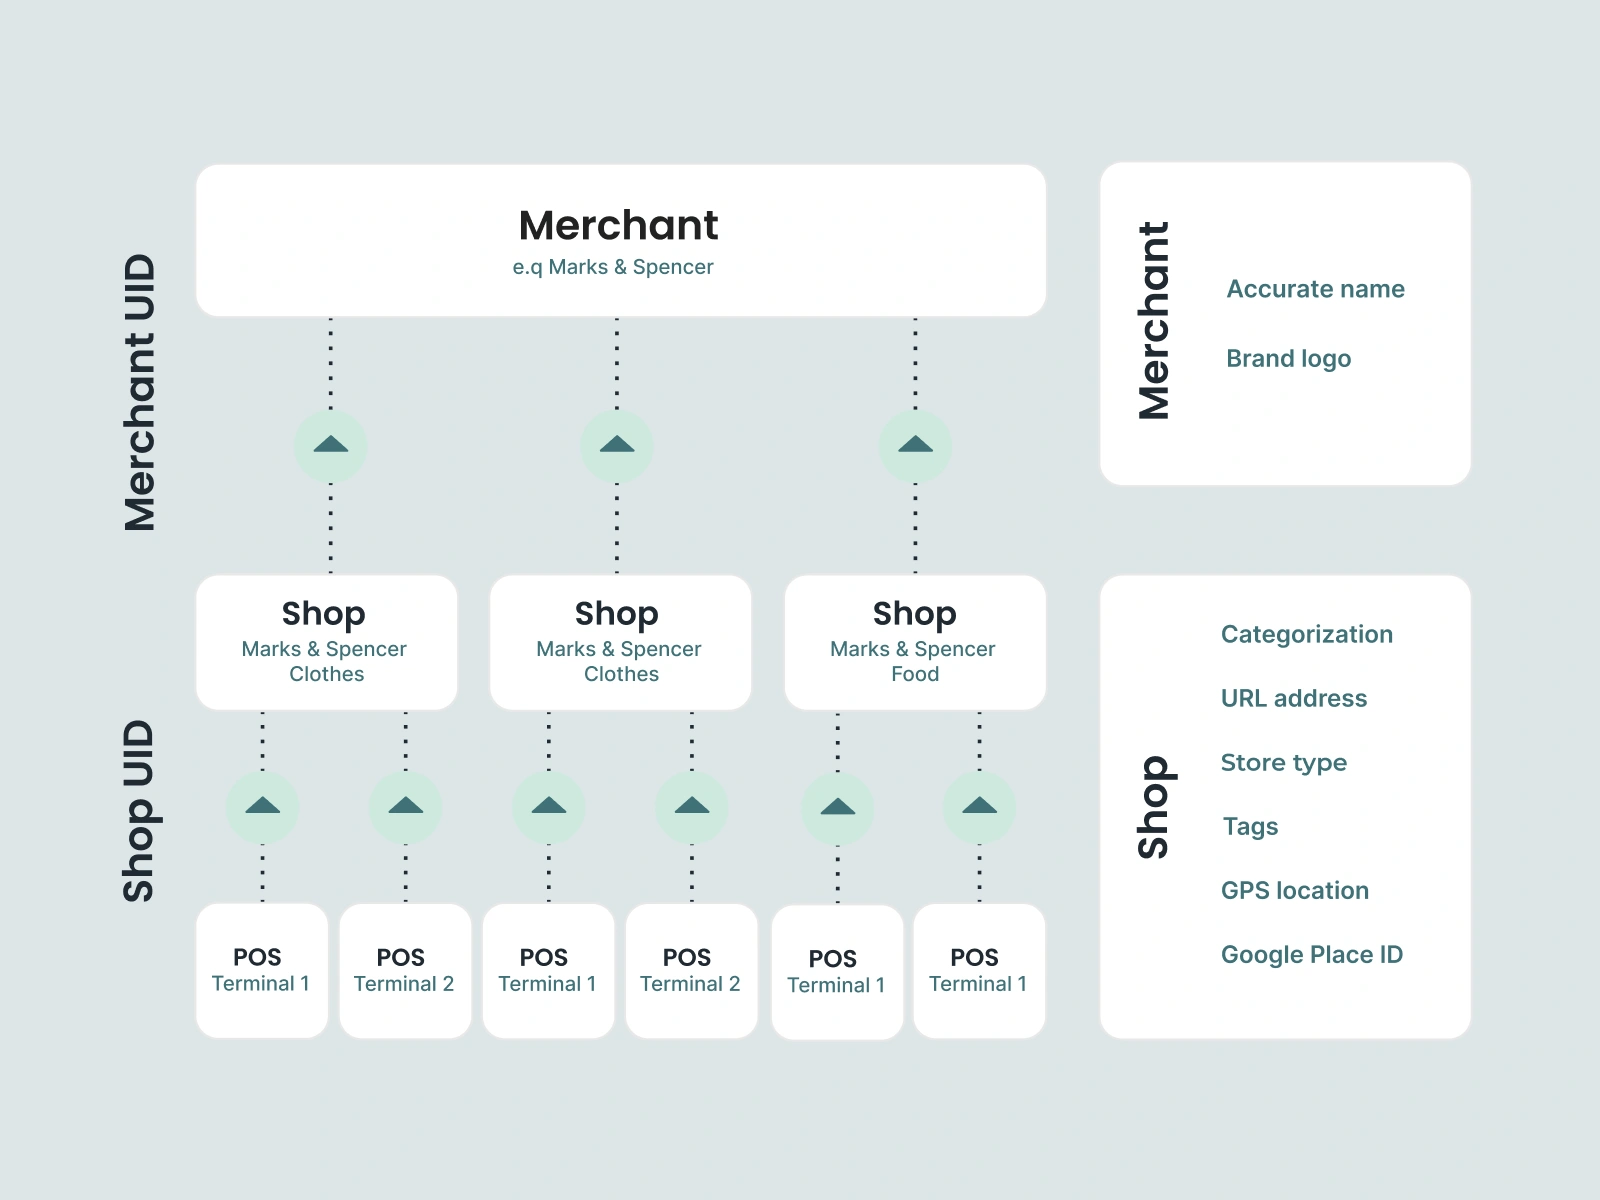
Les plus importants sont notamment :
Identifiant marchand (MID) - un identifiant unique attribué par l'acquéreur à chaque compte marchand. Une seule chaîne de magasins peut posséder des dizaines de MID répartis sur différents sites et acquéreurs.
ID point de vente / ID terminal - identifie le terminal ou le point de vente spécifique où la transaction a été effectuée. Un commerçant disposant de plusieurs caisses ou canaux de vente en ligne aura plusieurs ID de point de vente.
Code de catégorie de commerçant (MCC) - un code à quatre chiffres qui classifie l'activité commerciale principale du commerçant. Visa, Mastercard et d'autres réseaux gèrent chacun leurs propres listes de MCC, qui se recoupent largement mais diffèrent dans leur traitement des secteurs de niche et des commerçants régionaux.
Libellé du commerçant - la chaîne de caractères qui apparaît sur le relevé du titulaire de la carte. Elle inclut généralement une version du nom et de l'emplacement du commerçant, mais le format et le contenu varient considérablement selon la manière dont l'acquéreur a configuré le compte marchand.
Pour une analyse plus approfondie des raisons pour lesquelles les MCC ne suffisent pas à eux seuls pour une catégorisation fiable, lisez notre autre article.
Il s'agit des données qui parviennent à la banque émettrice à chaque transaction. Ce sont également les données avec lesquelles les équipes produit, les fonctions analytiques et les fonctionnalités de gestion financière personnelle (PFM) doivent travailler.
Pourquoi la qualité des données de transaction fait défaut
En théorie, ces champs devraient permettre d'identifier le commerçant, sa catégorie et le lieu de la transaction. En pratique, les données sont souvent incohérentes, incomplètes ou trompeuses.
Les configurations des commerçants varient selon les acquéreurs. Il n'existe pas de base de données universelle des commerçants. Chaque acquéreur effectue l'intégration de manière indépendante, attribue ses propres MID et formate les libellés selon ses propres conventions. Une même chaîne peut apparaître sous le nom "STARBUCKS STORE 4421" via un acquéreur et "SBUX 4421 LONDON" via un autre.

Les MCC sont fréquemment inexacts. Les codes sont attribués lors de l'intégration et rarement mis à jour. Une librairie qui s'est reconvertie dans l'électronique peut toujours conserver son MCC d'origine. Les succursales d'une même chaîne reçoivent souvent des MCC différents selon les pays, voire au sein d'un même pays.
Les libellés sont incohérents. Un champ de texte libre avec un nombre de caractères limité. Les acquéreurs le formatent différemment, utilisent des abréviations imprévisibles et incluent parfois des codes internes non pertinents. Les titulaires de carte ne parviennent souvent pas à identifier le commerçant à partir du seul libellé.
Plusieurs systèmes de point de vente et acquéreurs par commerçant. Chaque combinaison peut générer un MID, un libellé et un MCC différents. Une chaîne de supermarchés présente sur plusieurs marchés européens peut générer des dizaines d'"identités" de transaction distinctes, sans qu'aucune ne soit manifestement liée au même commerçant.
Les conséquences en aval : une catégorisation erronée, une expérience utilisateur dégradée sur les applications bancaires, des analyses de dépenses peu fiables et une détection des fraudes moins précise.
Si vous cherchez comment résoudre ce problème au niveau de l'API, notre guide sur les meilleures pratiques et les pièges à éviter passe en revue les erreurs les plus fréquentes commises par les banques.
Comment Tapix vous aide
Tapix résout le problème de l'identité des commerçants en enrichissant les données brutes de transaction avec des informations claires, structurées et vérifiées.
Plutôt que de se baser sur les codes MCC ou les descripteurs bruts, Tapix identifie les commerçants indépendamment des acquéreurs, des zones géographiques et des systèmes de point de vente. Il associe les transactions à des commerçants réels et renvoie un ensemble cohérent de données enrichies. Les avantages concrets pour les banques et les fintechs incluent :
Nom du commerçant clarifié - un nom de commerçant standardisé et lisible remplace les descripteurs cryptiques. Les clients reconnaissent enfin les entreprises qu'ils ont payées. Le nombre de tickets de support liés à des transactions non reconnues diminue. Les taux de litiges baissent.
Logo du commerçant - un logo vérifié pour chaque commerçant, prêt à être utilisé dans les applications bancaires et les flux de transactions. Cela transforme une liste de texte brut en un historique de paiement visuel et fiable qui favorise l'engagement quotidien sur l'application.
Catégorisation précise - un système de marquage multicouche qui va bien au-delà des limites des codes MCC. Là où un seul code MCC vous indique « 5411 - Épiceries et supermarchés », Tapix fait la distinction entre un magasin d'alimentation bio, une supérette et un hypermarché, bien qu'ils partagent le même code. Cela permet d'offrir des fonctionnalités de gestion financière personnelle plus granulaires, de meilleures données pour le scoring de crédit et des recommandations de produits plus pertinentes.
Localisation GPS - les coordonnées géographiques exactes du point de vente où la transaction a eu lieu. Cela permet de proposer des fonctionnalités basées sur la localisation, des analyses approfondies et une détection des fraudes plus précise en comparant le lieu de la transaction avec les habitudes connues du titulaire de la carte.
Données supplémentaires - incluant l'URL du site web du commerçant, l'identifiant Google Places, le numéro de téléphone et l'identification de la passerelle de paiement. Ensemble, ces éléments offrent aux banques un profil commerçant complet par transaction, constituant une base solide pour une communication hyper-personnalisée, des offres liées à la carte et la conformité aux exigences de Visa et Mastercard en matière de données enrichies sur les commerçants.
Le résultat est une transformation des données de traitement brutes en données exploitables et prêtes à l'emploi. Au lieu de contourner les incohérences inhérentes à la chaîne d'acquisition, les banques et les fintechs peuvent bâtir une catégorisation fiable, des analyses de dépenses pertinentes et une expérience client soignée, le tout reposant sur des données de transaction propres et enrichies.
