Para bancos, bancos digitales y emisoras de tarjetas de crédito, la precisión en la categorización de transacciones es fundamental para la experiencia del cliente, el análisis de datos, el cumplimiento normativo y la optimización de ingresos. Dado que los consumidores esperan información en tiempo real y los reguladores exigen informes más claros, la calidad de la clasificación y el uso de categorías adecuadas se han convertido en un factor diferencial competitivo.
Este artículo explica qué son las categorías de clasificación de transacciones financieras, cómo funcionan, por qué son importantes y cómo las instituciones deben diseñarlas para garantizar su escalabilidad y precisión.
¿Qué son las categorías de clasificación de transacciones financieras?
Las categorías de clasificación de transacciones financieras son etiquetas estandarizadas que se aplican a las transacciones para describir su propósito económico. Algunos ejemplos incluyen ingresos, supermercado, restaurantes, vivienda, servicios públicos, transporte, suscripciones, transferencias, comisiones e inversiones.
Para los bancos y emisores de tarjetas, estas categorías mejoran y enriquecen los datos brutos de las transacciones con inteligencia financiera estructurada. Permiten generar informes coherentes en todos los canales, ofrecen información valiosa a los clientes y respaldan el análisis interno, el control de riesgos y las obligaciones regulatorias.

Unas categorías bien diseñadas logran un equilibrio entre claridad, coherenciay granularidad, lo que permite a las instituciones comprender los hábitos de gasto sin abrumar a los usuarios ni a los sistemas. Es una solución beneficiosa para todos.
¿Qué es la calidad de los datos? ¡Descúbrelo en nuestro blog!
Cómo funciona la categorización de transacciones en los sistemas bancarios
La categorización de transacciones se basa en el análisis de múltiples puntos de datos asociados a cada operación, incluyendo el nombre del comercio, códigos de categoría de comerciante (MCC, por sus siglas en inglés), descripción de la transacción, importe, divisa, ubicación, frecuencia y patrones históricos.
Los bancos y los bancos digitales suelen utilizar uno o varios de los siguientes enfoques:
- Lógica basada en reglas, como la asignación de MCC a categorías predefinidas
- Modelos de aprendizaje automático entrenados con datos históricos de transacciones
- Sistemas híbridos que combinan reglas deterministas con modelos predictivos
Con el tiempo, estos sistemas mejoran su precisión aprendiendo de las correcciones, las transacciones recurrentes y el comportamiento del cliente. Para las empresas de tarjetas de crédito, esto es especialmente importante dado el volumen, la velocidad y la diversidad de las transacciones con y sin tarjeta presente.
¿Por qué es importante la clasificación de las transacciones financieras?
Una clasificación precisa de las transacciones aporta valor a los bancos y emisores de tarjetas en múltiples dimensiones:
Experiencia del cliente: Unas categorías claras permiten ofrecer información sobre gastos, herramientas de presupuesto, alertas y personalización de recompensas. Los clientes son más propensos a utilizar aplicaciones que explican claramente a dónde va su dinero.
Análisis de datos y optimización: Los datos categorizados permiten a los bancos analizar las tendencias de gasto, identificar oportunidades de venta cruzada, optimizar las estrategias de intercambio y diseñar ofertas específicas.
Riesgo, fraude y cumplimiento: Las categorías de transacciones estructuradas facilitan la detección de anomalías, el control contra el blanqueo de capitales (AML), la resolución de disputas y la presentación de informes reglamentarios. Una mala categorización aumenta el riesgo operativo y los costes de revisión manual.
Eficiencia operativaLa categorización automatizada y de alta fiabilidad reduce la necesidad de conciliación manual, intervenciones de atención al cliente y correcciones de datos posteriores.
Categorías comunes de clasificación de transacciones financieras
La mayoría de los bancos y emisores de tarjetas de crédito utilizan un conjunto coherente de categorías de alto nivel, a menudo alineadas con los estándares del sector y las expectativas de los clientes:
- Ingresos (salario, reembolsos, intereses)
- Vivienda (alquiler, hipoteca, servicios inmobiliarios)
- Alimentación y restauración (supermercado, restaurantes, comida a domicilio)
- Transporte (combustible, transporte público, viajes compartidos)
- Servicios públicos (electricidad, agua, internet, telefonía móvil)
- Entretenimiento y estilo de vida
- Suscripciones y servicios digitales
- Compras y comercio minorista
- Salud
- Transferencias y pagos
- Comisiones y cargos
- Ahorro e inversión
- Impuestos y pagos gubernamentales
Las subcategorías suelen organizarse debajo de estas para ofrecer un análisis más profundo sin sacrificar la usabilidad, lo cual es ideal para herramientas de gestión financiera personal (PFM), calificación crediticia o CO2 Insights.
¿Cuántas categorías de transacciones deberían utilizar los bancos?
En la mayoría de los entornos bancarios y de tarjetas, la mejor práctica es mantener entre 10 y 20 categorías principales, respaldadas por entre 50 y 150 subcategorías dependiendo de la complejidad del producto y las necesidades del cliente.
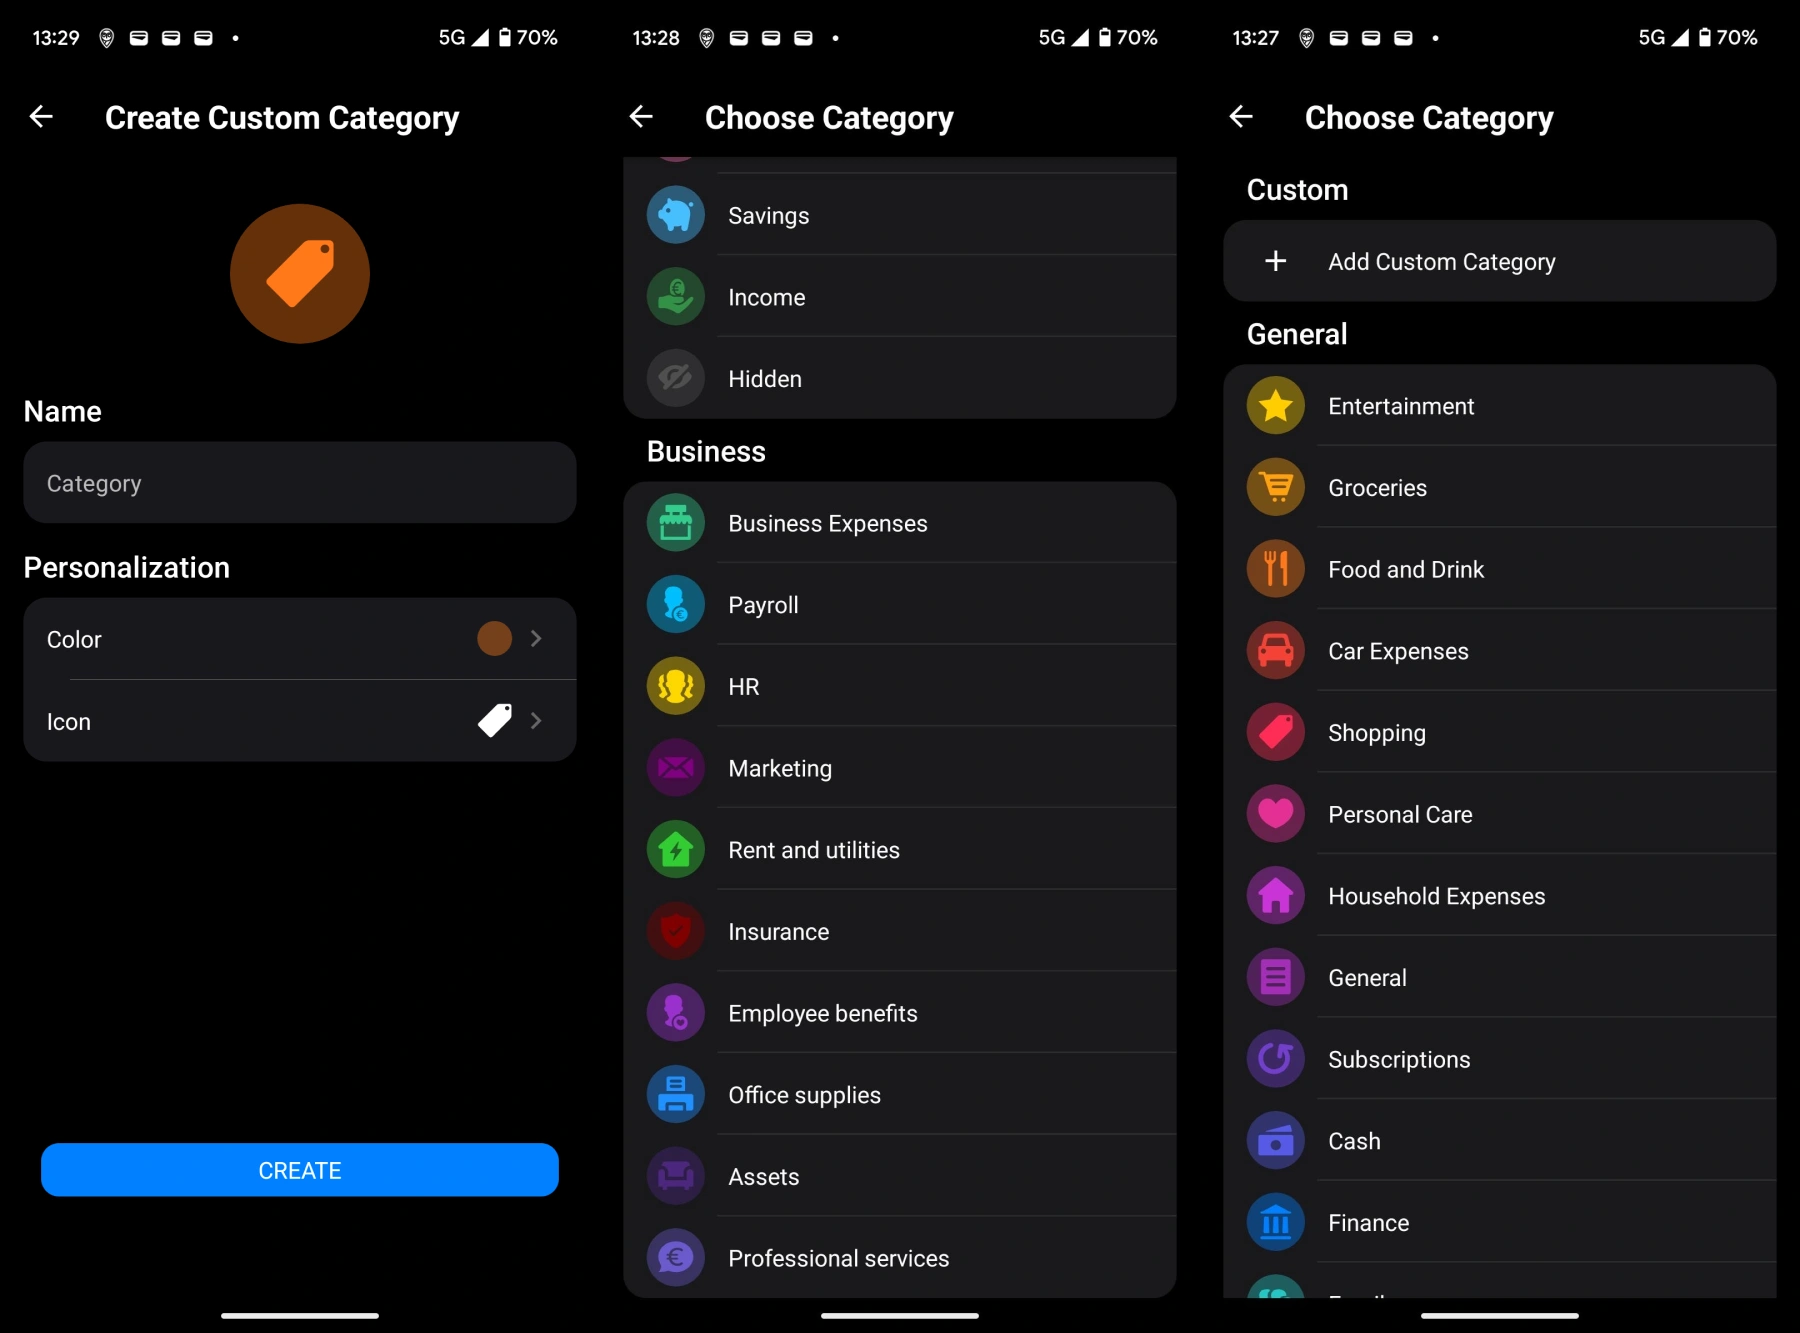
Muy pocas categorías limitan la información y la personalización. Demasiadas reducen la precisión de la clasificación, aumentan la confusión y deterioran la confianza del cliente.
¿Quieres saber más? Lee nuestro análisis profundo sobre categorización!
Buenas prácticas para bancos digitales y tradicionales
Existen varios pasos que los bancos pueden seguir para maximizar el valor de las categorías de clasificación de transacciones financieras:
- Diseña categorías basadas en los modelos mentales de los clientes que estos comprenden de forma natural: Supermercado, Restaurantes, Transporte, Alquiler, Suscripciones, Compras
- Supervisa continuamente la precisión y las desviaciones entre comercios y regiones. Las categorías de alto nivel deben ser sencillas, estables y robustas, mientras que las subcategorías deben aportar los matices.
- Permite una personalización controlada sin fragmentación. Las ediciones de los usuarios son valiosas, así que permíteles reasignar categorías dentro de la taxonomía oficial.
- Alinea la estrategia de categorización con los equipos de fraude, recompensas y análisis. Cuando los equipos utilizan definiciones de categoría diferentes, el banco termina gestionando cuatro versiones paralelas de los mismos datos.
- Trata la categorización como un producto de datos central, no como una funcionalidad puntual

Conclusión
Para los bancos y las compañías de tarjetas de crédito, las categorías de clasificación de transacciones financieras son una infraestructura fundamental. Generan confianza en el cliente, impulsan el crecimiento basado en datos y respaldan la resiliencia regulatoria.
Las instituciones que invierten en sistemas de categorización claros, escalables e inteligentes obtienen datos más limpios y una ventaja estratégica en la forma en que los clientes comprenden e interactúan con su dinero.
