Pour les banques, les banques numériques et les sociétés de cartes de crédit, une catégorisation des transactions précise est au cœur de l'expérience client, de l'analyse, de la conformité et de l'optimisation des revenus. Alors que les consommateurs attendent des informations en temps réel et que les régulateurs exigent des rapports plus clairs, la qualité de la classification et la pertinence des catégories de transactions sont devenues un facteur de différenciation concurrentiel.
Cet article explique ce que sont les catégories de classification des transactions financières, comment elles fonctionnent, pourquoi elles sont importantes et comment les institutions doivent les concevoir pour garantir évolutivité et précision.
Que sont les catégories de classification des transactions financières ?
Les catégories de classification des transactions financières sont des étiquettes standardisées appliquées aux transactions pour décrire leur finalité économique. Parmi les exemples, on trouve les revenus, l'alimentation, la restauration, le logement, les services publics, les transports, les abonnements, les virements, les frais et les investissements.
Pour les banques et les émetteurs de cartes, ces catégories enrichissent les données brutes de transaction en leur apportant une intelligence financière structurée. Elles permettent d'obtenir des rapports cohérents sur tous les canaux, d'alimenter les outils d'information destinés aux clients et de soutenir l'analyse interne, le suivi des risques et les obligations réglementaires.

Des catégories bien conçues trouvent un équilibre entre clarté, cohérenceet granularité, permettant aux institutions de comprendre les habitudes de dépenses sans submerger les utilisateurs ou les systèmes. C'est une solution gagnant-gagnant.
Qu'est-ce que la qualité des données? Apprenez-en plus sur notre blog !
Comment fonctionne la catégorisation des transactions dans les systèmes bancaires
La catégorisation des transactions repose sur l'analyse de multiples points de données associés à chaque transaction, notamment le nom du commerçant, codes de catégorie de commerçant (MCC), description de la transaction, montant, devise, lieu, fréquence et historiques.
Les banques et les banques numériques utilisent généralement une ou plusieurs des approches suivantes :
- Logique basée sur des règles, comme l'association des MCC à des catégories prédéfinies
- Modèles d'apprentissage automatique entraînés sur des données de transactions historiques
- Systèmes hybrides combinant des règles déterministes et des modèles prédictifs
Au fil du temps, ces systèmes améliorent leur précision en apprenant des corrections, des transactions récurrentes et du comportement des clients. Pour les sociétés de cartes de crédit, cela est particulièrement important compte tenu du volume, de la rapidité et de la diversité des transactions avec ou sans présentation de carte.
Pourquoi la classification des transactions financières est-elle importante
Une classification précise des transactions apporte de la valeur aux banques et aux émetteurs de cartes à plusieurs niveaux :
Expérience client: Des catégories claires permettent de mieux gérer les analyses de dépenses, les outils de budgétisation, les alertes et la personnalisation des récompenses. Les clients sont plus enclins à utiliser des applications qui expliquent clairement où va leur argent.
Analyse de données et optimisation: Les données catégorisées permettent aux banques d'analyser les tendances de dépenses, d'identifier des opportunités de ventes croisées, d'optimiser les stratégies d'interchange et de concevoir des offres ciblées.
Risque, fraude et conformité: Les catégories de transactions structurées facilitent la détection d'anomalies, la surveillance LCB-FT, la résolution des litiges et le reporting réglementaire. Une mauvaise catégorisation augmente le risque opérationnel et les coûts de révision manuelle.
Efficacité opérationnelleUne catégorisation automatisée et hautement fiable réduit le besoin de rapprochements manuels, d'interventions du service client et de corrections de données ultérieures.
Catégories courantes de classification des transactions financières
La plupart des banques et des sociétés de cartes de crédit utilisent un ensemble cohérent de catégories de haut niveau, souvent alignées sur les normes du secteur et les attentes des clients :
- Revenus (salaire, remboursements, intérêts)
- Logement (loyer, prêt immobilier, services immobiliers)
- Alimentation et restauration (courses, restaurants, livraison)
- Transports (carburant, transports en commun, covoiturage)
- Services publics (électricité, eau, internet, mobile)
- Divertissement et style de vie
- Abonnements et services numériques
- Achats et commerce de détail
- Santé
- Virements et paiements
- Frais et commissions
- Épargne et investissements
- Impôts et paiements gouvernementaux
Des sous-catégories sont généralement intégrées à ces niveaux pour offrir une analyse plus approfondie tout en préservant la facilité d'utilisation, ce qui est idéal pour des outils tels que la gestion des finances personnelles (PFM), le scoring de crédit ou les2 Insights.
Combien de catégories de transactions les banques devraient-elles utiliser ?
Pour la plupart des environnements bancaires et de cartes, la meilleure pratique consiste à maintenir 10 à 20 catégories principales, appuyées par 50 à 150 sous-catégories selon la complexité du produit et les besoins des clients.
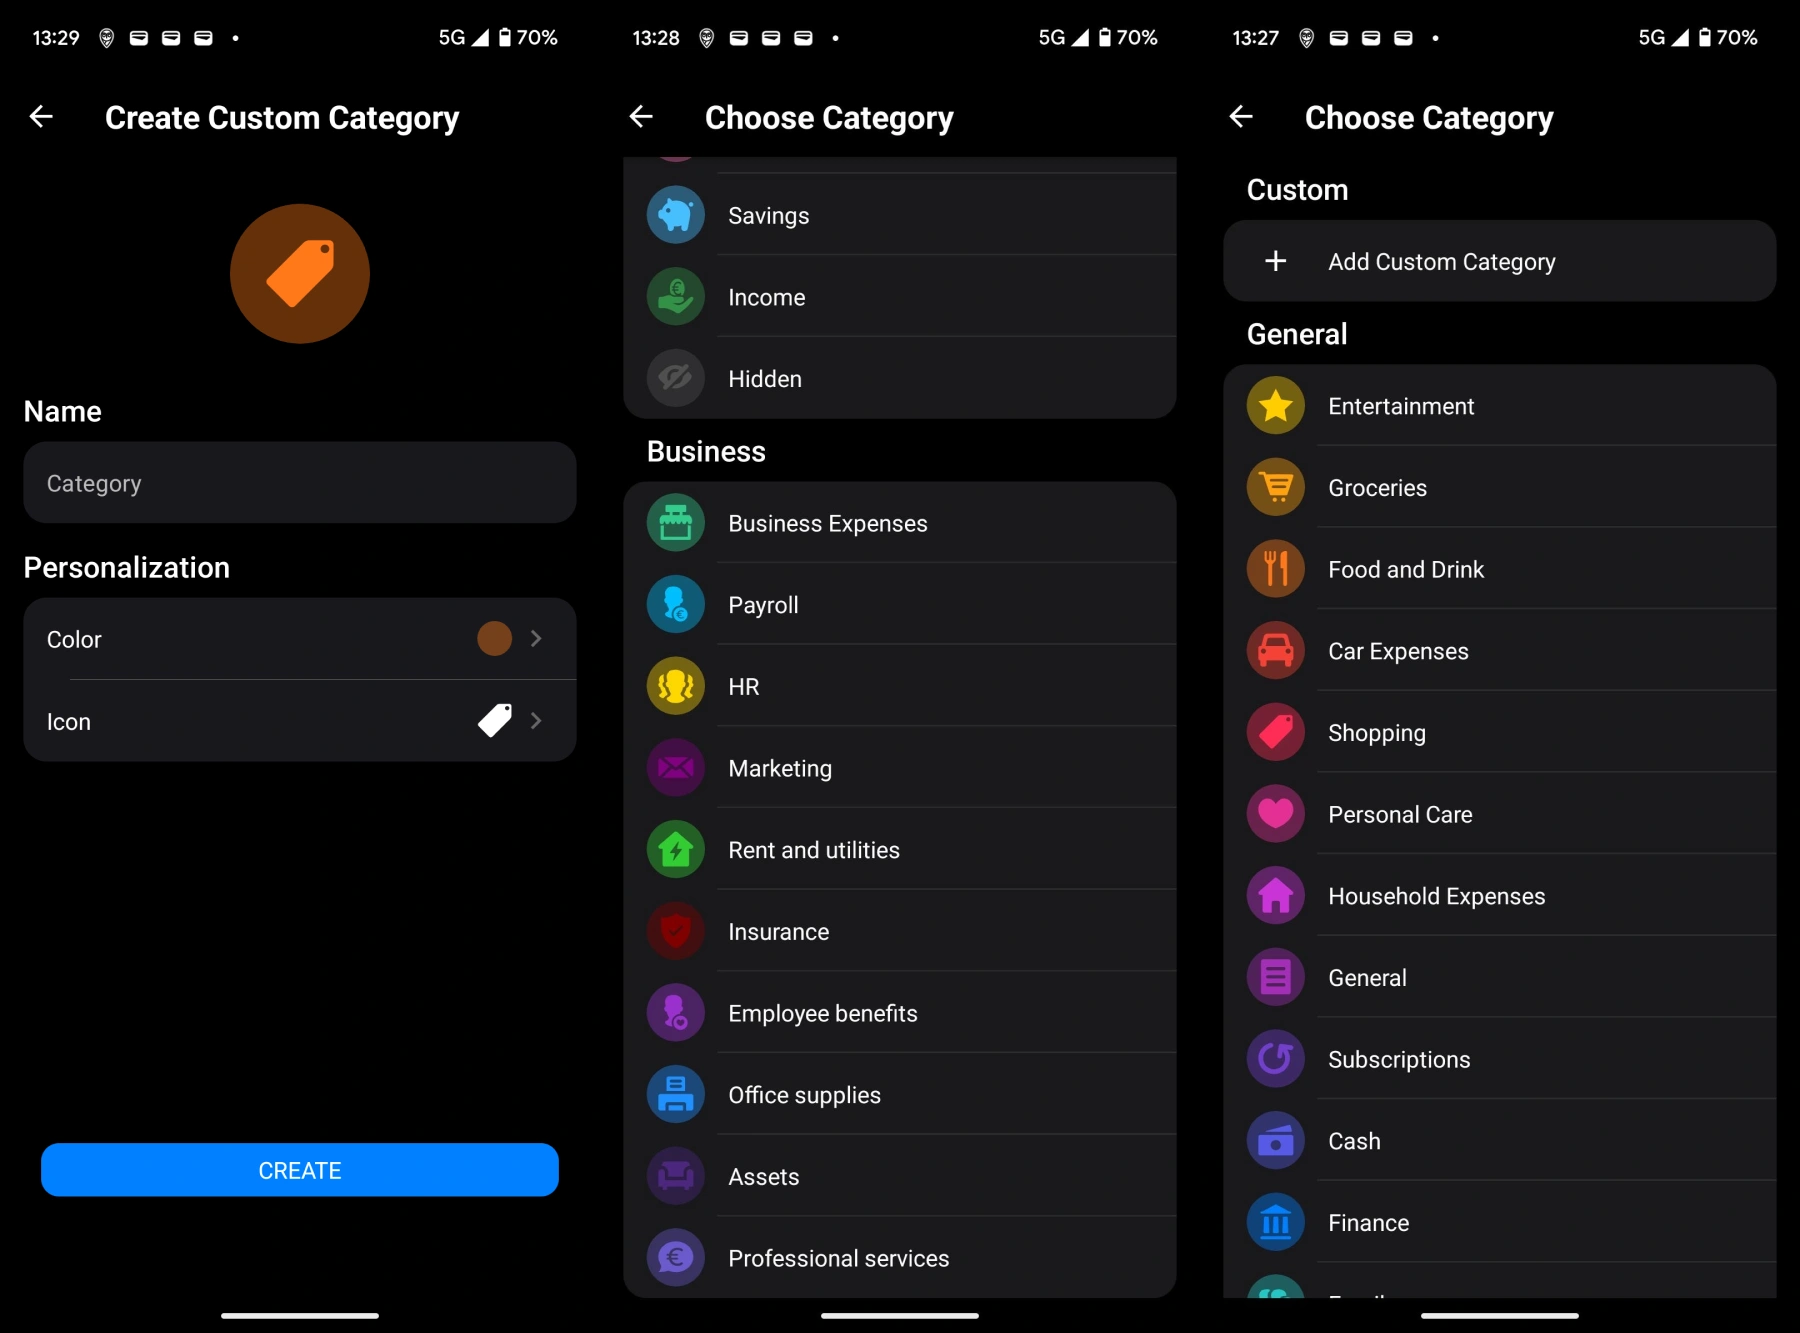
Un nombre trop restreint de catégories limite la pertinence des analyses et la personnalisation. À l'inverse, un nombre excessif réduit la précision de la classification, sème la confusion et nuit à la confiance des clients.
Vous souhaitez en savoir plus ? Consultez notre analyse approfondie de la catégorisation!
Bonnes pratiques pour les banques numériques et traditionnelles
Les banques peuvent suivre plusieurs étapes pour maximiser la valeur des catégories de classification des transactions financières :
- Concevez des catégories basées sur les modèles mentaux des clients que les clients comprennent naturellement : Alimentation, Restaurants, Transports, Loyer, Abonnements, Shopping
- Surveillez en permanence la précision et les dérives selon les commerçants et les régions. Les catégories de haut niveau doivent être simples, stables et robustes, tandis que les sous-catégories doivent apporter la nuance nécessaire.
- Permettez une personnalisation contrôlée sans fragmentation. Les modifications apportées par les utilisateurs sont précieuses ; autorisez-les donc à réattribuer des catégories au sein de la taxonomie officielle.
- Alignez la stratégie de catégorisation avec les équipes chargées de la fraude, des programmes de récompenses et de l'analyse de données. Lorsque les équipes utilisent des définitions de catégories différentes, votre banque exploite quatre versions parallèles des mêmes données.
- Considérez la catégorisation comme un produit de données essentiel, et non comme une fonctionnalité ponctuelle

Conclusion
Pour les banques et les sociétés émettrices de cartes de crédit, les catégories de classification des transactions financières constituent une infrastructure fondamentale. Elles renforcent la confiance des clients, favorisent la croissance basée sur les données et soutiennent la conformité réglementaire.
Les institutions qui investissent dans des systèmes de catégorisation clairs, évolutifs et intelligents bénéficient de données plus propres et d'un avantage stratégique dans la manière dont les clients comprennent et gèrent leur argent.
