Cada pago cuenta una historia. Pero con demasiada frecuencia, esa historia está enterrada bajo códigos desordenados, abreviaturas crípticas y cadenas de transacciones sin procesar que los clientes no pueden entender. Para los bancos, las fintechs y los proveedores de pago, esta falta de claridad crea frustración, mayores costos de soporte y oportunidades perdidas de ofrecer valor.
La categorización de datos de pago resuelve este problema al transformar los datos de pago no estructurados en información depurada, estructurada y enriquecida. Es la base para mejores experiencias de cliente, análisis más sólidos y productos financieros innovadores. En esta guía, desglosaremos qué es la categorización, por qué importa, cómo funciona y cómo las entidades financieras pueden evaluar e implementar la solución correcta.
Los desafíos de los datos de transacciones sin procesar
Por sí solos, los datos de pago son caóticos. Los nombres de los comerciantes aparecen en formas distorsionadas. Un cliente puede ver “AMZ*12345”, otro “AMAZON EU SARL”. El contexto a menudo falta por completo: sin logotipos, sin geolocalización, sin indicadores de si la compra fue en línea o en tienda. Y luego están los Códigos de Categoría de Comerciantes (MCC): instrumentos obsoletos y rudimentarios que meten negocios radicalmente diferentes en el mismo cajón.

El resultado es previsible. Los clientes no reconocen las transacciones, inician reclamaciones innecesariamente y pierden confianza. Los bancos y las fintech, por su parte, luchan por analizar el gasto, personalizar los servicios o detectar riesgos de manera efectiva. Lo que debería ser una valiosa mina de datos de comportamiento se convierte en un pantano de incoherencias.
¿Qué hace la categorización de datos de pago?
La categorización de los datos de pago actúa como el traductor entre los datos brutos y la información legible por las personas. Toma una cadena ininteligible de caracteres y la convierte en algo que la gente puede entender instantáneamente.
- La identificación del comerciante reemplaza “AMZ*12345” por “Amazon Marketplace”.
- La categorización asigna transacciones a grupos útiles, como alimentos, servicios públicos o viajes.
- El enriquecimiento agrega logotipos, metadatos y geolocalización para aportar un contexto adicional.
- La inteligencia identifica pagos recurrentes o suscripciones y destaca si las compras son digitales o en tienda.
Lo que surge es un historial de transacciones fácil de usar que reduce las dudas, genera confianza y permite nuevas capas de servicios financieros.
Por qué es importante la categorización de datos de pago
No se trata de un proyecto técnico secundario. La categorización impacta directamente en los resultados de las empresas. Los clientes que cuentan con información clara y precisa son menos proclives a inundar las líneas de asistencia o a reclamar por cargos. Las aplicaciones de presupuesto y los paneles de ahorro dependen de datos categorizados para funcionar. Los modelos de detección de fraude y scoring crediticio son más precisos cuando pueden basarse en información estructurada en lugar de cadenas desordenadas.
En resumen, los datos depurados equivalen a una mayor vinculación, menos costos operativos y la capacidad de diseñar productos financieros que reflejen genuinamente el comportamiento del cliente.

Componentes y técnicas clave
No todas las plataformas de categorización son iguales. Las entidades deben sopesar la precisión, la rapidez y el cumplimiento normativo. La importancia de las altas tasas de reconocimiento con errores mínimos es un hecho aceptado, pero igual de importante es la latencia: ¿la herramienta puede categorizar datos en tiempo real o solo en lotes? La cobertura mundial es importante, al igual que la profundidad del enriquecimiento. Un nombre de comerciante depurado es útil, pero emparejarlo con un logotipo, metadatos y detección de suscripciones crea mucho más valor.
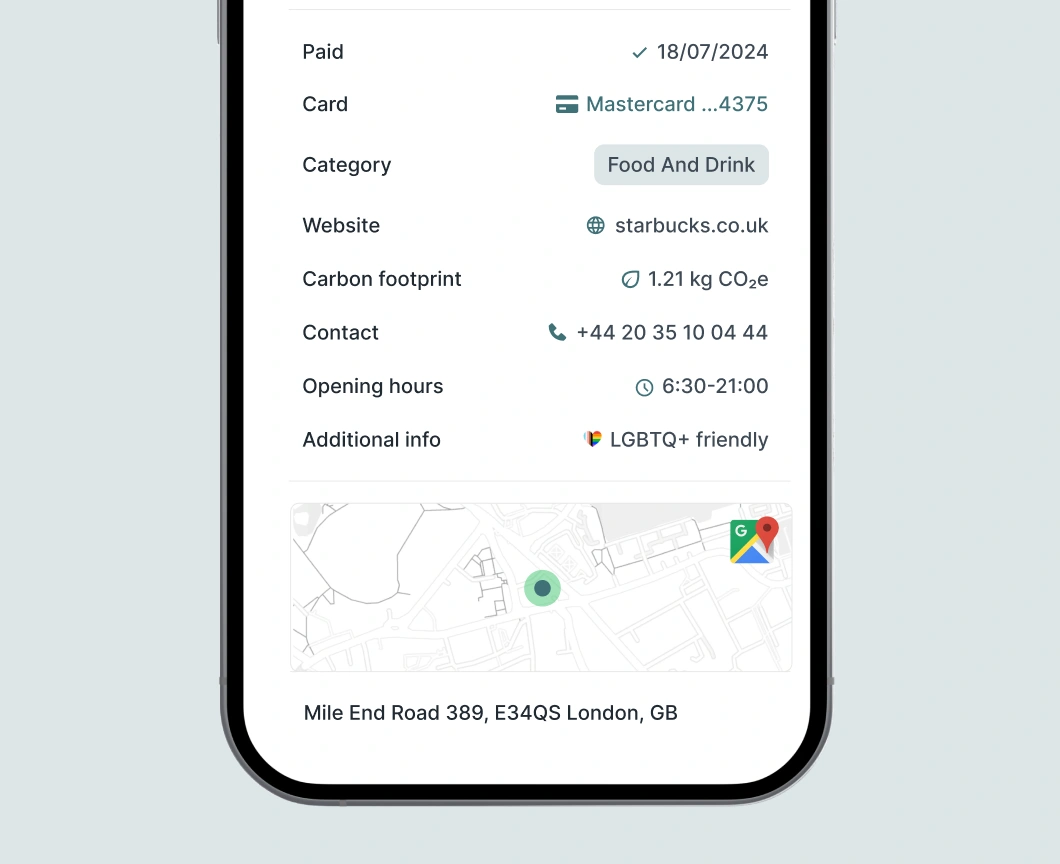
La integración es otro elemento a considerar. Las API fáciles de desarrollar y la incorporación fluida pueden significar la diferencia entre un lanzamiento sin fallos y un proyecto estancado. Y, por supuesto, el cumplimiento del RGPD y la normativa local no es negociable.
¿Quieres saber más? ¡Conoce la calidad de datos y cómo afecta a tu negocio!
Casos de uso corrientes de la categorización de datos de pago
El verdadero impacto de la categorización surge cuando observamos cómo se aplica en productos bancarios reales y experiencias de cliente:
Gestión de finanzas personales (PFM): Las aplicaciones PFM viven y mueren por su capacidad de hacer que la gestión del dinero sea fácil. La categorización potencia las funciones que los clientes dan ahora por seguro: presupuesto instantáneo, asignación automática de ahorros y seguimiento de suscripciones. Un usuario que ve sus pagos de Spotify y Netflix agrupados en “Entretenimiento” ya no tiene que buscar en registros de transacciones crípticos. Más allá de la conveniencia, esta claridad ayuda a los clientes a establecer objetivos y realizar un seguimiento automático del progreso.

Historiales de transacciones: El extracto bancario solía ser una lista de números. Hoy en día, los clientes esperan que parezca un diario digital de sus gastos, con logotipos de comerciantes, nombres claros y datos contextuales. La categorización transforma entradas aburridas y ambiguas en transacciones reconocibles. Esa transparencia reduce la ansiedad por cargos no reconocidos y da a las personas una razón para abrir la aplicación bancaria con más frecuencia.
Información sobre gastos y alertas: Los datos categorizados son el combustible detrás de la gestión proactiva del dinero. Cuando el sistema reconoce que un cliente gastó un 25 % más en comer fuera, en comparación con el mes pasado, puede generar una alerta concreta. Las alertas no son solo advertencias sobre gastos excesivos; se convierten en consejos que ayudan a los clientes a ajustar sus hábitos antes de que se conviertan en una espiral de estrés financiero.
Scoring crediticio: Los modelos tradicionales de scoring crediticio se basan en métricas estáticas: historial de pagos, préstamos pendientes y datos de ingresos. La categorización de pagos enriquecida añade otra capa de conocimiento del comportamiento. Saber que un cliente paga facturas de suministros básicos siempre puntualmente, mantiene un gasto constante en alimentación y evita categorías de alto riesgo, como el juego en línea, ofrece una imagen de solvencia mucho más precisa. Esto abre las puertas a clientes “con expediente fino”, como jóvenes o inmigrantes recientes, que carecen de historial de crédito convencional pero generan muchos datos valiosos sobre transacciones.
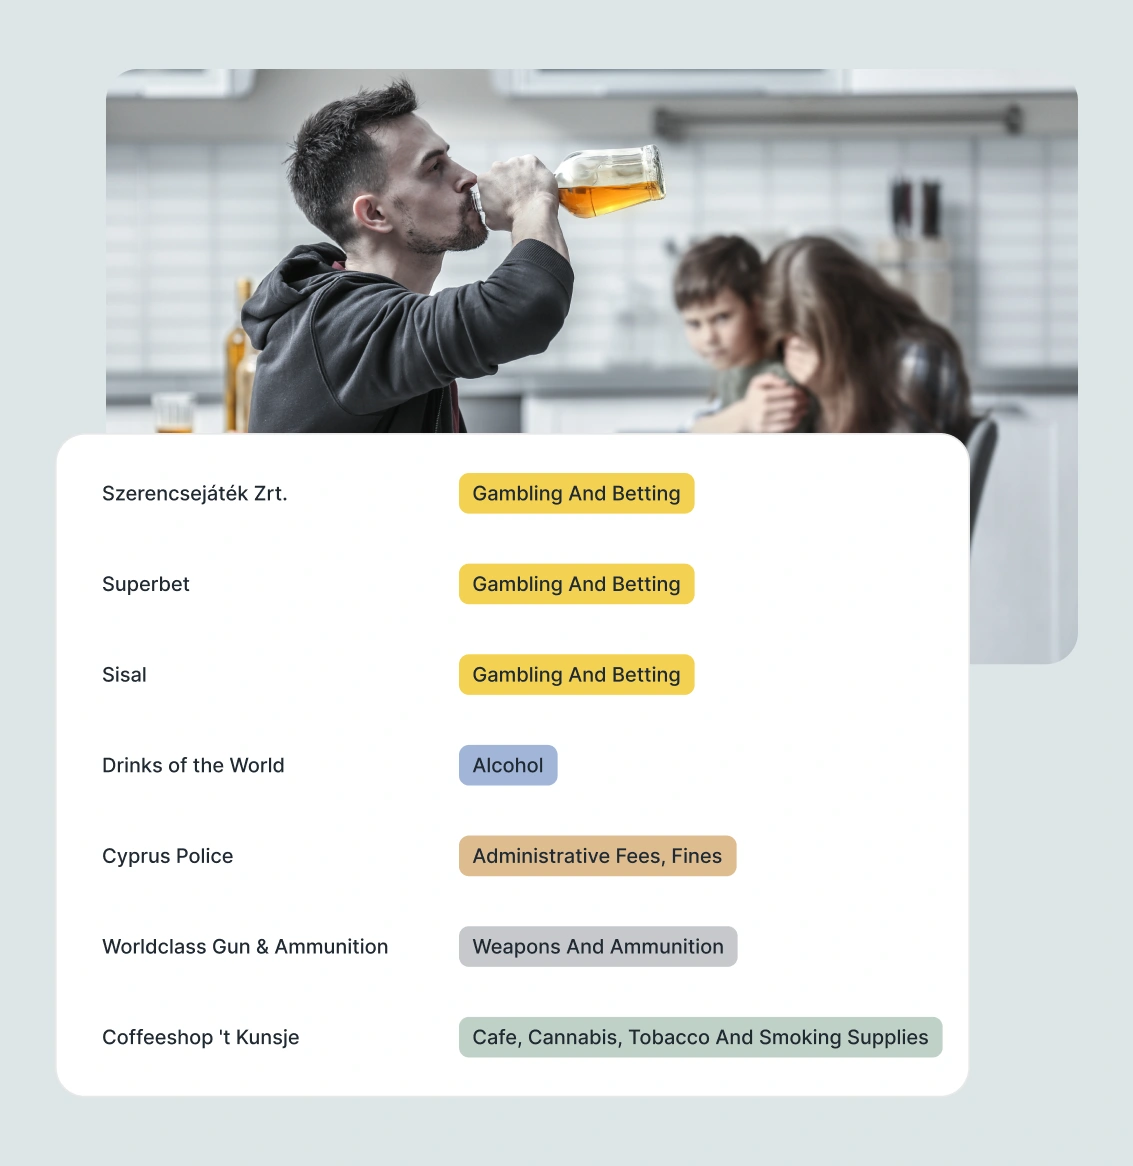
Detección del fraude: El fraude a menudo se esconde a la luz del día, disfrazado de pagos ordinarios. Los datos categorizados ayudan a separar lo inusual de lo esperado. Por ejemplo, un cargo repentino en la categoría “Venta al por menor de lujo” de un usuario que normalmente gasta solo en alimentación y transporte es una señal de alerta. Del mismo modo, distinguir entre los cargos de suscripción recurrentes y los pagos únicos ayuda a prevenir los falsos positivos en las alertas de fraude. Al alinear la categorización con los sistemas de detección de anomalías, las entidades pueden encontrar el equilibrio entre vigilancia y conveniencia para el cliente.
Pasos para implementar la categorización de datos de pago
Implementar un sistema de categorización no es una tarea de plug-and-play. Requiere planificación cuidadosa, pruebas y refinamiento continuo. El proceso normalmente se desarrolla en varias etapas clave:
Programa piloto: La implementación comienza con un piloto controlado. Un subconjunto de datos de transacciones reales se introduce en el motor de categorización para comprobar si funciona bien en la práctica. Se trata de ver si el reconocimiento de comerciantes funciona en marcas locales, plataformas de comercio electrónico de nicho y pagos transfronterizos. Las entidades deben medir la cobertura, la precisión y la profundidad del enriquecimiento.
Mecanismos de retroalimentación: Ningún sistema es perfecto desde el principio. Los clientes inevitablemente encontrarán transacciones mal categorizadas o incompletas. Por lo tanto, el despliegue debe incluir bucles de retroalimentación, formas en que los usuarios o los equipos internos pueden marcar errores y sugerir correcciones.
Integración: La categorización solo crea valor si alcanza la capa orientada al cliente. Eso significa conectar las API directamente a los feeds de transacciones, aplicaciones de banca móvil y paneles de finanzas personales. La integración también se extiende a los sistemas internos, como los motores de riesgo y los almacenes de datos, garantizando que los datos categorizados alimenten tanto la experiencia del cliente como el análisis operativo.
Supervisión: Una vez en funcionamiento, los sistemas de categorización necesitan un seguimiento constante. Las métricas clave incluyen precisión (con qué frecuencia las transacciones se etiquetan correctamente), cobertura (cuántos comerciantes son identificados), latencia (con qué rapidez ocurre la categorización) y estabilidad de procesamiento bajo cargas máximas.
Iteración: El panorama de pagos cambia diariamente. Aparecen nuevos comerciantes, los modelos de suscripción evolucionan y el comportamiento de los consumidores cambia. Un sistema de categorización estática se vuelve rápidamente obsoleto. Es esencial perfeccionar continuamente las taxonomías, las bases de datos de comerciantes y los modelos de IA.
Este enfoque garantiza que la categorización se adapte a medida que evolucionan las necesidades del cliente.
Conclusión
La categorización de los datos de pago es más que una función administrativa. Es una capacidad estratégica. Transforma datos brutos e ilegibles en un recurso valioso tanto para clientes como para entidades. Al invertir en una categorización precisa y en tiempo real, las entidades financieras reducen las reclamaciones, abren la puerta a la innovación y generan confianza.
