La banca digital en 2026 estará definida por una regulación más estricta, mayores expectativas de experiencia de usuario (UX), estructuras de datos más limpias y la lenta desaparición de la lógica centrada en las tarjetas. Los bancos que tratan la calidad de los datos y la claridad de las transacciones como su capa de producto principal avanzan más rápido que las instituciones que aún operan mediante sistemas heredados e interfaces fragmentadas.
Las tendencias a continuación reflejan movimientos reales de producto en lugar de predicciones especulativas.
1. Las transacciones como interfaz principal
Las aplicaciones bancarias modernas son ahora la puerta de entrada a toda la experiencia bancaria a la que los clientes están acostumbrados. Sin embargo, muchos bancos aún basan sus aplicaciones en paneles estáticos, menús ocultos o saldos no interactivos. Los actores nativos digitales reconocen que cada acción financiera se origina en el feed de transacciones: la elaboración de presupuestos, los retos, la categorización, los activadores de ahorro, la revisión de suscripciones, los procesos de disputa, la estimación de la huella de carbono, la detección de fraudes y las reclamaciones de gastos comienzan con una compra.

Revolut ilustra bien este cambio. El feed de inicio es una página de aterrizaje conductual: las transacciones integran dinámicamente resúmenes de patrimonio, distribución por categorías, próximos cargos recurrentes y alertas de gasto. Los usuarios también eligen cuántas transacciones quieren visualizar, convirtiendo el feed en un componente genuinamente personalizable en lugar de una lista pasiva.
¿Sabías que? Según SDK.finance, el 39 % de las personas en todo el mundo utiliza ahora una aplicación bancaria como su principal forma de gestionar el dinero, con más de 3600 millones de usuarios de banca en línea a nivel global.
Este cambio aumenta la importancia de la claridad en las transacciones. Cualquier nombre de comercio poco claro, pago duplicado, mal categorizado o logotipo faltante interrumpe toda la capa de UX, ya que el feed es ahora el modelo de navegación principal. Y los bancos deben estar a la altura.
2. Los paneles personalizables son el nuevo estándar
A medida que las transacciones se desplazan hacia la pantalla de inicio, los usuarios desean mayor control y personalización. Para ser precisos, más del 70 % de los clientes espera una experiencia más personalizada, según The Harris Poll . Por ello, cada vez se espera más que los bancos permitan a los usuarios ajustar:
- Número de transacciones visibles
- Densidad frente a simplicidad del panel
- Si las perspectivas financieras aparecen integradas o contraídas
- Widgets como objetivos de ahorro, evolución del patrimonio neto o resúmenes de suscripciones
- Reglas de visibilidad para categorías sensibles (p. ej., apuestas, salud)
Revolut marca el camino una vez más: los usuarios pueden modificar la longitud del feed, contraer información y reordenar los componentes para reflejar sus hábitos financieros. Este modelo adaptativo responde a un principio fundamental: la aplicación debe ajustarse a la etapa vital del usuario, y no al revés.
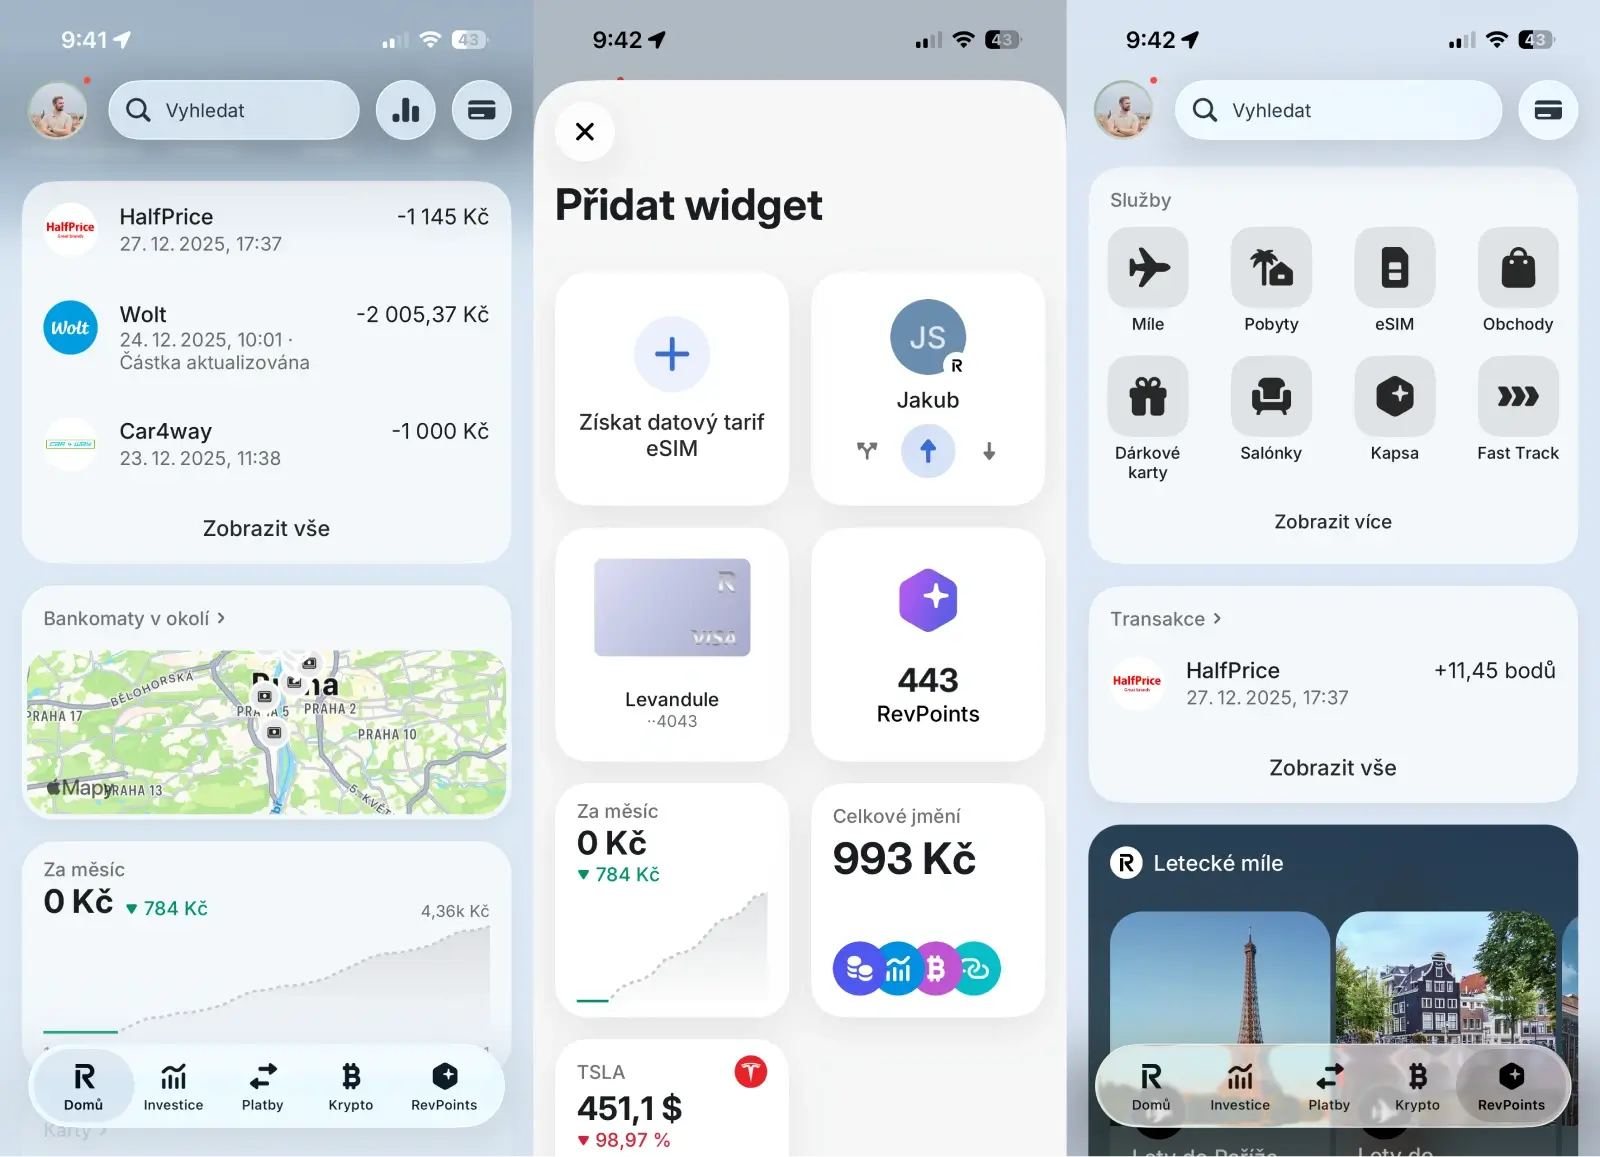
Los bancos que ignoran la personalización suelen saturar sus paneles con módulos genéricos y aburridos que no reflejan el comportamiento real de los usuarios. Para 2026, la interfaz debe funcionar como un espacio de trabajo configurable, no como una lista estática de cifras.
3. Pagos A2A, Wero y el modelo centrado en la billetera
El mercado europeo está viviendo una transición estructural: se aleja de los sistemas basados en tarjetas para avanzar hacia esquemas de cuenta a cuenta (A2A) y billeteras interoperables.
Estas son las tres razones principales de este cambio:
- Presión regulatoria (PSD3, PSR) que favorece los flujos A2A estandarizados
- Familiaridad del usuario con la navegación basada en billeteras (Apple Pay, Google Wallet, billeteras locales)
- El surgimiento de Wero como una plataforma P2P y C2B multinacional que ofrece una alternativa unificada frente a los fragmentados sistemas locales
La adopción de pagos instantáneos por parte de los comercios va en aumento, y los usuarios gestionan cada vez más sus gastos desde billeteras en lugar de interfaces de tarjetas. Para los bancos, el A2A reduce los costes de aceptación, simplifica la gestión de disputas y ofrece metadatos de transacciones más precisos.
¿Sabías que...? Gracias a su asociación con la alianza EuroPA, Wero cubre actualmente 15 países europeos y una base potencial de más de 382 millones de ciudadanos, consolidándose como una alternativa sólida frente a los gigantes globales de tarjetas y billeteras.
La experiencia de usuario centrada en la billetera también mejora categorías sensibles como los juegos de azar: la claridad a nivel de transacción, los límites de gasto y la introspección en tiempo real se vuelven mucho más sencillos cuando el pago no se pierde en vagos adquirentes de tarjetas.

4. Los datos de transacciones enriquecidos se convierten en un requisito mínimo
Enhanced Merchant Data de Visa se suma a los mandatos AN4569 de Mastercard para impulsar los datos de transacciones enriquecidos, pasando de ser una simple ventaja a una base de cumplimiento real que se espera a nivel global.
Tapix ayuda a los bancos a cumplir simultáneamente con los requisitos de Enhanced Merchant Data de Visa y los estándares AN4569 de Mastercard al enriquecer las transacciones con una identidad y un contexto comercial más completos. En lugar de descriptores sin procesar, Tapix proporciona nombres de comercios claros, logotipos, categorías precisas y coherencia en la ubicación, de modo que la claridad de las transacciones se convierta en una base exigible. Esta misma capa de enriquecimiento también potencia funciones reales dentro de la aplicación que ahora se espera que los bancos ofrezcan, como Eco Track CO₂ información y ATM Nearby descubrimiento, sin tener que combinar múltiples proveedores o conjuntos de datos poco fiables.
Con los datos a nivel de transacción enriquecidos por Tapix, los bancos pueden:
- Cumplir con los estándares de datos comerciales mejorados de Visa y Mastercard a gran escala
- Estandarizar categorías más allá de los códigos MCC para una gestión financiera personal (PFM) fiable y claridad en las disputas
- Ofrecer visualizaciones de la huella de carbono de Eco Track por transacción y resúmenes de impacto mensual
- Añadir mapas de ATM Nearby con comisiones, horarios de apertura y orientación práctica para el acceso a efectivo
Los mandatos influyen directamente en:
- Estándares de denominación de comercios
- Logotipos de comercios
- Precisión de las categorías
- Coherencia de la ubicación
- Requisitos de identificación de suscripciones
Los bancos deben garantizar ahora que el nombre que se muestra a los usuarios sea claro y preciso. Las cadenas de texto sin procesar como “DRIAT 00219 PAY*” ya no son aceptables, no por una cuestión de preferencia de experiencia de usuario, sino porque incumplen las expectativas normativas fundamentales en cuanto a claridad y comprensión de las disputas.
El siguiente paso es inteligencia de pagos recurrentes: los bancos deben identificar los patrones de suscripción de forma temprana, precisa y coherente, especialmente ante las propuestas de la UE sobre la transparencia de las suscripciones y la facilidad para cancelarlas.
Todo esto depende de la calidad de la capa de identificación de comercios. Sin datos enriquecidos y normalizados, los bancos no pueden cumplir con la normativa, no pueden mantener las funciones de IA y no pueden ofrecer procesos de disputa fiables.
5. El seguimiento deCO2 se convierte en una funcionalidad del producto
La sostenibilidad se ha integrado en la hoja de ruta principal del producto. Los clientes esperan ahora que los bancos les muestren el impacto real de sus patrones de gasto.
Raiffeisenbank República Checa es un buen ejemplo. En colaboración con Tapix, el banco integró Eco Track en su banca móvil, mostrando estimaciones de la huella de carbono a nivel de comercio a más de 1 millón de usuarios activos. El proyecto fue reconocido como un punto de inflexión para la banca sostenible y las finanzas responsables.
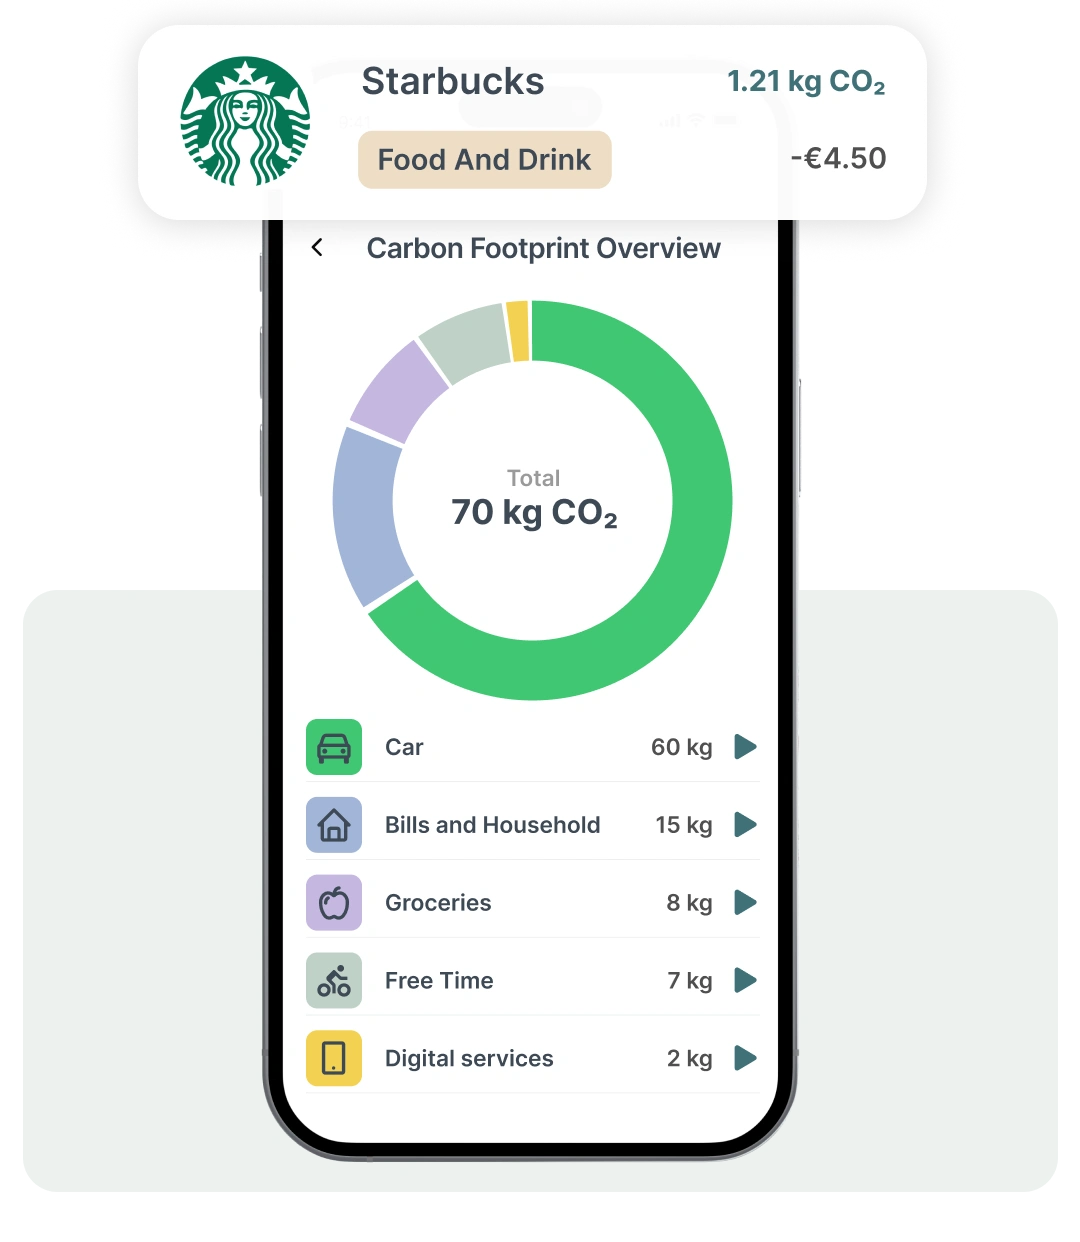
Eco Track convierte los compromisos ESG de alto nivel en algo tangible dentro de la aplicación:
- Cada transacción recibe una estimación de la huella deCO2 a nivel de comercio
- Los clientes ven el impacto de sus decisiones de estilo de vida a lo largo del tiempo
- Los bancos pueden conectar productos ecológicos, como tarjetas o préstamos sostenibles, directamente con el comportamiento de gasto real
Gracias a esta integración natural, Eco Track se convierte en una función en tiempo real que influye en cómo las personas gastan, ahorran y eligen productos, posicionando al banco como un socio activo en lugar de un simple informador pasivo.
6. Operadoras, bancos y la lógica de las super-apps
Las fronteras entre la banca, los pagos y la conectividad se están desdibujando. En Europa, varios paquetes bancarios premium ya incluyen eSIM, paquetes de roaming o acceso a datos global. Esto refleja un cambio hacia el tratamiento de la conectividad como parte del ecosistema de servicios financieros.
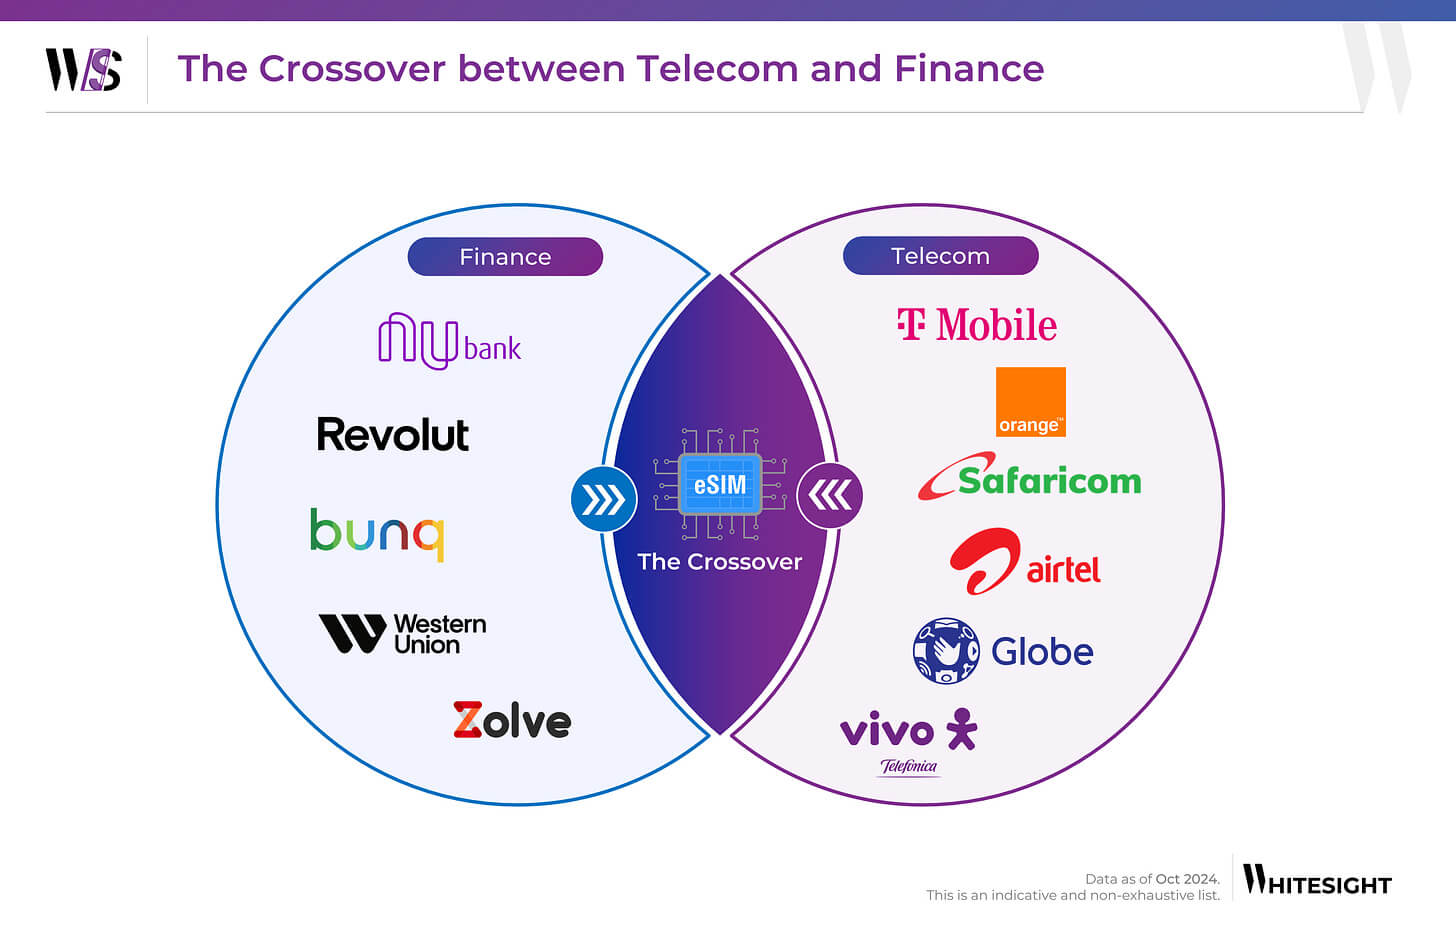
Al mismo tiempo, en Asia y partes de África, las operadoras y las billeteras digitales están incursionando en préstamos, ahorros, calificación crediticia y servicios para comercios. La dirección es la misma: un centro de servicios donde los pagos, la identidad digital, los servicios de telecomunicaciones y las funciones financieras se entrelazan.
Esto no significa que Europa vaya a adoptar de repente una "super-app" formal, pero el camino ya es visible. Los bancos añaden conectividad para viajes, las billeteras añaden crédito y las operadoras añaden pagos. La realidad de los productos en 2026 es la convergencia sin declaraciones formales.
7. El efectivo sigue siendo relevante con localizadores de cajeros
A pesar del crecimiento de los pagos digitales, el efectivo sigue desempeñando un papel importante, especialmente en segmentos como los viajes, las pymes y los grupos demográficos de mayor edad. Los bancos que consideran el acceso al efectivo como algo secundario crean una fricción innecesaria para clientes que, por lo demás, son digitales.
Dos cosas cambiarán en 2026:
- La búsqueda de cajeros automáticos se convierte en una función dentro de la aplicación
- Nuevos actores reinventan el diseño y la funcionalidad de los cajeros automáticos
El despliegue de cajeros automáticos de marca propia de Revolut en España es un ejemplo visible. La empresa está instalando 50 máquinas en Madrid y Barcelona, con planes de alcanzar unos 200 cajeros en ciudades españolas antes de expandirse a otros mercados europeos a partir de 2026. Estos cajeros están integrados en la aplicación, permiten retiradas sin comisiones para los clientes de Revolut e incluso dispensan tarjetas físicas, reduciendo la brecha entre el alta digital y el uso presencial.
Para otros bancos, también existe la opción de enriquecer su propia aplicación con una función como Cajeros cercanos, que incluye mapas interactivos con comisiones y horarios de apertura, o reglas claras sobre límites de retirada y divisas.
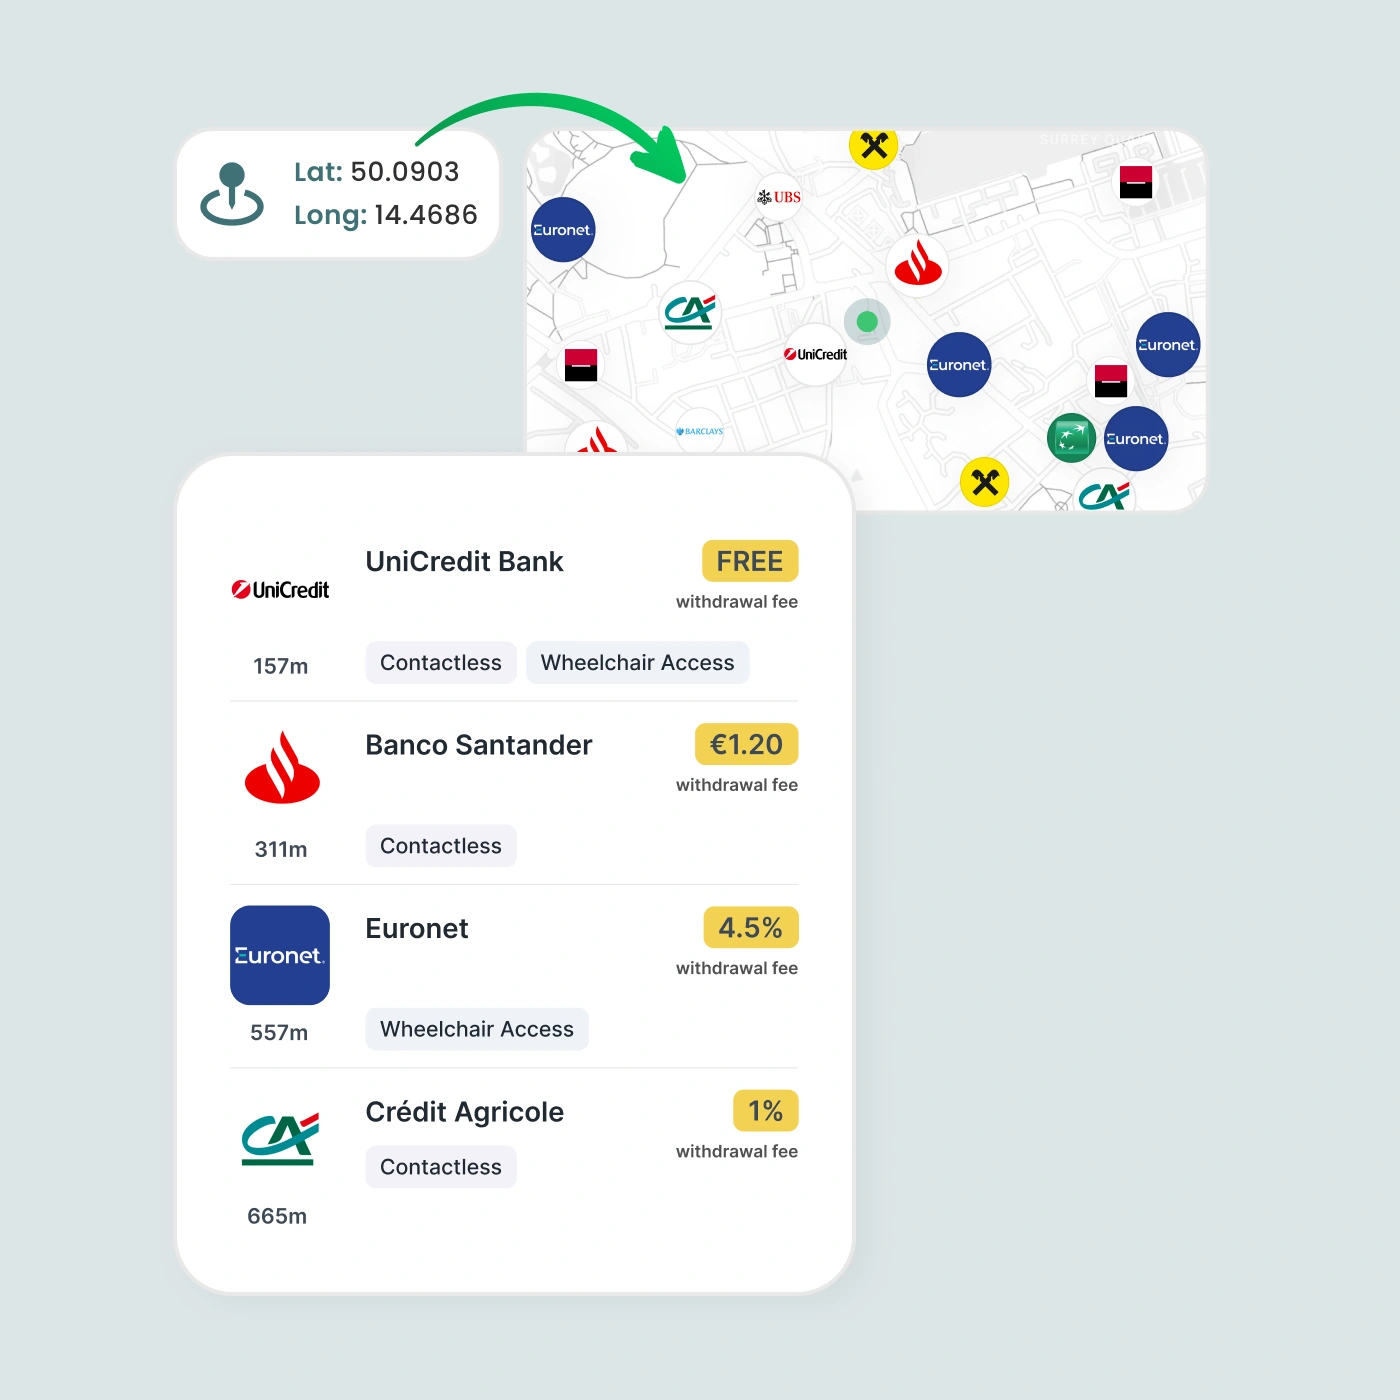
El acceso a efectivo se convierte en otro punto de contacto donde convergen los datos, la experiencia de usuario y la infraestructura física.
8. Los patrocinios evolucionan hacia una marca centrada en el producto
Las instituciones financieras están abandonando los patrocinios que existen únicamente fuera del producto. El nuevo estándar es la integración: la colaboración debe reflejarse dentro de la aplicación bancaria con beneficios vinculados al uso real del producto.
Los patrocinios modernos incluyen:
- Descuentos vinculados a la tarjeta
- Ventajas de acceso (eventos, viajes, alquileres, niveles de fidelidad)
- Marca dinámica del comercio dentro de las transacciones
- Experiencias exclusivas desbloqueadas por el comportamiento de pago
- Ediciones de tarjetas de marca compartida
- Flujos de incorporación en la aplicación vinculados al patrocinador
Las asociaciones de Revolut en las categorías de automoción, deportes y estilo de vida siguen este camino. El valor de marca se mide ahora por la interacción dentro de la aplicación y los volúmenes de activación.
¿Sabías que? Según BrandFinance, 91 de las 100 marcas bancarias más valiosas a nivel mundial ya invierten en patrocinios deportivos para construir valor de marca y llegar a nuevas audiencias
9. La banca para niños y la Generación Z como segmento estratégico
Ya no hay que esperar a que los clientes cumplan 18 años. Los bancos que quieren mantenerse a la vanguardia ahora construyen relaciones a través de cada etapa de la vida, ya que los productos dedicados a niños y adolescentes se han convertido en una estrategia fundamental de crecimiento y valor de vida del cliente.
¿Sabías que? En 2024, los usuarios de GoHenry ganaron 280 millones de libras en concepto de paga, con una media de 9,62 libras por semana y niño
Muchos productos siguen esta demanda:
- GoHenry fue pionero en el modelo de banca infantil de pago en el Reino Unido y EE. UU.
- Starling Kite ofrece una tarjeta de débito y una aplicación gratuitas para jóvenes de 6 a 15 años, con controles parentales y bloqueo de comercios de apuestas por defecto
- Revolut Kids & Teens ofrece cuentas para jóvenes de 6 a 17 años, con controles parentales en la aplicación y registro iniciado por el propio adolescente en algunos mercados
- bunq ofrece cuentas de ahorro infantiles con intereses elevados (hasta un 2 % anual aproximadamente) y funciones de ahorro por objetivos diseñadas específicamente para niños
- Kard en Francia se centra directamente en las cuentas para adolescentes y la supervisión familiar, con más de 200 000 familias registradas
Los bancos tradicionales también están creando mecanismos estructurales para conectar con la Generación Z. El Future Mindset Board de Česká spořitelna selecciona a seis personas menores de 30 años de entre casi 2500 candidatos y las involucra directamente en la configuración de la estrategia del banco. Paralelamente, Raiffeisenbank utiliza estudios, campañas dirigidas a los jóvenes e iniciativas de asesoramiento como NextGen Squad y asociaciones de educación financiera para involucrar a los clientes más jóvenes y comprender sus expectativas sobre la banca móvil.
La banca para niños y adolescentes es ahora una categoría de producto seria. Monetiza todo el ciclo de vida, desde la primera tarjeta para la paga hasta las cuentas de estudiante y el crédito e inversiones para adultos, con los datos de las transacciones como hilo conductor que conecta cada etapa.
10. Las tarjetas se transforman en superficies estratégicas de marca
Incluso cuando los pagos digitales predominan, las tarjetas físicas siguen siendo una de las expresiones de marca tangibles más potentes. Para los neobancos sin sucursales, la tarjeta es el único objeto físico que el cliente llega a ver. Se convierte en un símbolo fundamental de identidad y confianza.
Fintech Branding Studio analizó 25 tarjetas de neobancos líderes y muestra cómo las decisiones de diseño se utilizan deliberadamente para comunicar la estrategia de marca:
- Orientación vertical que coincide con los diseños centrados en el móvil
- Esfera ultraminimalista sin números impresos
- Materiales de primera calidad (acero, compuesto mate, polímeros translúcidos)
- Colores de alto contraste o distintivos como identificadores de marca
- Diseños de edición limitada vinculados a patrocinios o eventos culturales
- Texturas integradas o efectos de superficie para mayor tactilidad
Esto refleja un cambio en la filosofía de marca: la tarjeta no es solo una herramienta de pago funcional, es un objeto de marca que extiende la identidad digital al mundo real. Un diseño de tarjeta sólido refuerza la fiabilidad percibida, el posicionamiento premium y el vínculo emocional. Y en la banca digital, la emoción lo es todo.
¿Quieres saber más? Ve más allá de la banca con nosotros!
En 2026, la banca digital ya no consiste solo en "tener una aplicación", sino en cómo esa aplicación convierte de forma inteligente las transacciones, los datos y las asociaciones en valor cotidiano para sus usuarios. Las instituciones que triunfen serán aquellas que traten los datos de pago enriquecidos como su infraestructura central para potenciar feeds de transacciones claros, paneles configurables, flujos A2A instantáneos, información sobre sostenibilidad, asistentes de IA y patrocinios basados en productos.
