La banque numérique en 2026 sera définie par une réglementation plus stricte, des attentes plus élevées en matière d'expérience utilisateur, des structures de données plus propres et la lente disparition de la logique centrée sur la carte. Les banques qui traitent la qualité des données et la clarté des transactions comme leur couche de produit principale progressent plus rapidement que les institutions qui fonctionnent encore via des flux hérités et des interfaces fragmentées.
Les tendances ci-dessous reflètent des évolutions réelles de produits plutôt que des prédictions spéculatives.
1. Les transactions comme interface principale
Les applications bancaires modernes sont désormais la porte d'entrée de toute l'expérience bancaire à laquelle les clients sont habitués. Pourtant, de nombreuses banques ancrent encore leurs applications autour de tableaux de bord statiques, de menus cachés ou de soldes non interactifs. Les acteurs privilégiant le numérique reconnaissent que chaque action financière provient du flux de transactions : la budgétisation, les défis, la catégorisation, les déclencheurs d'épargne, l'examen des abonnements, les processus de litige, l'estimation de l'empreinte carbone, la détection de la fraude et les notes de frais commencent tous par un achat.

Revolut illustre bien ce changement. Le flux d'accueil est une page de destination comportementale : les transactions intègrent dynamiquement des résumés de patrimoine, la répartition par catégorie, les frais récurrents à venir et les alertes de dépenses. Les utilisateurs choisissent également le nombre de transactions qu'ils souhaitent afficher, transformant le flux en un composant véritablement personnalisable plutôt qu'en une liste passive.
Le saviez-vous ? Selon SDK.finance, 39 % des personnes dans le monde utilisent désormais une application bancaire comme principal moyen de gérer leur argent, avec plus de 3,6 milliards d'utilisateurs de services bancaires en ligne à l'échelle mondiale.
Ce changement augmente les enjeux en matière de clarté des transactions. Tout nom de commerçant peu clair, doublon, paiement mal catégorisé ou logo manquant interrompt toute la couche d'expérience utilisateur, car le flux est désormais le modèle de navigation principal. Et les banques doivent suivre le rythme.
2. Les tableaux de bord personnalisables sont une nouvelle norme
À mesure que les transactions se déplacent davantage sur l'écran d'accueil, les utilisateurs souhaitent plus de contrôle et de personnalisation. Pour être précis, plus de 70 % des clients attendent une expérience plus personnalisée, selon The Harris Poll . À ce titre, on attend de plus en plus des banques qu'elles permettent aux utilisateurs de régler :
- Le nombre de transactions visibles
- La densité par rapport à la simplicité du tableau de bord
- Si les informations financières apparaissent en ligne ou réduites
- Les widgets tels que les objectifs d'épargne, l'évolution de la valeur nette ou les résumés d'abonnements
- Les règles de visibilité pour les catégories sensibles (par exemple, les jeux d'argent, la santé)
Revolut montre une fois de plus l'exemple : les utilisateurs peuvent modifier la longueur du flux, réduire les aperçus et réorganiser les composants pour refléter leurs habitudes financières. Ce modèle adaptatif illustre un principe plus large : l'application doit s'adapter à l'étape de vie de l'utilisateur, et non l'inverse.
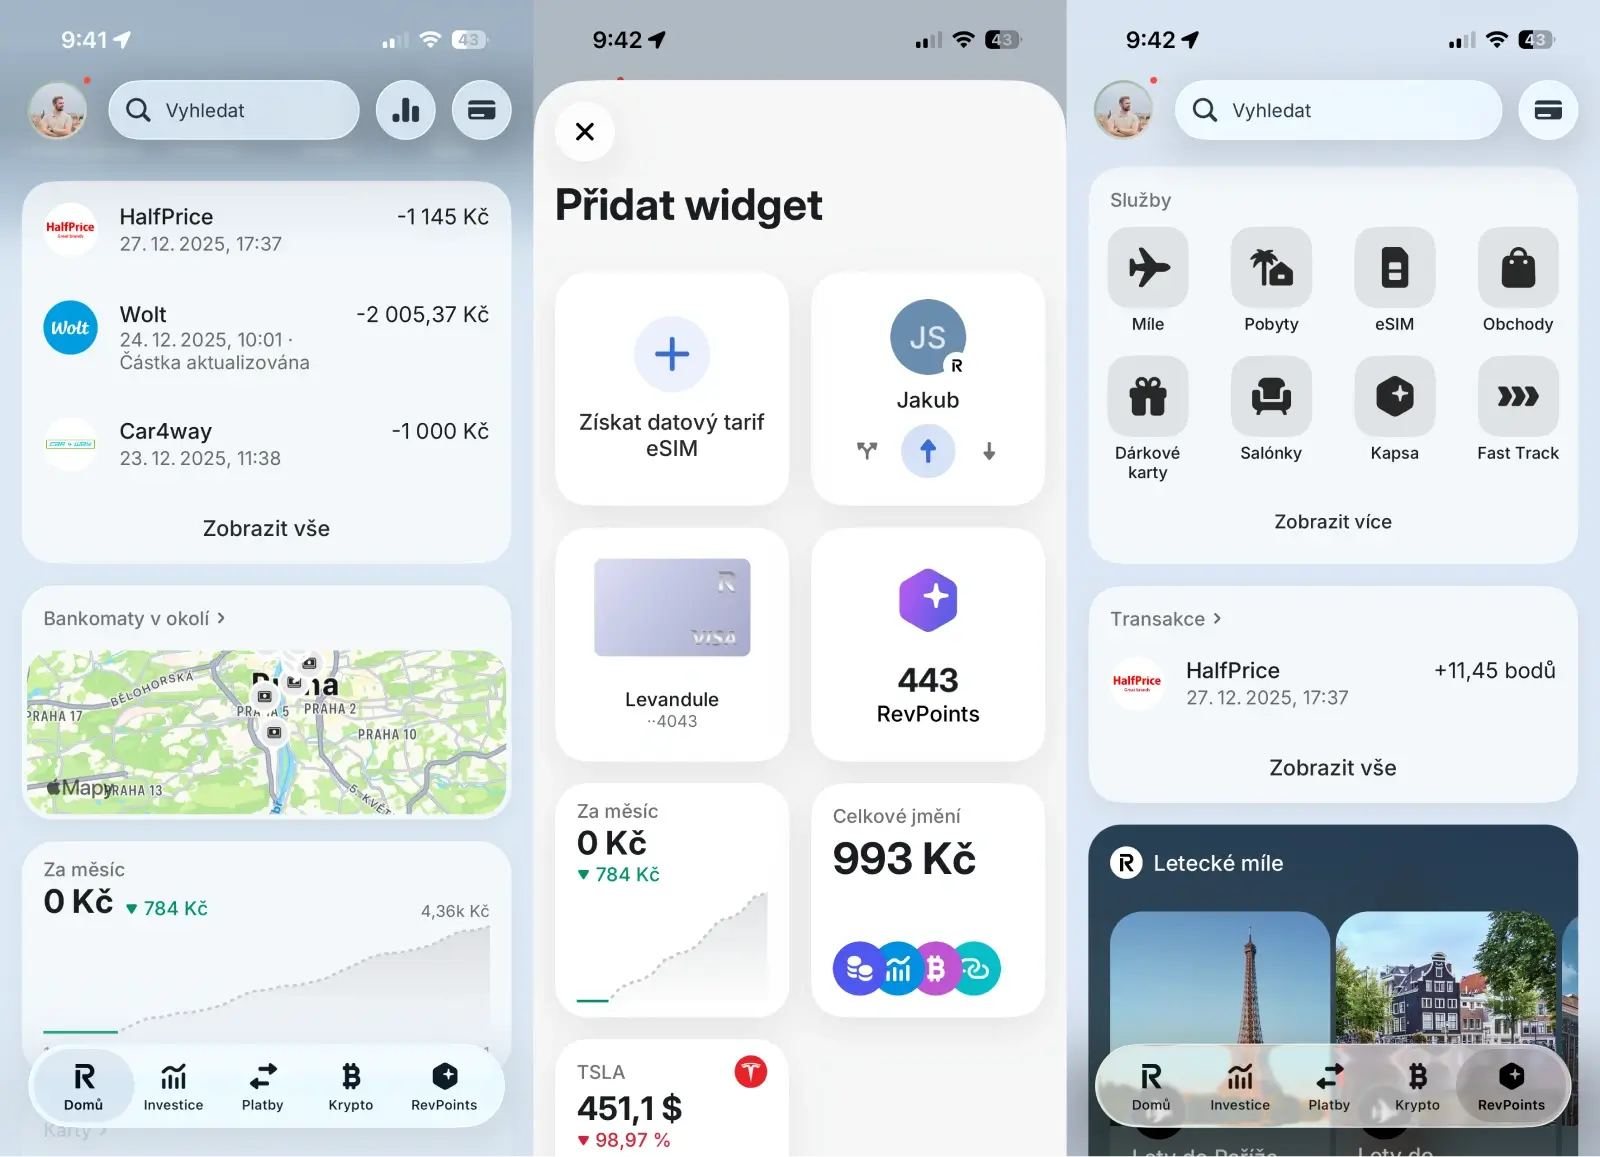
Les banques qui négligent la personnalisation ont tendance à surcharger leurs tableaux de bord avec des modules génériques et monotones qui ne reflètent pas les comportements réels des utilisateurs. En 2026, l'interface doit se comporter comme un espace de travail configurable plutôt que comme une simple liste de chiffres figée.
3. Paiements A2A, Wero et le modèle centré sur le portefeuille
Le marché européen connaît une transition structurelle, passant de systèmes de paiement dominés par les cartes à des schémas de compte à compte et des portefeuilles interopérables.
Voici les trois raisons principales de ce changement :
- Pression réglementaire (DSP3, RDP) favorisant les flux A2A standardisés
- Familiarité des utilisateurs avec la navigation par portefeuille (Apple Pay, Google Wallet, portefeuilles locaux)
- L'émergence de Wero en tant que plateforme P2P et C2B multi-pays offrant une alternative unifiée aux systèmes locaux fragmentés
L'adoption des paiements instantanés par les commerçants progresse, et les utilisateurs gèrent de plus en plus leurs dépenses au sein de portefeuilles plutôt que via des interfaces de cartes. Pour les banques, l'A2A réduit les coûts d'acceptation, simplifie la gestion des litiges et permet d'obtenir des métadonnées de transaction plus précises.
Le saviez-vous ? Grâce à un partenariat avec l'alliance EuroPA, Wero couvre désormais 15 pays européens et une base potentielle de plus de 382 millions de citoyens, s'imposant comme une alternative solide aux géants mondiaux de la carte et du portefeuille.
L'expérience utilisateur centrée sur le portefeuille améliore également les catégories sensibles comme les jeux d'argent : la clarté au niveau des transactions, les plafonds de dépenses et l'analyse en temps réel deviennent nettement plus simples lorsque le paiement ne se perd pas dans des acquéreurs de cartes opaques.

4. L'enrichissement des données de transaction devient une exigence minimale
Le programme Enhanced Merchant Data de Visa rejoint les mandats AN4569 de Mastercard pour faire passer l'enrichissement des données de transaction du statut de simple avantage à celui de norme de conformité attendue à l'échelle mondiale.
Tapix aide les banques à répondre simultanément aux exigences Enhanced Merchant Data de Visa et aux normes AN4569 de Mastercard en enrichissant les transactions avec une identité et un contexte marchand plus précis. Au lieu de descripteurs bruts, Tapix fournit un nom de marchand clair, un logo, une catégorie précise et une cohérence géographique, faisant de la clarté des transactions une norme applicable. Cette même couche d'enrichissement alimente également les fonctionnalités intégrées aux applications que les banques sont désormais tenues de proposer, telles que le suivi de l'empreinte carbone Eco Track et la localisation des distributeurs automatiques , sans avoir à assembler plusieurs fournisseurs ou des jeux de données peu fiables.
Grâce aux données de transaction enrichies par Tapix, les banques peuvent :
- Respecter les normes Visa et Mastercard sur les données marchandes enrichies à grande échelle
- Standardiser les catégories au-delà des codes MCC pour une gestion financière personnelle (PFM) fiable et une meilleure résolution des litiges
- Fournir des aperçus de l'empreinte carbone Eco Track par transaction et des résumés d'impact mensuels
- Ajouter des cartes de distributeurs automatiques avec frais, horaires d'ouverture et conseils pratiques pour l'accès aux espèces
Les mandats influencent directement :
- Les normes de dénomination des marchands
- Les logos des marchands
- La précision des catégories
- La cohérence de la localisation
- Les exigences d'identification des abonnements
Les banques doivent désormais garantir que le nom affiché aux utilisateurs est clair et précis. Les chaînes de caractères brutes telles que « DRIAT 00219 PAY* » ne sont plus acceptables, non pas par préférence en matière d'expérience utilisateur, mais parce qu'elles contreviennent aux exigences réglementaires fondamentales en matière de clarté et de compréhension des litiges.
L'étape suivante est l'intelligence des paiements récurrents: les banques doivent identifier les modèles d'abonnement de manière précoce, précise et cohérente, en particulier compte tenu des règles européennes proposées sur la transparence des abonnements et la simplicité de résiliation.
Tout cela dépend de la qualité de la couche d'identification des commerçants. Sans données enrichies et normalisées, les banques ne peuvent pas se conformer aux réglementations, ne peuvent pas maintenir leurs fonctionnalités d'IA et ne peuvent pas proposer des processus de gestion des litiges fiables.
5. Le suivi du CO2 devient une fonctionnalité produit
La durabilité est désormais au cœur de la feuille de route des produits. Les clients attendent aujourd'hui des banques qu'elles leur montrent l'impact réel de leurs habitudes de dépenses.
Raiffeisenbank République tchèque en est un bon exemple. En collaboration avec Tapix, la banque a intégré Eco Track à son application bancaire mobile, affichant des estimations de l'empreinte carbone par commerçant à plus d'un million d'utilisateurs mobiles actifs. Le projet a été reconnu comme un moteur de changement pour la banque durable et la finance responsable.
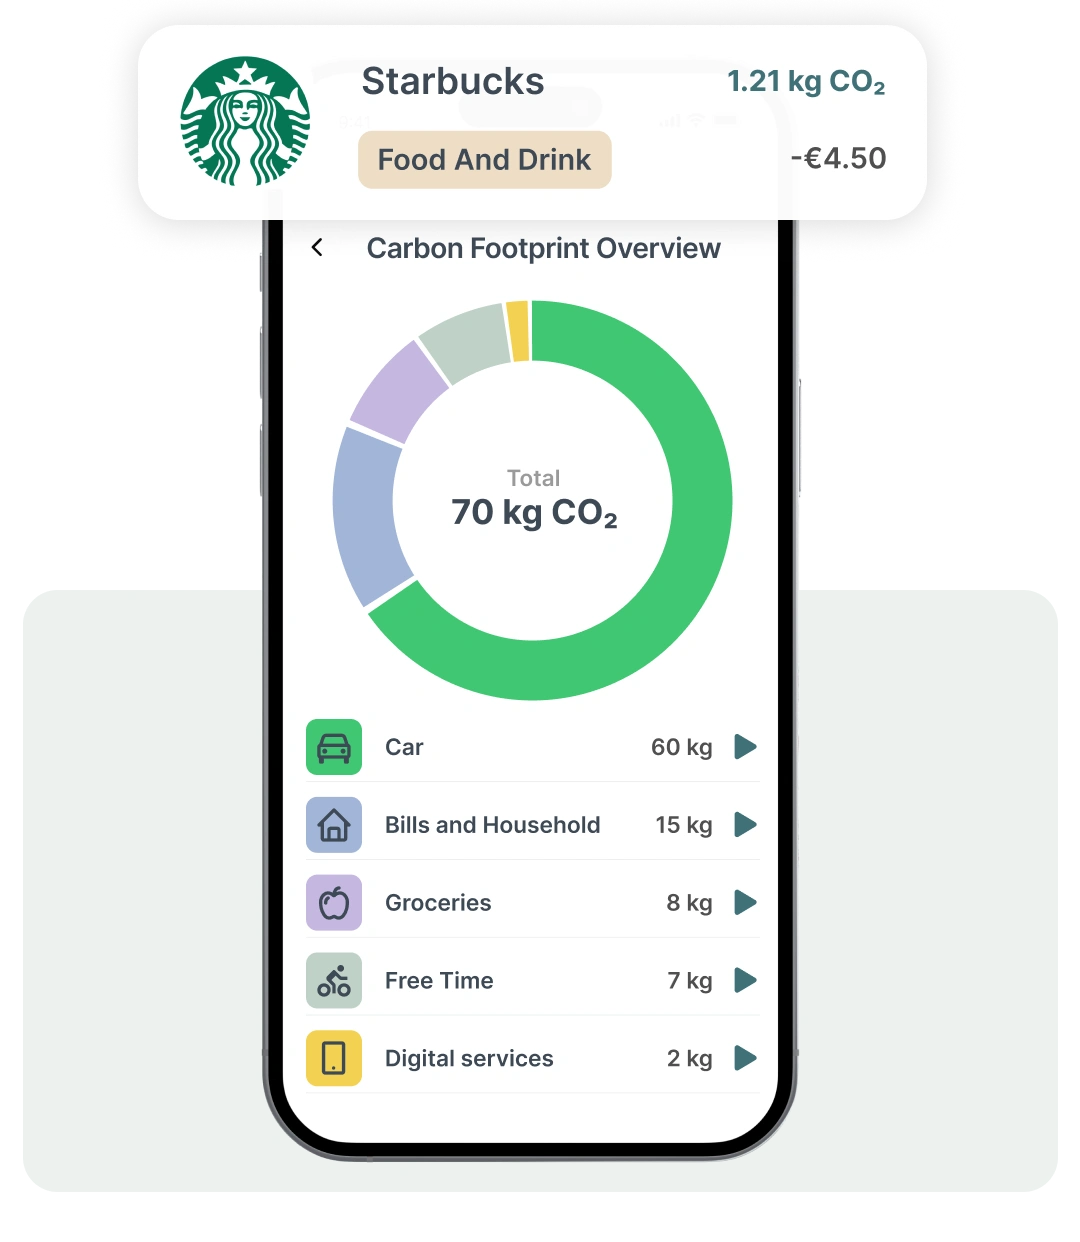
Eco Track transforme les engagements ESG de haut niveau en actions concrètes au sein de l'application :
- Chaque transaction reçoit une estimation de son empreinte CO2 au niveau du commerçant
- Les clients visualisent l'impact de leurs choix de vie au fil du temps
- Les banques peuvent proposer des produits verts, tels que des cartes ou des prêts durables, directement liés aux comportements de dépenses réels
Grâce à cette intégration naturelle, Eco Track devient une fonctionnalité en temps réel qui influence la manière dont les utilisateurs dépensent, épargnent et choisissent leurs produits, tout en positionnant la banque comme un partenaire actif plutôt que comme un simple rapporteur passif.
6. Télécoms, banques et logique de super-app
Les frontières entre banque, paiements et connectivité s'estompent. En Europe, plusieurs offres bancaires premium incluent déjà des eSIM, des forfaits d'itinérance ou un accès aux données à l'échelle mondiale. Cela reflète une tendance à intégrer la connectivité au cœur même des services financiers.
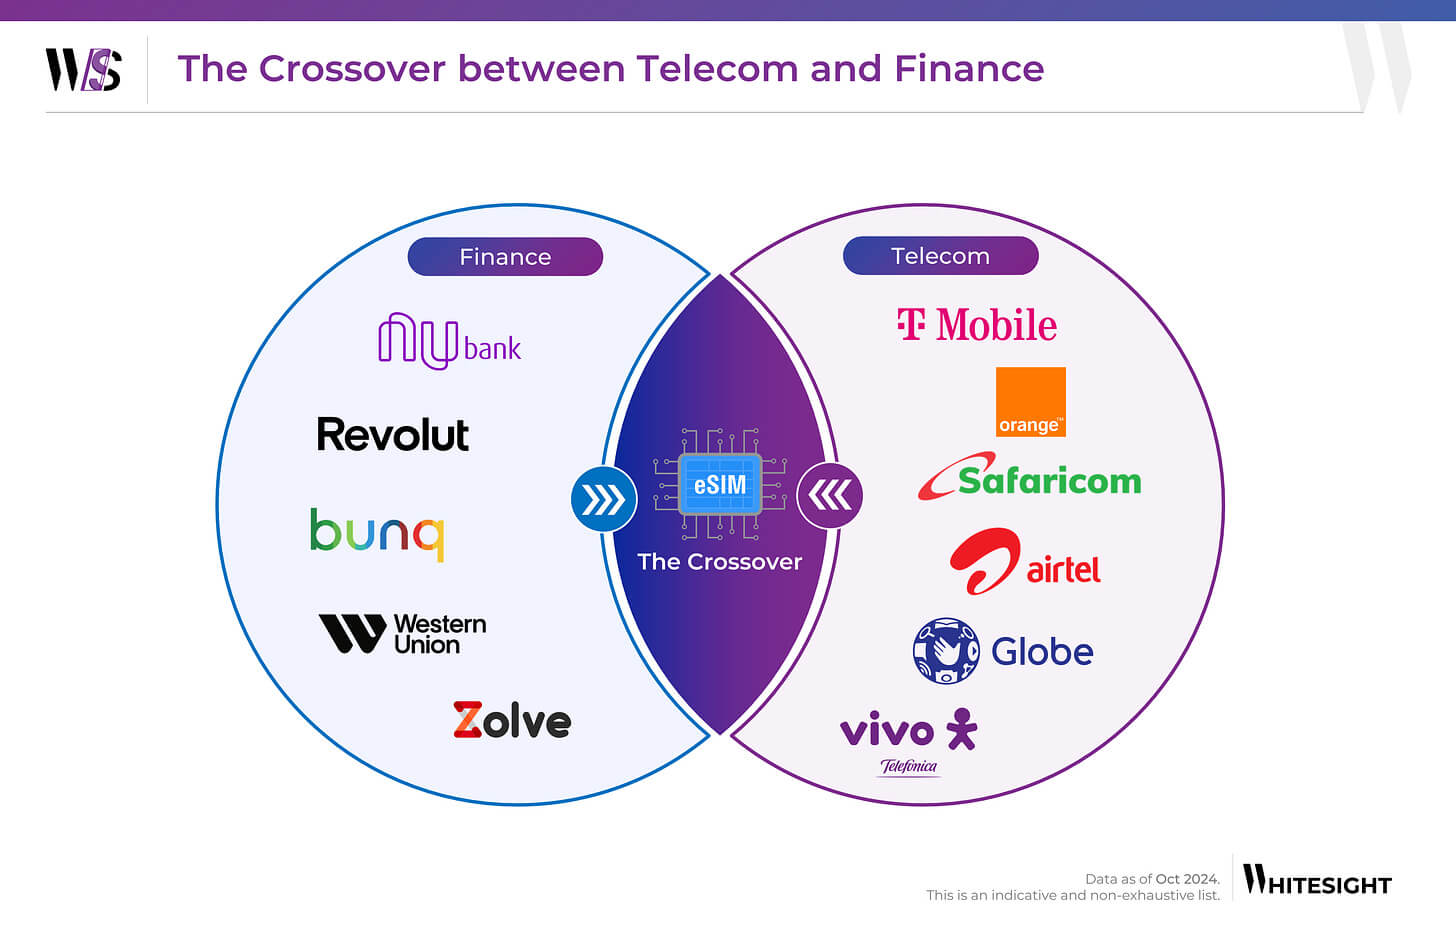
Parallèlement, en Asie et dans certaines régions d'Afrique, les opérateurs télécoms et les portefeuilles numériques se lancent dans le crédit, l'épargne, le scoring de crédit et les services aux commerçants. La direction est la même : créer un hub de services où paiements, identité numérique, services télécoms et fonctionnalités financières s'articulent entre eux.
Cela ne signifie pas que l'Europe adoptera soudainement une « super-app » formelle, mais la voie est déjà tracée. Les banques ajoutent la connectivité de voyage, les portefeuilles numériques intègrent le crédit et les télécoms proposent des paiements. La réalité produit de 2026 sera celle d'une convergence sans déclaration officielle.
7. L'argent liquide reste pertinent grâce aux localisateurs de GAB
Malgré la croissance des paiements numériques, l'argent liquide continue de jouer un rôle majeur, en particulier dans des secteurs comme le voyage, les PME et auprès des populations plus âgées. Les banques qui considèrent l'accès aux espèces comme secondaire créent une friction inutile pour des clients pourtant habitués au numérique.
Deux changements sont à prévoir en 2026 :
- La recherche de GAB devient une fonctionnalité intégrée à l'application
- De nouveaux acteurs réinventent le design et les fonctionnalités des GAB
Le déploiement des GAB à la marque Revolut en Espagne en est un exemple concret. L'entreprise installe 50 machines à Madrid et Barcelone, avec l'objectif d'atteindre environ 200 distributeurs dans les villes espagnoles avant de s'étendre à d'autres marchés européens à partir de 2026. Ces GAB sont intégrés à l'application, permettent des retraits sans frais pour les clients Revolut et peuvent même délivrer des cartes physiques, réduisant ainsi l'écart entre l'onboarding numérique et l'usage physique.
Pour les autres banques, il existe également une option pour enrichir leur propre application avec une fonctionnalité telle que GAB à proximité, qui inclut des cartes interactives avec les frais et les horaires d'ouverture, ou des règles claires sur les plafonds de retrait et les devises.
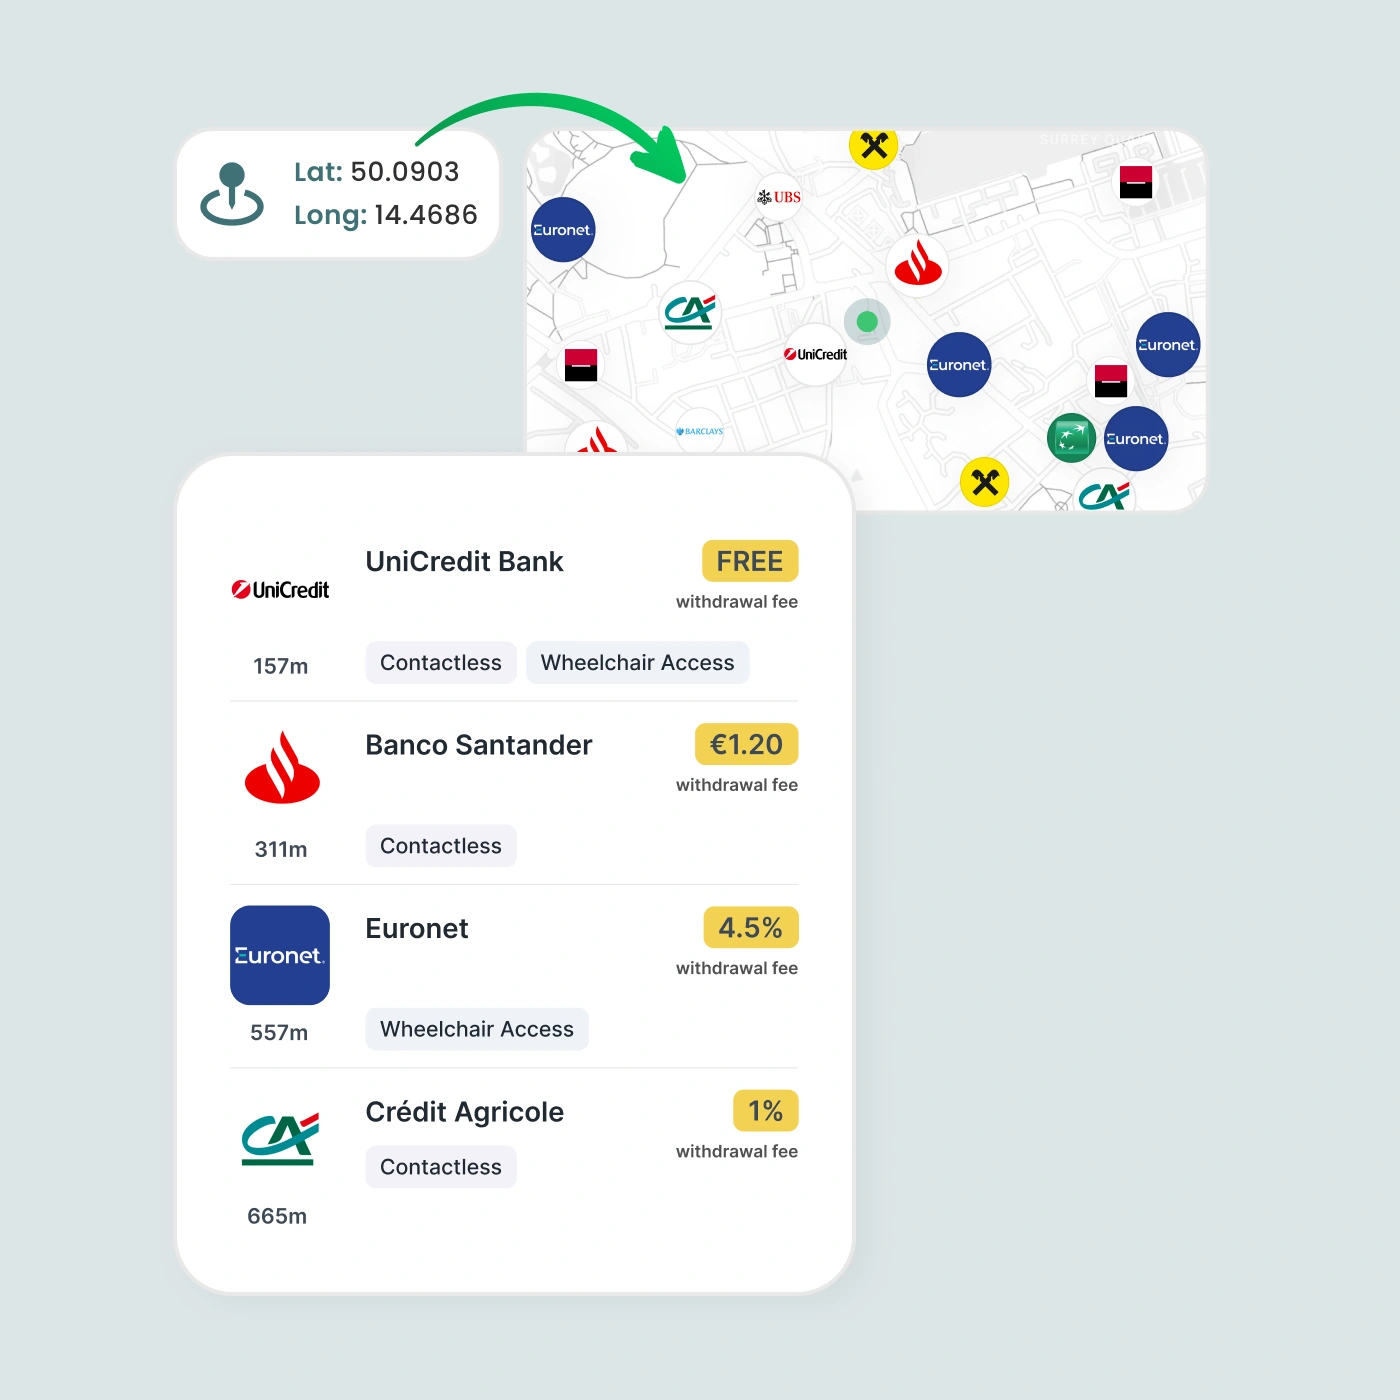
L'accès aux espèces devient un nouveau point de contact où se rencontrent données, expérience utilisateur et infrastructure physique.
8. Le sponsoring évolue vers une image de marque axée sur le produit
Les institutions financières délaissent les parrainages qui restent purement extérieurs au produit. La nouvelle norme est l'intégration : le partenariat doit être visible au sein de l'application bancaire, avec des avantages liés à l'utilisation réelle du produit.
Les parrainages modernes incluent :
- Réductions liées à la carte bancaire
- Avantages exclusifs (événements, voyages, locations, programmes de fidélité)
- Image de marque dynamique des commerçants lors des transactions
- Expériences exclusives débloquées par le comportement de paiement
- Éditions de cartes en co-branding
- Parcours d'intégration dans l'application liés au partenaire
Les partenariats de Revolut dans les secteurs de l'automobile, du sport et du lifestyle suivent cette voie. La valeur de la marque se mesure désormais à l'engagement dans l'application et aux volumes d'activation.
Le saviez-vous ? Selon BrandFinance, 91 des 100 marques bancaires les plus valorisées au monde investissent déjà dans le sponsoring sportif pour renforcer leur image de marque et toucher de nouveaux publics
9. La banque pour les jeunes et la génération Z comme segment stratégique
Il n'est plus nécessaire d'attendre que les clients aient 18 ans. Les banques qui souhaitent garder une longueur d'avance tissent désormais des liens à chaque étape de la vie, car les produits dédiés aux enfants et aux adolescents sont devenus une stratégie clé de croissance et de fidélisation à long terme.
Le saviez-vous ? En 2024, les utilisateurs de GoHenry ont perçu 280 millions de livres sterling d'argent de poche, soit une moyenne de 9,62 £ par semaine et par enfant
De nombreux produits répondent à cette demande :
- GoHenry a été le pionnier du modèle bancaire payant pour enfants au Royaume-Uni et aux États-Unis
- Starling Kite propose une carte de débit et une application gratuites pour les 6-15 ans, avec contrôle parental et blocage par défaut des sites de jeux d'argent
- Revolut Kids & Teens propose des comptes pour les 6-17 ans, avec des outils de contrôle pour les parents et, sur certains marchés, une inscription initiée par l'adolescent lui-même
- bunq propose des comptes d'épargne pour enfants à taux élevé (jusqu'à environ 2 % par an) et des fonctionnalités d'épargne par objectifs conçues spécifiquement pour eux
- Kard en France se concentre directement sur les comptes pour adolescents et la supervision familiale, avec plus de 200 000 familles utilisatrices
Les banques traditionnelles mettent également en place des mécanismes structurels pour tisser des liens avec la génération Z. Le « Future Mindset Board » de Česká spořitelna sélectionne six personnes de moins de 30 ans parmi près de 2 500 candidats pour les impliquer directement dans l'élaboration de la stratégie de la banque. Parallèlement, Raiffeisenbank s'appuie sur des études, des campagnes axées sur la jeunesse et des initiatives consultatives telles que le « NextGen Squad » et des partenariats en éducation financière pour impliquer les jeunes clients et comprendre leurs attentes en matière de banque mobile.
La banque pour enfants et adolescents est désormais une catégorie de produits à part entière. Elle monétise l'ensemble du cycle de vie, de la première carte d'argent de poche aux comptes étudiants, puis aux crédits et investissements à l'âge adulte, les données de transaction constituant le fil conducteur de chaque étape.
10. Les cartes deviennent des surfaces stratégiques pour la marque
Alors même que les paiements numériques dominent, les cartes physiques restent l'une des expressions les plus fortes de l'image de marque. Pour les néobanques sans agences, la carte est le seul objet tangible que le client possède. Elle devient un symbole essentiel d'identité et de confiance.
Fintech Branding Studio a analysé 25 cartes de néobanques de premier plan et montre comment les choix de design sont délibérément utilisés pour communiquer la stratégie de marque :
- Orientation verticale adaptée aux mises en page pensées pour le mobile
- Cadran ultra-minimaliste sans chiffres imprimés
- Matériaux haut de gamme (acier, composite mat, polymères translucides)
- Couleurs contrastées ou signatures visuelles comme identifiants de marque
- Modèles en édition limitée liés à des parrainages ou à des événements culturels
- Textures intégrées ou effets de surface pour une expérience tactile
Cela reflète un changement dans la philosophie de la marque : la carte n'est plus un simple outil de paiement fonctionnel, c'est un objet de marque qui prolonge l'identité numérique dans le monde réel. Un design de carte fort renforce la fiabilité perçue, le positionnement haut de gamme et l'attachement émotionnel. Et dans la banque numérique, l'émotion est primordiale.
Vous souhaitez en savoir plus ? Allez au-delà de la banque avec nous !
En 2026, la banque numérique ne se résume plus à « avoir une application », mais à la manière dont cette application transforme intelligemment les transactions, les données et les partenariats en valeur quotidienne pour ses utilisateurs. Les institutions qui réussiront seront celles qui traiteront les données de paiement enrichies comme leur infrastructure centrale pour alimenter des flux de transactions clairs, des tableaux de bord configurables, des virements instantanés de compte à compte, des indicateurs de durabilité, des assistants IA et des parrainages axés sur les produits.
