Al buscar herramientas para enriquecimiento de datos de transacciones y sus funciones, suelen aparecer seis proveedores: Tapix, Tink, Ethoca, Salt Edge, Fiserv y Plaid. La mayoría de las publicaciones comparativas las tratan como opciones de API intercambiables. No lo son. Intervienen en diferentes capas del stack, resuelven diferentes problemas, y si elegimos una inadecuada pagaremos unas capacidades que no necesitamos mientras que no obtendremos las que sí necesitamos.
Este artículo explica lo que cada herramienta hace realmente, lo que no hace y cómo hacer que correspondan con el problema que intentamos resolver.
Las herramientas de enriquecimiento de datos de transacciones son la base
El enriquecimiento de datos de transacciones convierte las cadenas crípticas sin procesar que llegan junto a las transacciones con tarjeta y las transferencias bancarias en algo que el cliente puede reconocer. Una línea que dice “SQ *SB 4378262 FRA US” se convierte en “Starbucks”, con un logotipo, una categoría (Alimentación y bebidas → Café) y una ubicación.
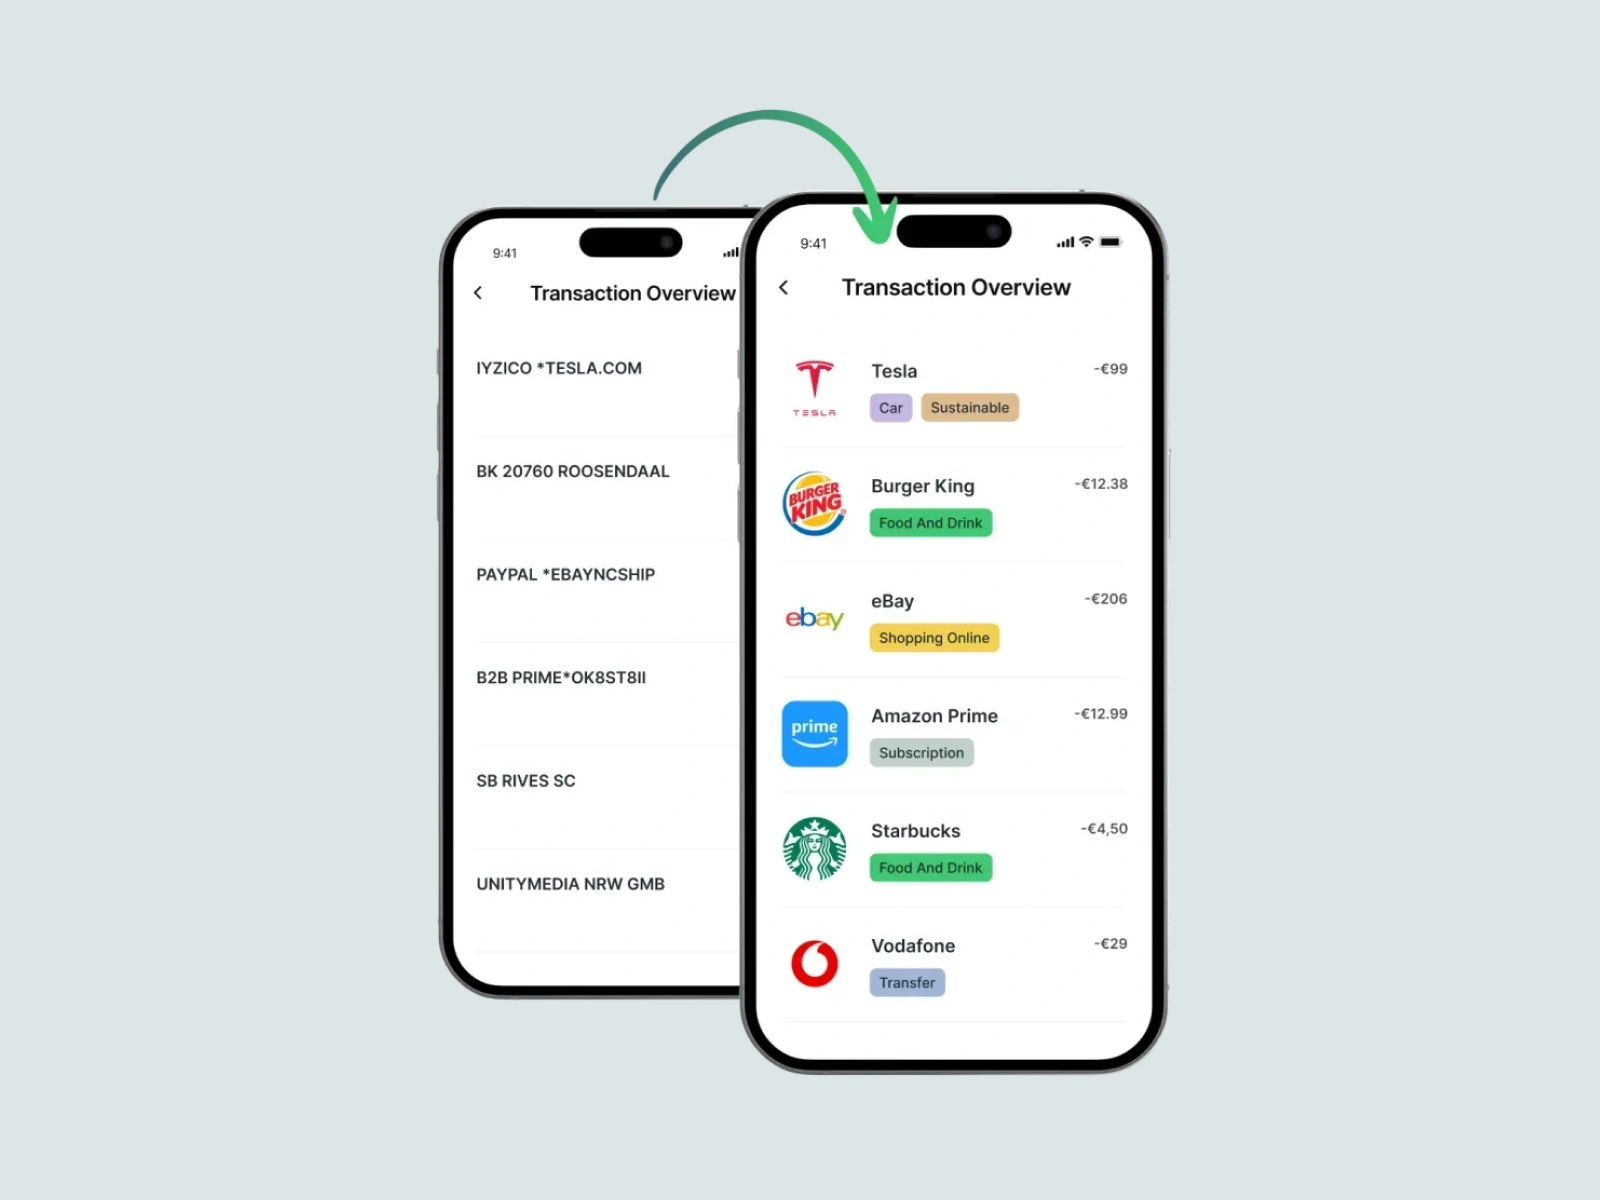
Los atributos producidos generalmente incluyen el nombre del comerciante, logotipo del comerciante, categoría, ubicación (GPS, dirección, nivel de comercio), sitio web, canal de pago (en tienda, en línea, suscripción) y, a veces, indicaciones contextuales, como estimaciones de CO2 o patrones de pago recurrente.
Para obtener más información sobre lo que es vital para una PoC perfecta, lea este artículo.
El enriquecimiento importa porque los datos de pago sin procesar no se pueden utilizar en casi ninguna de las funciones bancarias modernas. PFM, detección de fraude, prevención de reclamaciones, toma de decisiones crediticias, paneles de sostenibilidad, ofertas de fidelidad, notificaciones push: todos asumen que el feed de transacciones está depurado. Cuando no lo está, cada producto que se basa en él hereda el caos.
Cinco tipos para elegir
Los seis proveedores descritos aquí se encuentran en algún lugar del mercado de enriquecimiento de datos de transacciones, pero pertenecen a cuatro tipos arquitectónicos distintos. Comprender a qué tipo pertenece un proveedor es más importante que cualquier comparación de funciones individuales.
El enriquecimiento API especializado es un producto independiente solo de enriquecimiento. Tapix se encuentra en esta categoría. El proveedor no agrega cuentas, no ejecuta una red de tarjetas y no vende banca básica. Enriquece los datos de transacción, eso es todo.
El enriquecimiento a nivel de red se encuentra en la infraestructura de una red de tarjetas. Ethoca de Mastercard es el ejemplo más claro: comparte datos de compra estructurados entre comerciantes y emisores a través de la infraestructura de Mastercard, principalmente para prevenir reclamaciones. No es una API dirigida al feed de transacciones.
El enriquecimiento agregado viene incluido con la agregación de cuentas bancarias. Tink, Plaid y Salt Edge comenzaron como agregadores de banca abierta y añadieron el enriquecimiento como una capa en la parte superior. Si también está extrayendo saldos de cuentas y transacciones a través del mismo proveedor, este paquete es eficiente.
El enriquecimiento agrupado de bancos centrales está integrado en una plataforma bancaria básica. El Enriquecimiento Integrado de Transacciones de Fiserv es un buen ejemplo: reside en el flujo de autorización de Fiserv y se integra de forma nativa con tarjetas emitidas por Fiserv y sus sistemas centrales.
En teoría, estos tipos no son mejores ni peores entre sí. Sirven a diferentes compradores con diferentes problemas. Las siguientes secciones tratan de cada proveedor en detalle.
Tapix
Tapix es la opción especializada en esta comparación. En lugar de centrarse en agregar cuentas o ejecutar una red de tarjetas, enriquece los datos de transacciones de bancos y fintech en más de 112 mercados con una precisión superior.
Los puntos más destacados de los proveedores incluyen 99,99 % de precisión de datos, más de 800.000 comerciantes únicos en la base de datos, más de 1.500 millones de transacciones mensuales procesadas, más de 70 clientes activos, incluyendo bunq, Société Générale, UniCredit, Erste y Raiffeisen Bank, un tiempo de respuesta promedio de API de 3 ms y más de 11 años construyendo el enriquecimiento como un solo producto específico.

Las principales soluciones incluyen:
Categorización multicapa que supera los MCC. Los códigos MCC son una mera lista de aproximadamente 600 categorías, diseñada para la presentación de informes de esquemas de tarjetas en lugar de UX orientadas al consumidor. Tapix utiliza una jerarquía de cuatro niveles que divide los "Servicios de Transporte" en taxis, transporte público, bicicletas compartidas y patinetes eléctricos. Esta profundidad es lo que hace que una función de presupuesto real sea diferente.
Identificación de suscripciones con información de patrones. La mayoría de los proveedores de enriquecimiento marcan si una transacción es recurrente. Tapix recoge la frecuencia, la próxima fecha de facturación y el patrón de cantidad, la estructura de datos necesaria para crear un administrador de suscripciones operativo.
Datos de sostenibilidad nativos con Eco Track. Estimaciones de CO2 por transacción, calibradas a nivel comercial en lugar de promediadas a partir de categorías de MCC.
Datos enriquecidos en cajeros. Reconocimiento de red de cajeros automáticos, detección de cargos y ubicación. Ninguno de los otros cinco proveedores en esta comparación ofrece esto como una capacidad nombrada.
Todos los tipos de pago, incluidos los regímenes locales. Transacciones con tarjeta, transferencias bancarias, datos bancarios abiertos, pagos QR y estándares de pago locales, incluidos iDeal (Países Bajos), Blik (Polonia) y Wero (paneuropeo). La mayoría de los productos de enriquecimiento dan prioridad a las tarjetas; las transferencias y los sistemas locales son lagunas que Tapix puede cubrir.
Capa de hiperpersonalización. Datos enriquecidos estructurados para análisis de comportamiento. Esto es lo que permite la puntuación de ventas cruzadas, la predicción de pérdida de clientes y los casos de uso de segmentación en la misma base de datos que alimenta la interfaz de usuario de la aplicación.
Para obtener más información sobre cómo se ve esto en la práctica, consulte Cómo utilizan los principales bancos el enriquecimiento de transacciones.
Tink
Tink es una plataforma bancaria abierta europea adquirida por Visa en 2022. Se conecta a miles de bancos europeos y ofrece enriquecimiento de datos como una capa adicional a su infraestructura de agregación de cuentas.
Tink procesa más de 6.000 conexiones con bancos y entidades europeas y ofrece datos financieros enriquecidos y categorizados a través de una API, con más de 2.000 millones de transacciones al mes en todos los productos. El producto de enriquecimiento cubre la categorización a través del aprendizaje automático, la detección de transacciones recurrentes y los datos del comerciante.

Tink encaja bien cuando el comprador también necesita agregar cuentas PSD2 bajo el mismo proveedor. El paquete tiene sentido para las fintech europeas y los bancos rivales que construyen funciones de gestión de la calidad de servicio conforme a datos multibancarios. El enriquecimiento de Tink es sólido en sus fundamentos y se beneficia del alcance empresarial de Visa.
Dónde es Tink más ligero: la profundidad de datos del comerciante. Los logotipos y la marca están disponibles, pero los datos granulares a nivel de tienda (GPS exacto para comprar, ID de Google Place, resolución de pasarela de pago para compras en línea) están menos desarrollados que los especialistas dedicados al enriquecimiento. Los datos de sostenibilidad llegan a través de partners en lugar de como un atributo nativo.

Ethoca (Consumer Clarity de Mastercard)
Ethoca es el valor atípico en esta comparación. No es un proveedor de enriquecimiento de API en la misma categoría que los demás - es un canal de intercambio de datos de comerciante-emisor operado en la red de Mastercard.
Ethoca Consumer Clarity proporciona información de transacciones enriquecida de más de 145 millones de ubicaciones comerciales en más de 200 países, aprovechando la escala de la red global de pagos de Mastercard. Los datos entregados a los emisores incluyen nombres claros de los comerciantes, logotipos, datos de geolocalización, recibos completamente detallados e incluso funcionalidades de suscripciones inteligentes, compartidas a través de las aplicaciones de banca digital de los emisores y sistemas de back-office.
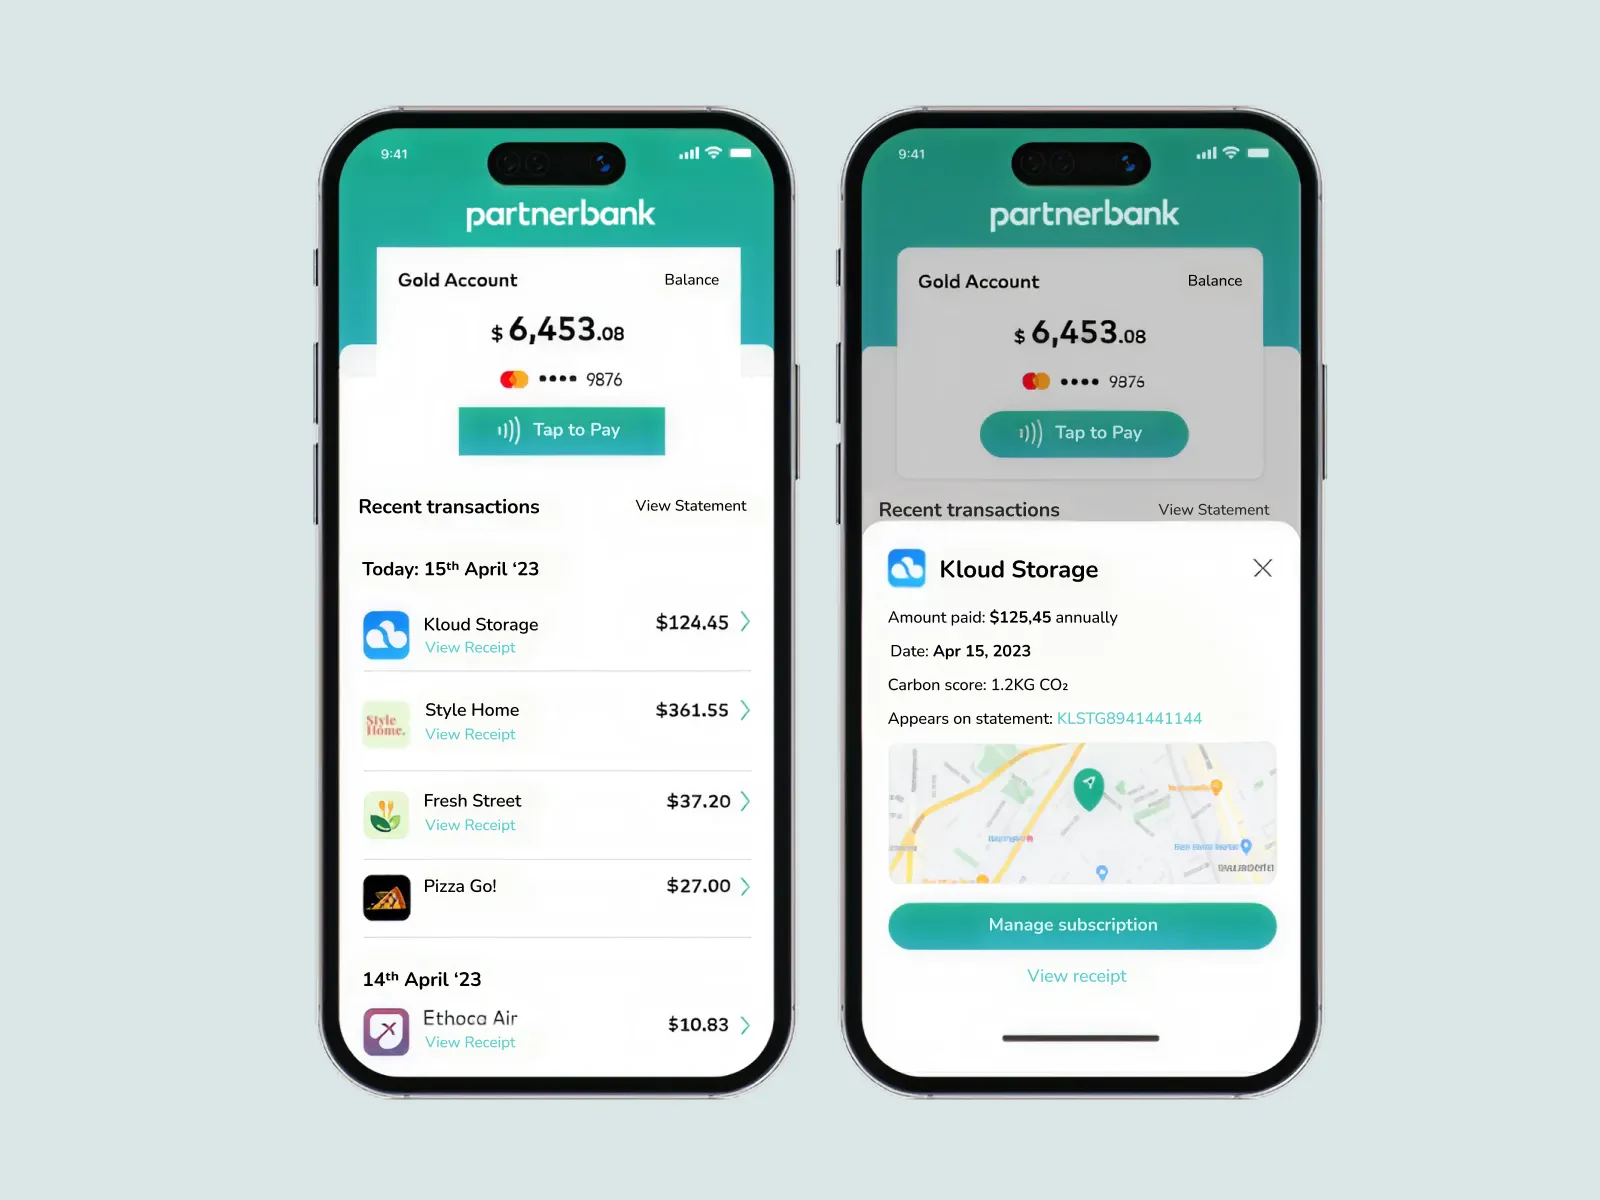
El caso de uso es la prevención de reclamaciones. Cuando un titular de una tarjeta ve una transacción que no identifica, su primer instinto suele ser presentar una reclamación sobre el cargo. Consumer Clarity tiene suficiente contexto para que el titular de la tarjeta recuerde la compra antes de solicitar un reembolso. A diferencia de las alertas de devolución de cargos o representación, Consumer Clarity interviene antes de que comience la reclamación.
Dónde es Ethoca más ligero: En primer lugar, Ethoca depende de la participación de los comerciantes en el programa Mastercard: la cobertura es amplia pero no universal, y los comerciantes fuera de la red no son enriquecidos. En segundo lugar, no categoriza las transacciones, no enriquece las transferencias bancarias y no produce datos estructurados sobre los que los ingenieros puedan construir funciones de PFM, sostenibilidad o análisis.
Encontrará más información sobre los requisitos del Mandato de Visa en nuestro artículo especial.
Salt Edge
Salt Edge ofrece una plataforma de enriquecimiento de datos junto con su pasarela de banca abierta. Los dos productos se pueden utilizar juntos o de forma independiente.
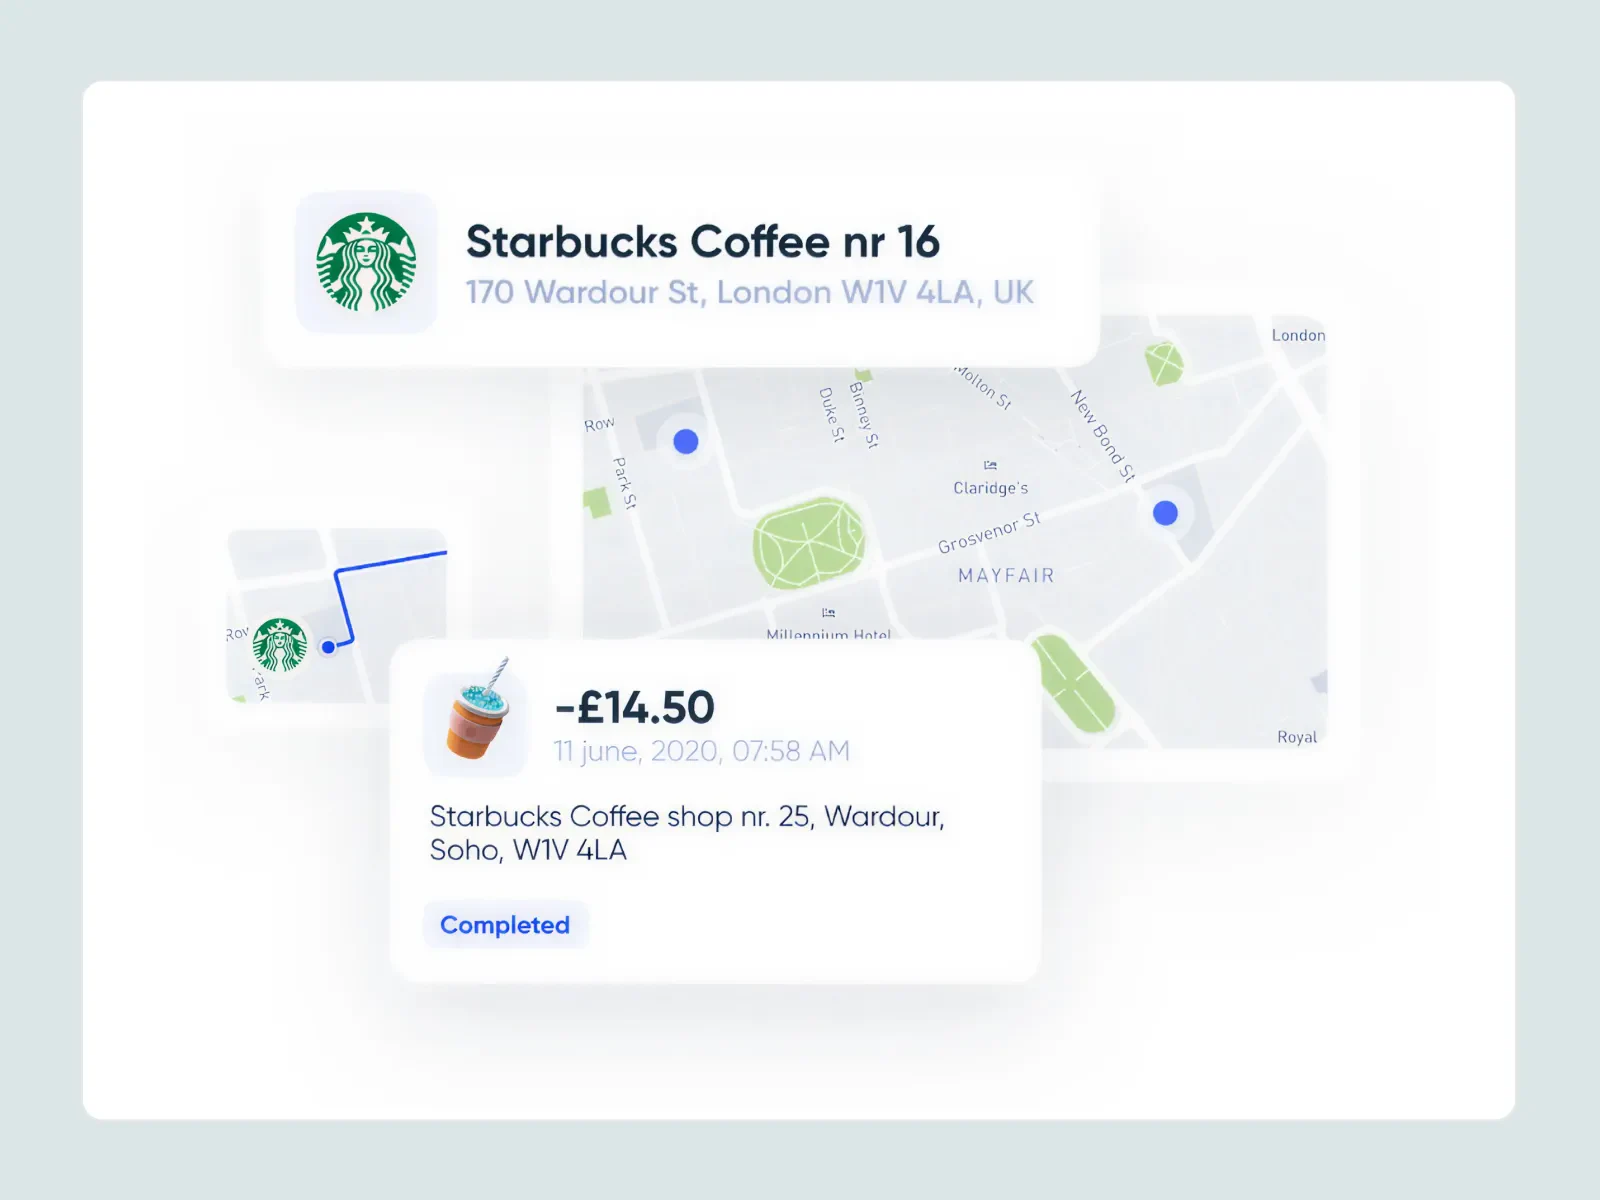
La plataforma de enriquecimiento de Salt Edge cubre una API de categorización que asigna categorías a transacciones comerciales y personales poco claras, una API de identificación de comerciantes que devuelve información detallada del comerciante, incluida la ubicación, los datos de contacto y las redes sociales, así como información financiera basada en datos bancarios. La base de datos de comerciantes es grande, basada en una extensa lista de más de 25 millones de los comerciantes más populares de todo el mundo.
Salt Edge se adapta mejor cuando el comprador necesita un único proveedor para la agregación de cuentas en los mercados europeos y APAC y el enriquecimiento básico con una sola licencia. La situación de cumplimiento es sólida (ISO 27001, AISP con licencia PSD2), y la API admite taxonomías de categorización personal y empresarial.
Dónde es Salt Edge más ligero: la API de categorización acepta lotes de 100 objetos como máximo por solicitud, lo que puede ser una restricción a gran volumen sin una arquitectura de lotes cuidadosa. La profundidad de la categorización es más ligera que la de las herramientas específicas que priorizan el enriquecimiento, y la granularidad a nivel comercial está menos desarrollada que la de los proveedores que se centran exclusivamente en el enriquecimiento.
Fiserv
Fiserv enfoca el enriquecimiento de manera diferente a los otros proveedores aquí presentados. En lugar de ofrecer una API independiente que un banco puede apuntar a cualquier feed de transacciones, Fiserv enriquece los datos dentro de su propio flujo de autorización.
El mecanismo es simple: los modelos de clasificación de aprendizaje automático clasifican los tipos de transacciones y categorías de comerciantes en función de la riqueza de campos de datos disponibles del flujo de autorización en tiempo real: modo de entrada POS, código de condición, tipo de terminal y código de categoría de comerciante. El enriquecimiento cubre nombres y categorías de comerciantes, ubicaciones de tiendas, canales de pago, métodos de pago, tipo de billetera digital, tarjeta en archivo, pagos recurrentes y muchos otros atributos.
Fiserv se adapta a los bancos que ya se ejecutan en el núcleo de Fiserv y que desean datos de transacciones enriquecidos sin contratar un proveedor separado. La sobrecarga de integración es mínima porque los datos ya están dentro del patrimonio de Fiserv.
Dónde es Fiserv más ligero: El enriquecimiento de Fiserv no está diseñado para implementarse en un banco que se ejecuta en una base diferente, y la cobertura europea o APAC es escasa. Para los bancos que no están en la infraestructura de Fiserv, la respuesta práctica suele ser un proveedor diferente.
Plaid Enrich
Plaid es la infraestructura de datos de transacciones dominante en los Estados Unidos y Enrich es su producto de enriquecimiento independiente.
Enrich se alimenta con el aprendizaje automático que enriquece 500 millones de transacciones diarias, con mejoras que cubren nombres de comerciante estandarizados, detalles útiles como ubicación y sitio web, categorización precisa e identificación de contrapartes, incluyendo mercados como Doordash y terminales de pago como Square. El producto general Transactions de Plaid reporta una precisión de categorización superior al 90 %.
Plaid Enrich se adapta a las principales fintechs y bancos de Estados Unidos, en particular a los que ya utilizan Plaid para la agregación de cuentas. La experiencia del desarrollador es correcta, la API está bien documentada y la identificación de la contraparte es realmente útil.
Dónde es Plaid más ligero: La profundidad de enriquecimiento y la cobertura bancaria de Plaid decaen notablemente fuera de EE. UU. Los comerciantes locales europeos, los esquemas de pago específicos de la región y las cadenas de comerciantes en lengua distinta del inglés son más débiles que lo que ofrecen los especialistas europeos. Para una fintech de origen estadounidense que se expande a Europa, esto a menudo significa emparejar Plaid con un segundo proveedor.
Comparativa
Cómo elegir el correcto
Tres preguntas que debemos hacernos para acotar el campo:
¿Necesito también agregación de cuentas bancarias, o mi feed de transacciones ya es mío?
Un banco que emite sus propias tarjetas ya posee el feed de transacciones y solo necesita enriquecimiento - una API especializada como Tapix es adecuada. Una fintech que trabaje con datos multibancarios necesita agregación y enriquecimiento, y un proveedor de paquetes como Tink, Plaid o Salt Edge son más eficientes.
¿Qué problema resuelvo con el enriquecimiento?
Una cosa es la claridad UX (extracto de cuenta más depurado, logotipos de comerciantes reconocibles). La profundidad analítica (segmentación, venta cruzada, puntuación de comportamiento) es otra. El cumplimiento normativo y la reducción de reclamaciones es un tercio. Cada uno conduce a un tipo de proveedor diferente: API especializada para datos de nivel analítico, infraestructura de la red para la prevención de reclamaciones, agregación para PFM en datos multibancarios.
¿Qué geografías y tipos de pago importan más?
Solo tarjeta en los Estados Unidos: Plaid es la respuesta obvia. Banca minorista europea con transferencias bancarias y sistemas locales (iDeal, Blik, Wero): un especialista como Tapix o un agregador fuerte europeo. Bancos multirregionales que necesitan profundidad en más de 100 mercados: muy pocos proveedores califican y los especialistas avanzan.
Si el enriquecimiento es la infraestructura básica de su producto, la opción especializada suele ser la correcta. Si es un requisito entre muchos, y el equipo prefiere un solo proveedor para la conectividad y el enriquecimiento, una plataforma agrupada puede ser suficiente.
Conozca cuál es el costo de la inexactitud de datos en la banca digital.
La elección incorrecta suele aparecer seis meses después, cuando las notificaciones push siguen mostrando cadenas de terminales sin procesar, "Otros" sigue siendo la categoría de gasto más grande y el equipo de análisis se encuentra reconstruyendo la categorización internamente. La mayoría de estas anomalías no son culpa del proveedor. Son el resultado de tratar el enriquecimiento como una depuración descendente, en lugar de un elemento en la infraestructura de transacciones del que depende todo lo demás.
