Lorsque vous recherchez des outils d’enrichissement des données de transaction et leurs fonctionnalités, six fournisseurs apparaissent généralement : Tapix, Tink, Ethoca, Salt Edge, Fiserv et Plaid. La plupart des posts de comparaison les traitent comme des swaps d'API interchangeables. Ils ne le sont pas. Ils sont situés à différentes couches de la pile, ils résolvent différents problèmes, et choisir le mauvais signifie payer pour des capacités dont vous n'avez pas besoin tout en manquant celles que vous faites.
Cet article explique ce que chaque outil fait réellement, ce qu'il ne fait pas et comment les faire correspondre au problème que vous essayez de résoudre.
Les outils d’enrichissement des données transactionnelles au cœur de la solution
L'enrichissement des données de transaction transforme les ficelles brutes et cryptiques qui arrivent avec les transactions par carte ainsi que les virements bancaires en quelque chose qu'un client peut reconnaître. Une ligne qui se lit « SQ *SB 4378262 FRA US » devient « Starbucks », avec un logo, une catégorie (Food & Drink → Café) et un emplacement.
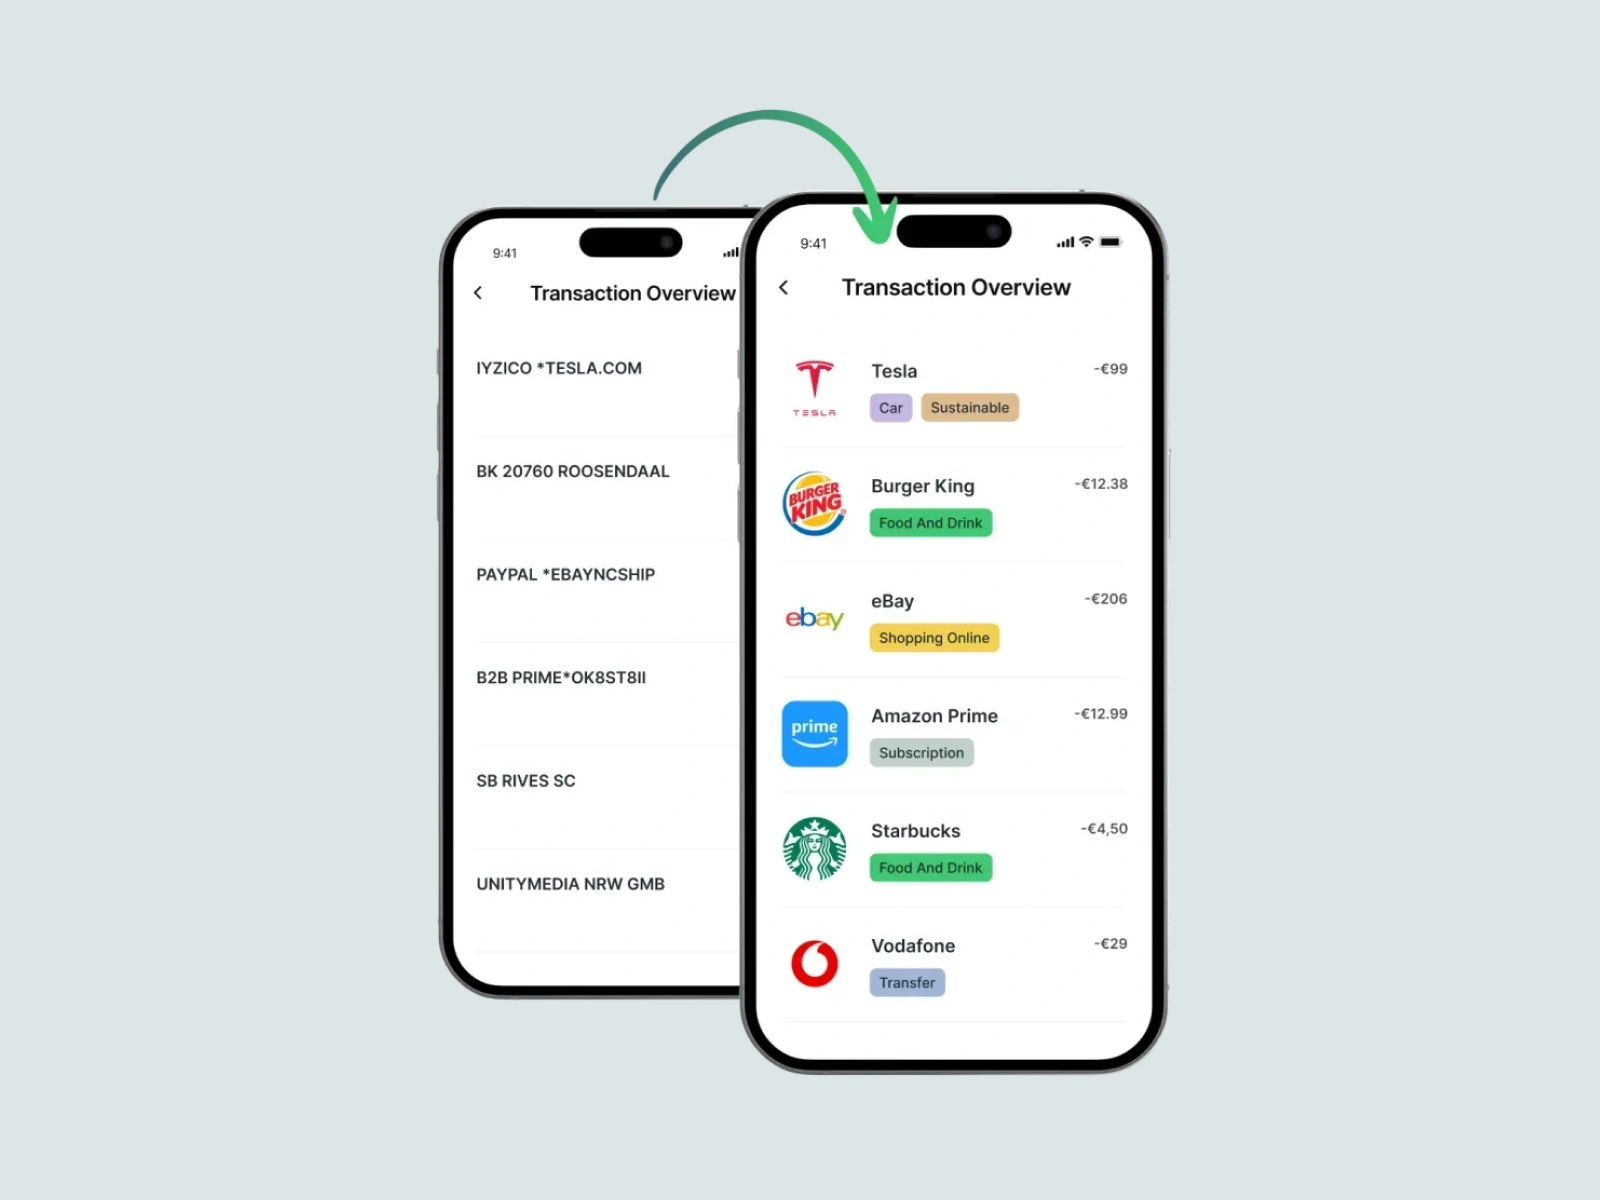
Les points de données produits incluent généralement le nom du commerçant, le logo du commerçant, la catégorie, l'emplacement (GPS, adresse, niveau du magasin), le site Web, le canal de paiement (en magasin, en ligne, par abonnement), et parfois des signaux contextuels comme les estimations de CO2 ou les modes de paiement récurrents.
Lisez cet article pour plus d’informations sur ce qui est vital pour un PoC parfait.
L'enrichissement est important car les données brutes de paiement sont inutilisables pour presque toutes les fonctionnalités bancaires modernes. PFM, détection des fraudes, prévention des litiges, décision de crédit, tableaux de bord de développement durable, offres de fidélité, notifications push... tous supposent que le flux de transactions est propre. Quand ce n'est pas le cas, chaque produit hérite du chaos.
Cinq archétypes au choix
Les six fournisseurs couverts ici se situent tous quelque part sur le marché de l'enrichissement des données transactionnelles, mais ils appartiennent à quatre archétypes architecturaux distincts. Comprendre à quel archétype appartient un fournisseur importe plus que toute comparaison de fonctionnalités individuelles.
L'enrichissement API spécialisé est un produit autonome uniquement d'enrichissement. Tapix est dans cette catégorie. Le fournisseur ne regroupe pas les comptes, ne gère pas de réseau de cartes et ne vend pas de services bancaires de base. Il enrichit les données de transaction, rien de plus.
L'enrichissement au niveau réseau repose sur les rails d'un réseau de cartes. L'Ethoca de Mastercard en est l'exemple le plus clair : elle partage des données d'achat structurées entre commerçants et émetteurs via l'infrastructure Mastercard, principalement pour prévenir les litiges. Ce n'est pas une API que vous pointez sur votre flux de transaction.
L'enrichissement groupé est fourni avec l'agrégation de comptes bancaires. Tink, Plaid et Salt Edge ont tous commencé comme des agrégateurs bancaires ouverts et ont ajouté de l'enrichissement comme couche sur le dessus. Si vous effectuez également des opérations et des soldes de compte via le même fournisseur, ce forfait est efficace.
L'enrichissement groupé est intégré dans une plateforme bancaire de base. L'enrichissement intégré des transactions de Fiserv en est l'exemple : il existe dans le flux d'autorisations de Fiserv et s'intègre nativement aux cartes et aux systèmes de base émis par Fiserv.
Ces archétypes ne sont ni meilleurs ni pires les uns que les autres dans l'absolu. Ils servent différents acheteurs avec des problèmes différents. Les sections suivantes couvrent chaque fournisseur en détail.
Tapix
Tapix est l'option spécialisée dans ce comparatif. Au lieu de se concentrer sur l'agrégation de comptes ou l'exploitation d'un réseau de cartes, il enrichit les données de transaction pour les banques et les fintechs sur plus de 112 marchés avec une précision supérieure.
Les points forts des fournisseurs incluent une précision des données de 99,99 %, plus de 800 000 commerçants uniques dans la base de données, 1,5 milliard de transactions mensuelles traitées, plus de 70 clients actifs, y compris bunq, Société Générale, UniCredit, Erste et Raiffeisen Bank, un temps de réponse API moyen de 3 ms, et plus de 11 ans d'enrichissement de la construction en tant que produit unique ciblé.

Les principales solutions comprennent :
Catégorisation multicouches au-delà du MCC. Les codes MCC sont une liste plate d'environ 600 catégories, conçues pour la déclaration de schémas de cartes plutôt que pour l'UX face aux consommateurs. Tapix utilise une hiérarchie à quatre niveaux qui divise les « Services de transport » en taxis, transports en commun, vélos en libre-service et scooters électriques. Cette profondeur est ce qui rend une fonctionnalité budgétaire réelle différente.
Identification de l'abonnement avec aperçus des modèles. La plupart des fournisseurs d'enrichissement signalent si une transaction est récurrente. Tapix renvoie la fréquence, la date de facturation suivante et le motif de montant – la structure de données nécessaire pour construire un gestionnaire d'abonnement fonctionnel.
Données de durabilité natives avec Eco Track. Estimations de CO2 par transaction, étalonnées au niveau commerçant plutôt que moyennées à partir des catégories de CCM.
Données enrichies sur les DAB. Reconnaissance du réseau de DAB, détection des frais et localisation. Aucun des cinq autres fournisseurs de cette comparaison n'offre cette capacité nommée.
Tous les types de paiement, y compris les régimes locaux. Transactions par carte, virements bancaires, données bancaires ouvertes, paiements QR et normes de paiement locales, y compris iDeal (Pays-Bas), Blik (Pologne) et Wero (paneuropéen). La plupart des produits d'enrichissement sont des cartes d'abord ; les transferts et les systèmes locaux sont des lacunes que Tapix peut combler.
Couche d’hyper-personnalisation. Données enrichies structurées pour l'analyse comportementale. C’est ce qui permet d’exploiter les mêmes données pour des cas d’usage comme le scoring de ventes additionnelles, la prédiction de l’attrition client et la segmentation, tout en s’appuyant sur le même socle de données que celui qui alimente l’interface de l’application.
Pour en savoir plus sur ce que cela donne dans la pratique, voir Comment les principales banques utilisent l'enrichissement des transactions.
Tink
Tink est une plateforme bancaire ouverte européenne rachetée par Visa en 2022. Elle se connecte à des milliers de banques européennes et propose un enrichissement des données en tant que couche au-dessus de son infrastructure d'agrégation de comptes.
Tink traite plus de 6 000 connexions avec des banques et institutions européennes et propose des données financières enrichies et classées par catégorie via une seule API, avec plus de 2 milliards de transactions par mois, tous produits confondus. Le produit d'enrichissement couvre la catégorisation via l'apprentissage automatique, la détection récurrente des transactions et les données du commerçant.

Tink convient bien lorsque l'acheteur a également besoin de l'agrégation de comptes PSD2 sous le même fournisseur. Le forfait est logique pour les fintechs européennes et les banques challengers qui construisent des fonctionnalités PFM sur des données multibanques. L'enrichissement de Tink est solide sur les bases et bénéficie de la portée d'entreprise de Visa.
Où Tink est plus léger : profondeur des données du commerçant. Les logos et l'image de marque sont disponibles, mais les données granulaires au niveau des magasins (GPS exact pour faire vos achats, Google Place ID, résolution de passerelle de paiement pour les achats en ligne) sont moins développées que les spécialistes dédiés à l'enrichissement. Les données de durabilité proviennent de partenaires plutôt que d'un point de données natif.

Ethoca (Mastercard Consumer Clarity)
Ethoca est l'intrus dans cette comparaison. Ce n'est pas un fournisseur d'enrichissement d'API dans la même catégorie que les autres : c'est un rail de partage de données commerçant-émetteur exploité sur le réseau de Mastercard.
La Consumer Clarity d'Ethoca fournit des informations enrichies sur les transactions à partir de plus de 145 millions de points de vente de commerçants répartis dans plus de 200 pays, en tirant parti de l'ampleur du réseau de paiement mondial de Mastercard. Les données fournies aux émetteurs comprennent des noms de commerçants clairs, des logos, des données de géolocalisation, des reçus entièrement détaillés et même une fonctionnalité d'abonnement intelligente, partagée via les applications bancaires numériques et les systèmes de back-office des émetteurs.
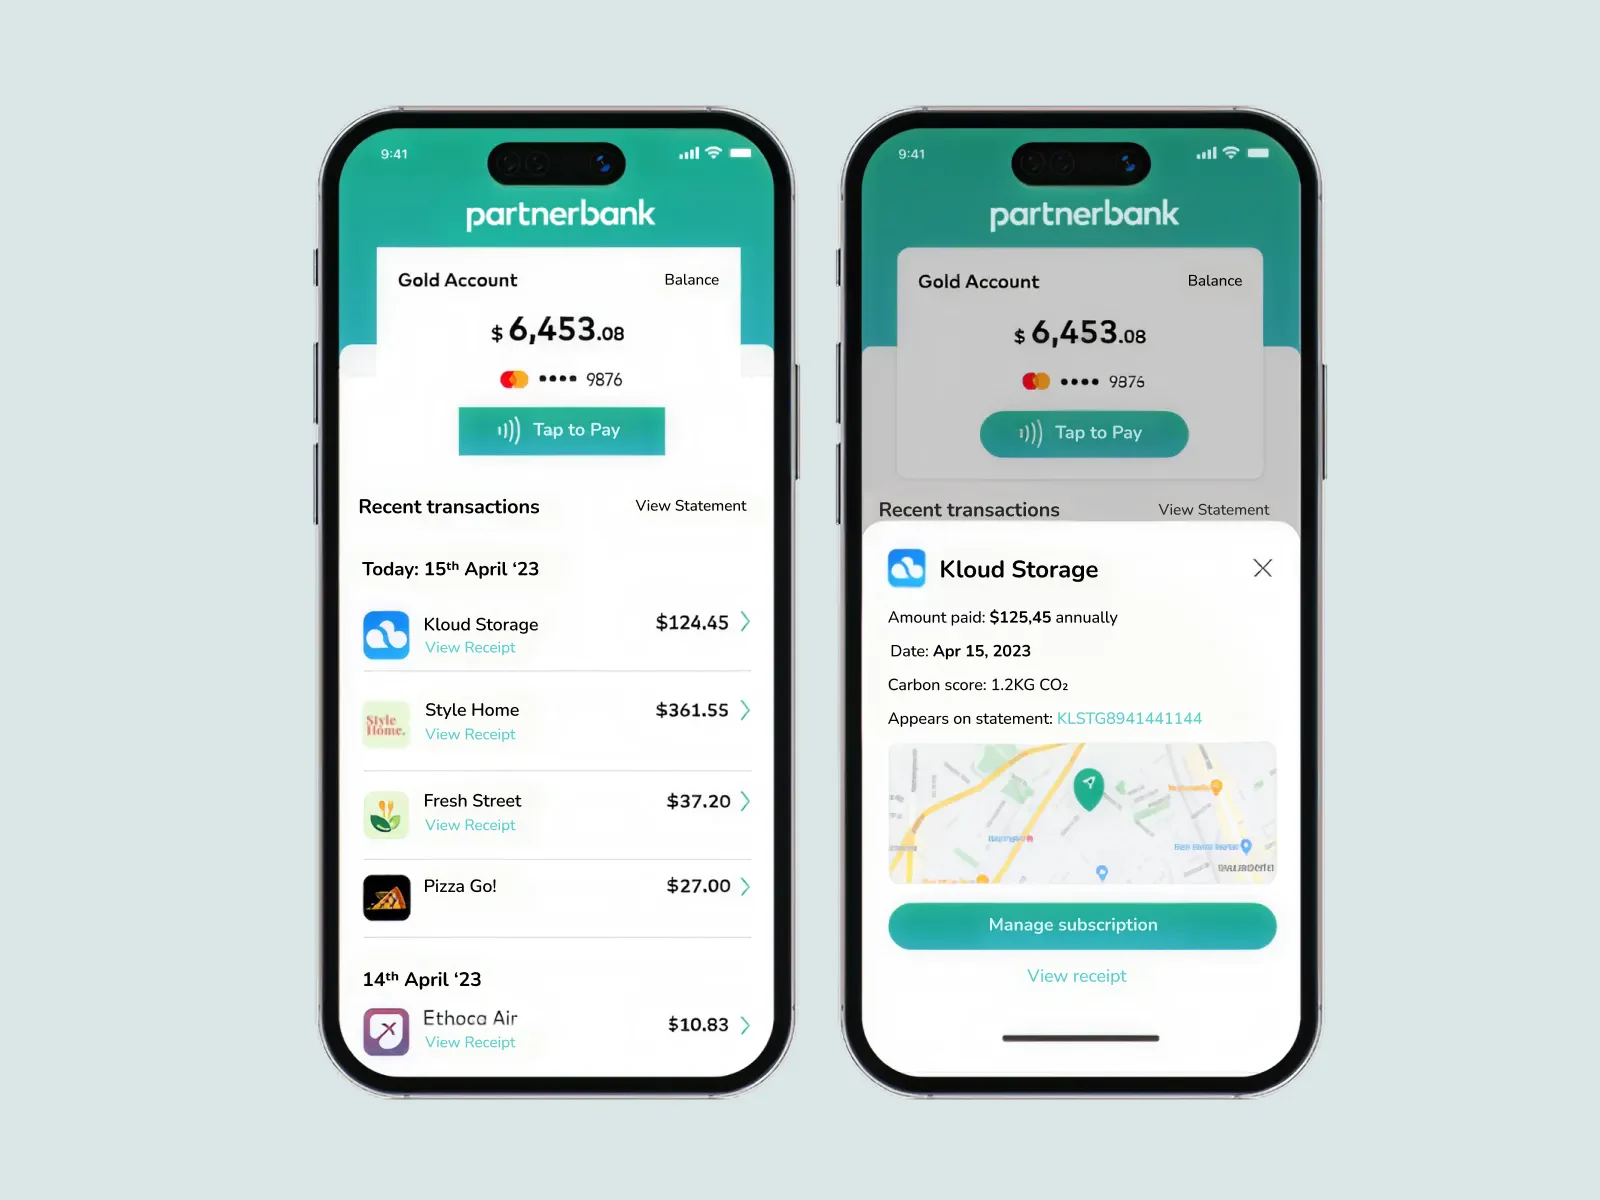
Le cas d'utilisation est la prévention des différends. Lorsqu'un titulaire de carte voit une transaction qu'il ne reconnaît pas, son premier instinct est souvent de contester les frais. La clarté du consommateur fait apparaître suffisamment de contexte pour que le titulaire de la carte se souvienne de l'achat avant d'amorcer une rétrofacturation. Contrairement aux alertes de rétrofacturation ou de représentation, Consumer Clarity intervient avant le début d’un litige.
Où Ethoca est plus léger : Premièrement, Ethoca dépend de la participation des commerçants au programme Mastercard – la couverture est large mais pas universelle, et les commerçants extérieurs au réseau ne sont pas enrichis. Deuxièmement, il ne catégorise pas les transactions, n'enrichit pas les virements bancaires et ne produit pas de données structurées sur lesquelles vos ingénieurs peuvent bâtir des fonctionnalités PFM, de durabilité ou d'analyse.
Apprenez-en plus sur les exigences du mandat de visa dans notre look spécial.
Salt Edge
Salt Edge propose une plateforme d’enrichissement de données en parallèle de sa passerelle bancaire ouverte. Les deux produits peuvent être utilisés ensemble ou indépendamment.
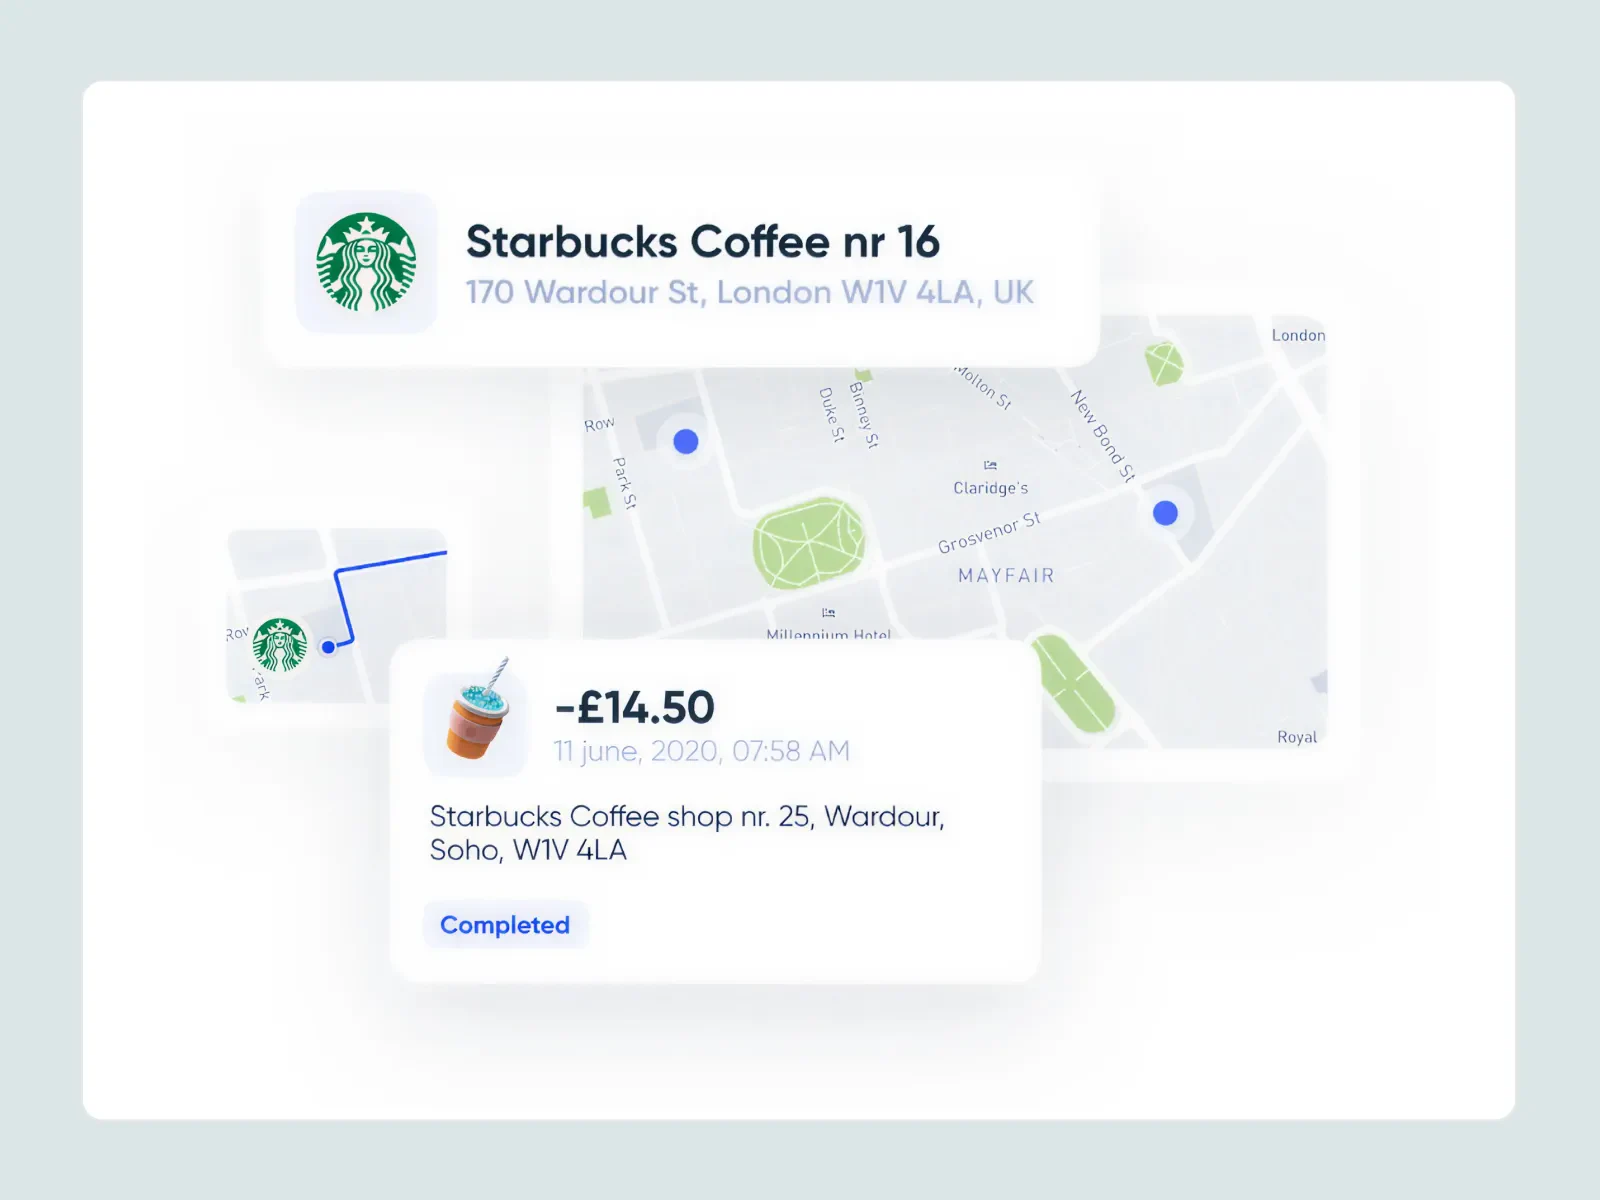
La plate-forme d'enrichissement de Salt Edge couvre une API de catégorisation qui attribue des catégories aux transactions commerciales et personnelles non claires, une API d'identification des commerçants qui renvoie des informations détaillées sur les commerçants, y compris la localisation, les coordonnées et les médias sociaux, et des informations financières basées sur les données bancaires. La base de données des commerçants est vaste : elle est basée sur une liste étendue de plus de 25 millions de marchands parmi les plus populaires du monde entier.
Salt Edge s'adapte mieux lorsque l'acheteur a besoin d'un fournisseur unique pour l'agrégation des comptes sur les marchés européens et APAC et l'enrichissement de base sous une seule licence. La posture de conformité est solide (ISO 27001, AISP sous licence PSD2), et l'API prend en charge les taxonomies de catégorisation des particuliers et des entreprises.
Où Salt Edge est plus léger : l'API de catégorisation accepte des lots d'au plus 100 objets par requête, ce qui peut constituer une contrainte à fort volume sans architecture de lot soignée. La profondeur de catégorisation est plus légère que les acteurs dédiés à l'enrichissement en premier, et la granularité au niveau commerçant est moins développée que les fournisseurs qui se concentrent exclusivement sur l'enrichissement.
Fiserv
Fiserv aborde l'enrichissement différemment des autres fournisseurs ici. Plutôt que de proposer une API autonome, une banque peut pointer sur n'importe quel flux de transactions, Fiserv enrichit les données à l'intérieur de son propre flux d'autorisation.
Le mécanisme est simple : les modèles de classification d'apprentissage automatique classent les types de transactions et les catégories de commerçants en fonction de la richesse des champs de données disponibles à partir du flux d'autorisation en temps réel – mode d'entrée de PLV, code de condition, type de terminal et code de catégorie de commerçant. L'enrichissement couvre les noms et catégories de commerçants, les emplacements des magasins, les canaux de paiement, les méthodes de paiement, le type de portefeuille numérique, la carte au dossier, les paiements récurrents et bien d'autres attributs.
Fiserv s'adapte aux banques qui fonctionnent déjà sur le cœur de Fiserv et qui veulent enrichir leurs données de transaction sans faire appel à un fournisseur distinct. Les frais généraux d'intégration sont minimes car les données sont déjà à l'intérieur du domaine Fiserv.
Où Fiserv est plus léger : L'enrichissement de Fiserv n'est pas conçu pour être branché sur une banque fonctionnant sur un cœur différent, et la couverture européenne ou APAC est mince. Pour les banques qui ne sont pas sur l'infrastructure Fiserv, la réponse pratique est généralement un fournisseur différent.
Plaid Enrich
Plaid est l'infrastructure de données transactionnelles dominante aux États-Unis, et Enrich est son produit d'enrichissement autonome.
Enrich est alimenté par l'apprentissage automatique qui enrichit 500 millions de transactions par jour, avec des améliorations couvrant les noms de commerçants standardisés, des détails utiles tels que la localisation et le site Web, une catégorisation précise et l'identification des contreparties, y compris les places de marché comme Doordash et les terminaux de paiement comme Square. Le produit Transactions global de Plaid rapporte une précision de catégorisation de plus de 90 %.
Plaid Enrich s'adapte aux fintechs et aux banques primaires américaines, en particulier celles qui utilisent déjà Plaid pour l'agrégation de comptes. L'expérience du développeur est mature, l'API est bien documentée et l'identification de la contrepartie est réellement utile.
Où Plaid est plus léger : La profondeur d'enrichissement et la couverture bancaire de Plaid chutent sensiblement en dehors des États-Unis. Les commerçants locaux européens, les systèmes de paiement par région et les chaînes de commerçants non anglais sont plus faibles que ce que proposent les spécialistes européens. Pour une fintech dirigée par les États-Unis qui se développe en Europe, cela signifie souvent jumeler Plaid à un deuxième fournisseur.
Side-by-side
Comment choisir le bon
Trois questions devraient être posées pour restreindre le champ :
Est-ce que j'ai aussi besoin d'agrégation de comptes bancaires, ou est-ce que mon flux de transactions m’appartient déjà ?
Une banque émettant ses propres cartes possède déjà le flux de transactions et n'a besoin que d'enrichissement : une API spécialisée comme Tapix convient. Une fintech s’appuyant sur des données multibanques a besoin d’agrégation et d’enrichissement, et un fournisseur groupé comme Tink, Plaid ou Salt Edge devient plus efficace.
Quel problème je résous avec l'enrichissement ?
La clarté UX (énoncé plus propre, logos de commerçants reconnaissables) est une chose. La profondeur analytique (segmentation, ventes croisées, notation comportementale) en est une autre. La conformité et la réduction des différends en sont un troisième. Chacun mène à un archétype de fournisseur différent : API spécialisée pour les données de qualité analytique, rails de réseau pour la prévention des litiges, agrégation groupée pour PFM-sur-multi-banques-données.
Quelles sont les zones géographiques et les types de paiement les plus importants ?
Carte uniquement aux États-Unis : Plaid est la réponse évidente. Banque de détail européenne avec virements bancaires et schémas locaux (iDeal, Blik, Wero) : un spécialiste comme Tapix ou un agrégateur fort en Europe. Banques multi-régions ayant besoin de profondeur sur plus de 100 marchés : très peu de fournisseurs se qualifient, et les spécialistes tirent de l'avant.
Si l'enrichissement est une infrastructure fondamentale pour votre produit, l'option spécialiste est généralement le bon choix. S'il s'agit d'une exigence parmi tant d'autres, et que l'équipe préfère un fournisseur unique pour la connectivité et l'enrichissement, une plateforme groupée peut suffire.
Découvrez quel est le coût de l’inexactitude des données dans la banque numérique.
Le mauvais choix apparaît généralement six mois plus tard, lorsque les notifications push affichent encore des chaînes de terminaux brutes, que « Autre » reste la catégorie de dépenses la plus importante et que l'équipe d'analyse reconstruit la catégorisation en interne. La plupart de ces défaillances ne sont pas de la faute du fournisseur. Elles résultent du fait que l'enrichissement est traité comme un nettoyage en aval plutôt que comme un morceau d'infrastructure de transaction dont tout le reste dépend.
